年末調整の過不足税額とは?プラス・マイナスの意味と還付時期を徹底解説
12月や1月の給与明細を受け取った際、支給欄や控除欄の隅に記された「過不足税額」あるいは「差引超過額」という項目に目を留め、首をかしげた経験を持つ方は少なくありません。金額の前に「+」や「−」が付いているものの、果たしてお金が戻ってくる(還付)のか、それとも追加で天引きされる(追徴)のか、一見して判別しにくいのがこの税額調整の厄介な点です。
国税庁の統計や給与実務の現場データを紐解くと、給与所得者の約8割以上が還付を受ける一方で、事前の想定外の事態により数万円単位の追加徴収を受け、年末の手取り額が激減して戸惑うケースも毎年一定数発生しています。本稿では、2026年の最新税制実務と現場の取材知見に基づき、過不足税額の計算ロジックから給与明細・源泉徴収票の見方、手元にお金が入る具体的な時期までを徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:過不足税額とは、毎月の給料から仮払いで天引きされた「源泉徴収税額」の合計と、1年間の確定した「年税額(算出所得税額)」の差額を精算する金額のこと。
- 要点2:給与ソフトの仕様により「マイナス表記=還付(手取り増)」となる会社が多いが、システムによってプラス・マイナスの意味が逆転するため、差引超過額や総支給額での確認が必須。
- 要点3:還付金は通常12月または翌年1月の給与で反映され、書類の出し忘れや扶養親族の増減がある場合は翌年2月16日以降の確定申告で直接調整できる。
【真相解明】過不足税額とは?年末調整で「戻る・引かれる」決定的な仕組み
会社員や公務員が毎月手にする給料や賞与からは、「源泉所得税」という名目で税金が自動的に天引きされています。しかし、この毎月の徴収額は、国税庁が定める「源泉徴収税額表」に基づいた、あくまで概算の仮払い額に過ぎません。
所得税の本来の税額は、1月1日から12月31日までの1年間に得た「給与総額」から給与所得控除を差し引き、さらに生命保険料控除、地震保険料控除、配偶者控除、扶養控除、基礎控除などの各種「所得控除」を差し引いた後の課税所得金額に対して算出されます。この最終確定した税額が「年税額(算出所得税額)」です。
1年間の途中で扶養家族の人数が変わったり、民間の生命保険料を支払ったりしていても、毎月の給与計算ではそれらが完全には反映されていません。そこで、1年間の給与支払いが確定する年末に、各種「所得税控除申告書」の提出を受けて正確な年税額を割り出し、これまで仮払いしてきた源泉徴収税額の合計との差額を精算します。この精算によって生じる差額こそが「過不足税額」の正体です。
計算の構造は極めてシンプルです。
- 「1年間に仮払いした源泉徴収税額の合計」 > 「確定した年税額」 ⇒ 税金を払い過ぎていたため、差額が還付(手元にお金が戻る)される。
- 「1年間に仮払いした源泉徴収税額の合計」 < 「確定した年税額」 ⇒ 税金の支払いが不足していたため、差額が追徴(給料から追加で差し引かれる)される。
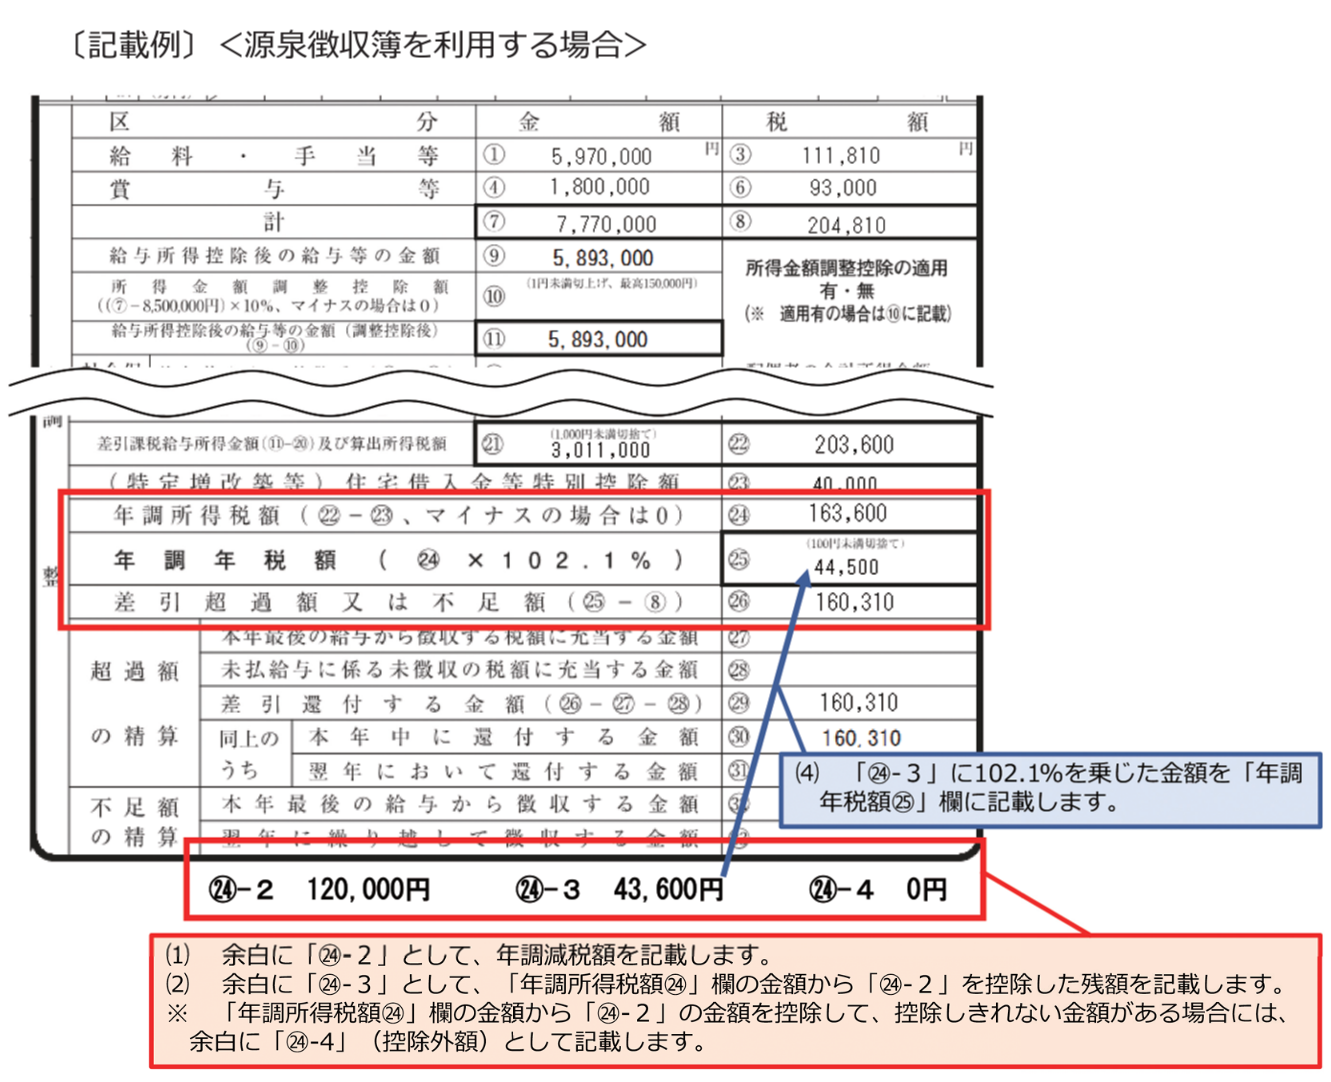
【表記の罠】プラスとマイナスで大違い!給与明細と源泉徴収票の正しい見方
給与明細を見た会社員から最も多く寄せられる相談が、「過不足税額の欄に『−5,000円』と書いてあるが、これは引かれたのか戻ったのか」という疑問です。実は、給与明細におけるプラス・マイナスの表記ルールは、導入している人事労務ソフトや給与計算システムの設計思想によって統一されていないという現場の構造的問題が存在します。
大手給与奉行やマネーフォワード、SmartHRなどの主要システムや一般的な会計実務では、給与明細の「控除項目欄」に過不足税額が配置されるケースが主流です。控除欄における「マイナス」は「控除を減額する=手取り支給額を増やす(還付)」を意味します。一方で、支給欄に「過不足税額(還付金)」として独立して記載される場合は、そのままプラスの数値として手取りに加算されます。
| 精算の区分 | 給与明細での主な表記形式 | 源泉徴収票での記載位置と見方 | 手取り額への影響と実務判断 |
|---|---|---|---|
| 還付(過納付) 税金が戻るケース | 控除欄に「−〇〇円」 または「差引超過額:〇〇円」 | 「源泉徴収税額」欄に確定した年税額のみが記載される(※過不足額そのものの記載欄はない) | 手取りが増加 給与の「差引支給額」に還付額がそのまま合算されて振り込まれる。 |
| 追徴(不足納付) 税金が引かれるケース | 控除欄に「+〇〇円」 または「差引不足額:〇〇円」 | 還付時と同様に「源泉徴収税額」欄に最終的な確定年税額が記載される | 手取りが減少 当月の税金控除が増えるため、普段の給料日よりも振込額が減る。 |
源泉徴収票を確認する際にも注意が必要です。源泉徴収票には「過不足税額」という名称の専用セルは存在せず、右上に印字される「源泉徴収税額」の欄に1年間の最終的な年税額(100円未満切り捨て後の確定額)が記されています。自身の1年間の源泉徴収税額 還付計算が正しく行われたかを検証するには、1月から12月までの給与明細に記載された源泉所得税の累計額から、源泉徴収票の源泉徴収税額を差し引くことで正確な過不足額を逆算できます。
【実態検証】給与明細を見た会社員のリアルな戸惑いと現場の声
年末調整の時期になると、SNSや社内チャットツールでは毎年のように悲喜こもごもの声が飛び交います。労務担当者への問い合わせやオンライン掲示板に投稿される生の声を検証すると、過不足税額に対する認識のギャップが浮き彫りになります。
「12月の給料明細を見たら『年末調整 −24,500円』と書かれていた。引かれたと思って絶望していたが、銀行口座の入金額を見たら普段より2万円以上多く振り込まれていて驚いた」というポジティブな誤解は典型例です。一方で、深刻なのは以下のような追徴に直面した従業員の困惑です。
「ボーナスや残業が増えた年、年末調整で戻るどころか『過不足税額 +38,000円』と記載され、12月の手取りが大きく削られてしまった。事前の説明がないため、会社のミスではないかと疑ってしまった」
給与計算の現場を取材すると、企業側が給与明細の摘要欄に「差引超過額=還付金」といった注記を添えていないことが、従業員の不信感や無用な問い合わせの急増を招いている実態が確認できます。記号のプラス・マイナスに惑わされず、「差引支給額(実際の振込額)が普段と比べてどう変動しているか」を確認することが最も確実な見分け方です。

一般に知られていない盲点と追徴(追加徴収)が発生する3大理由
「年末調整=必ずお金が戻ってくる臨時ボーナスのようなもの」と思い込んでいる人は少なくありません。しかし、年末調整はあくまで「正確な税額への補正」であり、条件次第では容赦のない追徴(追加徴収)が発生します。代表的な3つの理由を分析します。
1. 扶養親族の所得超過・対象からの除外
大学生の子どもがアルバイトに励んで年収の壁(給与収入103万円など)を超えてしまった場合や、パート勤務の配偶者の年収が想定以上に伸びて配偶者控除・配偶者特別控除の適用枠から外れた場合です。年途中で扶養から外れると、毎月控除されていた扶養枠が年末に一括で取り消されるため、5万〜10万円以上の多額の追徴税額が発生する要因となります。
2. 下半期の急激な残業増・賞与増や昇給による税率バンドの変動
毎月の源泉徴収税額は「その月の給与額」を12倍した年間推計年収をベースに計算されています。年度の後半に大幅な昇給があったり、繁忙期で急激に残業時間が増加したりすると、実際の年間総収入が当初の概算推計を上回り、累進課税の税率区分(税率バンド)が一段上がることがあります。この場合、毎月納めていた仮払い税額の総計では不足が生じ、年末調整で差額が徴収されます。
3. 控除申告書の未提出や証明書添付漏れ
生命保険料控除証明書や地震保険料控除の証明ハガキを紛失・放置し、会社の指定期日までに所得税控除申告書を提出しなかった場合、適用できるはずの控除がすべてゼロとして計算されます。その結果、本来受けられるはずだった数千円から数万円の還付が消滅し、場合によっては不足分が徴収される事態に陥ります。
【還付金はいつ入る?】振込時期の目安と確定申告での過不足額調整ルート
年末調整によって確定した還付金は、一体いつ手元に入ってくるのでしょうか。企業の給与締め日や精算サイクルによって時期が分かれます。
最も一般的なスケジュールは、12月支給の冬期賞与(ボーナス)または12月度の定期給与での精算です。多くの企業では11月中に各種控除申告書を回収し、12月上旬に計算を完了させるため、12月の振込日に過不足税額が一括して反映されます。ただし、12月下旬まで給与計算がずれ込む企業や1月払いの企業では、翌年1月支給の給与で還付・追徴が行われるケースも珍しくありません。
もし会社での年末調整に書類提出が間に合わなかった場合や、後から控除証明書が見つかった場合でも、泣き寝入りする必要はありません。翌年2月16日から3月15日までの期間に個人で確定申告(還付申告)を行うことで、直接税務署から過不足額の調整・還付を受けることが可能です。
なお、還付申告だけであれば2月16日を待たず、翌年1月4日から税務署への提出が可能です。スマートフォンとマイナンバーカードを用いた「e-Tax(電子申告)」を活用すれば、申告からおよそ2〜3週間程度で指定した個人口座へ還付金が直接振り込まれます。

【プロの結論】税務リテラシーと自己防衛の判断基準
日本の給与所得者は、諸外国と比較しても「源泉徴収制度」の手厚い保護下にあります。会社が個人の代わりに所得計算から納税までを一括して代行してくれる仕組みは極めて効率的である反面、個人の「納税者としての当事者意識(タックス・リテラシー)」を麻痺させる構造的副作用を孕んでいます。
「会社が勝手に計算してくれているから明細は見ない」「なぜ引かれたのか分からないまま放置している」という受動的な姿勢は、知らず知らずのうちに控除の申告漏れによる金銭的損失を招くリスクがあります。過不足税額とは、行政と給与所得者の間で行われる1年間の「税金の通信簿」に他なりません。給与明細に記載された数千円・数万円のブレを単なる偶然と片付けず、自身と家族の所得構造の変動を把握するシグナルとして捉えるべきです。
特に以下に該当する方は、会社任せの年末調整だけで完結させず、確定申告を通じた能動的な過不足額の再調整を強く推奨します。
- 確定申告を行うべき人:年間の医療費支払いが10万円(または総所得金額等の5%)を超えた世帯、ふるさと納税でワンストップ特例を利用せず6自治体以上に寄付した人、住宅ローン控除の初年度適用を受ける人、年の途中で退職して年末調整を受けずに年を越した人。
- 年末調整のみで完結してよい人:給与収入が1か所のみで2,000万円以下であり、扶養状況や保険料控除の申請をすべて会社へ漏れなく提出完了し、副業所得や特別な医療費控除等が存在しない人。
【過不足税額とは】に関するよくある質問(FAQ)
Q1:給与明細の過不足税額がゼロ円になっているのはなぜですか?
A1:毎月天引きされていた源泉徴収税額の合計と、確定した年税額が奇跡的に同額だった場合、あるいは入社初年度で年末調整の対象外となっている場合、中途採用で前職の源泉徴収票を提出しておらず年末調整が未完了のケースが考えられます。未精算の場合は自身での確定申告が必要です。
Q2:過不足税額で追徴(マイナス手取り)になった場合、分割して支払うことはできますか?
A2:年末調整による追徴税額は、原則として精算を行う当月の給与から一括で天引きされます。ただし、追徴額があまりに多額で給与支給額を上回ってしまうような極端なケースでは、所轄税務署長への承認申請を経て翌年1月および2月の給与から分割して徴収する特例実務が労務規定上認められています。該当する場合は速やかに勤務先の労務・経理担当部署へ相談してください。
Q3:年末調整で還付された過不足税額に、住民税は含まれていますか?
A3:住民税は含まれていません。年末調整で精算されるのは「国税である所得税(および復興特別所得税)」のみです。住民税は年末調整で確定した所得データを基に各市区町村が計算を行い、翌年6月から翌々年5月にかけて毎月の給料から「後払い(特別徴収)」されます。
まとめ:明細の数字を正しく理解し損のない税務管理を
年末調整の「過不足税額」は、1年間の税金を適正化するための最終調整ステップです。給与明細の控除欄に記されたマイナス表記は基本的に「還付(手取りのプラス)」を意味しますが、システムの仕様や控除申告の内容次第で結果は大きく異なります。
手取り額の増減に一喜一憂するだけでなく、源泉徴収票に記載された「支払金額」「給与所得控除後の金額」「所得控除の額の合計額」「源泉徴収税額」の整合性を毎年チェックする習慣を身につけることが、不透明な税制環境において自身の資産を守る第一歩となります。記載内容に不備や出し忘れがあった場合は、確定申告期間を活用して速やかに是正を行い、適正な還付を確保してください。 (出典: 過 不足 税額 と は(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。