ふるさと納税の上限額はいつの収入で決まる?前年と誤解する罠を徹底解説
実質2,000円の自己負担で全国各地の名産品や日用品が手に入るふるさと納税ですが、毎年多くの寄附者が「限度額の計算基準となる年収」を勘違いし、思わぬ自己負担増に頭を抱えています。手元にある前年の源泉徴収票をもとに上限額を計算して寄附を済ませた結果、実は上限をオーバーしていたというトラブルが後を絶ちません。
ふるさと納税の控除上限額を左右するのは、「寄附を行ったその年(1月1日〜12月31日)の年収」です。住民税の課税時期や控除が適用されるタイミングとのズレを正しく把握していないと、減税の恩恵を十分に受けられないリスクがあります。損をしないために知っておくべき正確なルールと年収見込みの算出法を徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:ふるさと納税の控除上限額は「前年の年収」ではなく「寄附を行う当年(1月1日〜12月31日)の見込み年収」で決まる。
- 要点2:住民税の控除が始まるのは「寄附翌年の6月以降」というタイムラグがあるため、前年実績と混同しやすい構造になっている。
- 要点3:転職・育休・残業減などで年収が下がる年は上限額が縮小するため、12月の駆け込み前に安全マージンを取ったシミュレーションが必須。
【決定的なルール】ふるさと納税の上限額は「寄附する当年」の年収で決まる
ふるさと納税で最も多い誤解が、「去年の年収を基準にして寄附額を決めてしまう」というケースです。結論から言うと、ふるさと納税の控除上限額は「寄附をするその年(1月1日〜12月31日)の所得(年収)」によって決まります。
例えば、2026年にふるさと納税を行う場合、基準となるのは2025年の確定年収ではなく、2026年1月1日から12月31日までに得られる「2026年の年収(見込み)」です。税制上、ふるさと納税は「当年の所得に対して課される所得税の還付」および「翌年に支払うべき住民税の前払い(税額控除)」という性質を持っているため、計算の土台はどこまでも当年分の所得となります。
それにもかかわらず、なぜ多くの人が「前年の年収」と勘違いしてしまうのでしょうか。最大の要因は、「会社員の手元に確定した年収データ(源泉徴収票)が届くのが毎年12月下旬〜1月であること」、そして「住民税が前年の所得をベースに翌年6月から天引きされる仕組みであること」にあります。
手元に正確な数字がない状態で1年の寄附計画を立てなければならないため、多くのポータルサイトでは「前年の源泉徴収票を用意してください」と案内されます。これが「前年の年収で決まる」という誤認を広げる決定的な原因となっているのです。
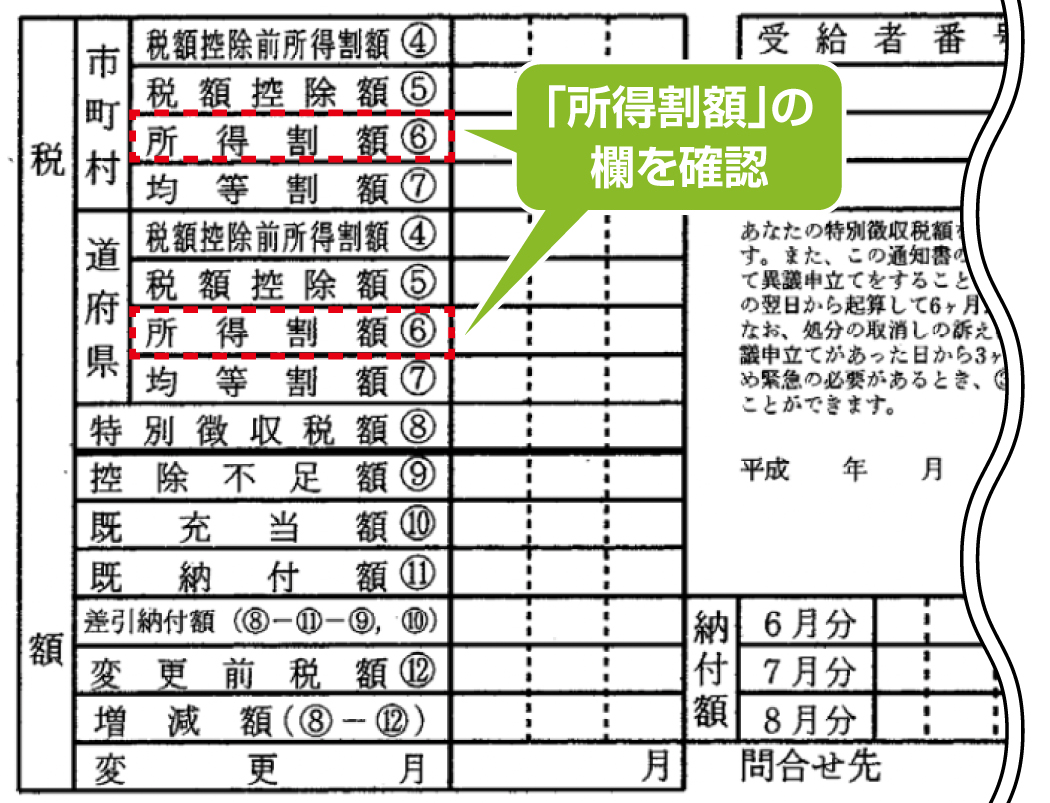
【2026年最新】控除と還付のタイムラグを完全整理|住民税・所得税の反映時期
ふるさと納税を行った後、「いつ、どのような形で税金が安くなるのか」というキャッシュフローの全体像を把握していないと、本当に控除されているのか不安になりがちです。申請方法によって控除の仕組みと時期が明確に分かれます。
確定申告を行った場合は「所得税の還付」と「翌年度の住民税の減額」に分割されて適用されます。所得税の還付時期は確定申告書を提出してから約1〜2ヶ月後(e-Taxなら約3週間後)に指定口座へ直接振り込まれます。一方、ワンストップ特例制度を利用した場合は所得税からの還付は発生せず、控除額の全額が「翌年6月から翌々年5月までの住民税」から毎月均等に減額されます。
| 項目 | 確定申告を利用した場合 | ワンストップ特例制度を利用した場合 | 編集部の見解・注意点 |
|---|---|---|---|
| 所得税の還付時期 | 申告後 1〜2ヶ月程度(口座振込) | なし(住民税に一本化) | 確定申告時は振込口座の指定ミスに注意 |
| 住民税の控除時期 | 寄附翌年6月〜翌々年5月の給与天引き | 寄附翌年6月〜翌々年5月の給与天引き | 手取りが増えるのではなく翌年の税金が減る仕組み |
| 控除確認の方法 | 住民税決定通知書 + 確定申告控 | 住民税決定通知書の「税額控除額」 | 毎年5〜6月に届く通知書のチェックが必須 |
| 手続きの期限 | 寄附翌年の3月15日まで | 寄附翌年の1月10日必着(自治体へ送付) | ワンストップ申請が遅れた場合は確定申告へ切替 |
住民税の控除が正しく行われているかを確認するには、毎年5月中旬から6月にかけて勤務先から配布される「給与所得等に係る市民税・県民税 特別徴収税額の決定・変更通知書(住民税決定通知書)」の「税額控除額」の欄を照合するのが最も確実な方法です。
【実態検証】利用者の生の声と現場目線で見えたリアルな失敗事例
税理士やFP相談の現場、各種SNSのコミュニティで頻繁に報告される「ふるさと納税の失敗談」を検証すると、共通する典型的なパターンが浮き彫りになります。
「前年の年収が650万円だったので上限額約9万7,000円を目一杯使い切ったが、夏以降に残業が大幅に減り、冬のボーナスもカットされて年収が540万円に落ち込んだ。結果として2万円以上の上限オーバーとなり、ただの高い買い物になってしまった」(30代・IT企業勤務)という声は典型例です。
また、ライフステージの急変による計算狂いも目立ちます。「年内いっぱいで退職して独立準備に入ったため、年の途中で給与収入がストップした」「出産に伴い下半期から産休・育休に入ったが、給付金が非課税であることを知らず、給与年収が激減して上限枠が大幅に削られた」といった事例です。
年末の風物詩ともいえる「12月の駆け込み寄附」においても、慌てて決済した結果、12月支給の冬期賞与明細が出る前の甘い見込みで計算して上限を踏み越えてしまうトラブルが多発しています。確定していない年収に対して上限ギリギリを攻める行為は極めてリスクが高いと言わざるを得ません。
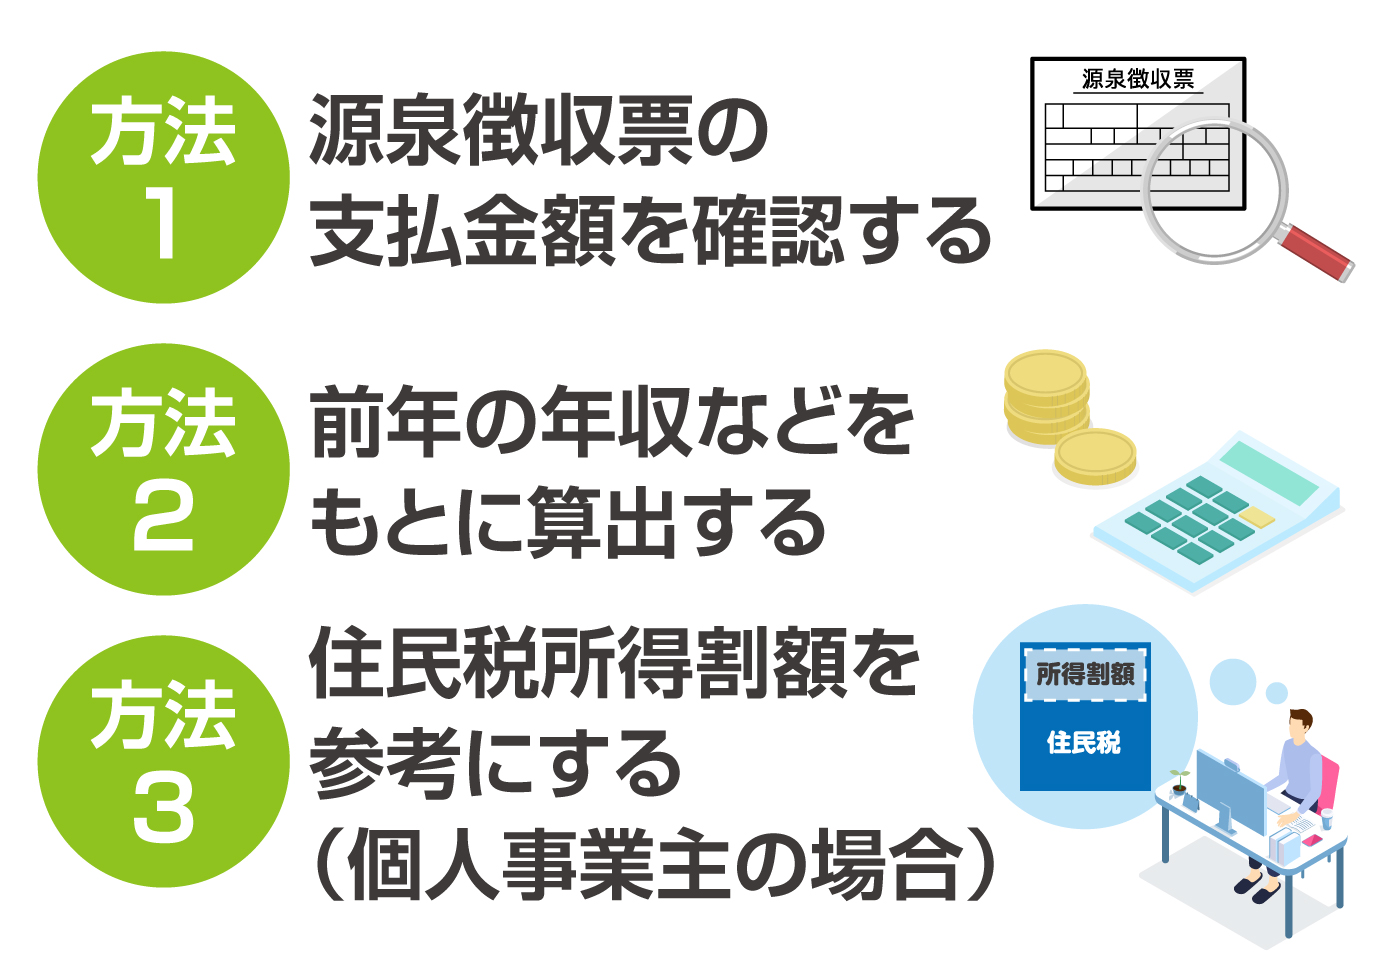
年収の変動パターン別・ふるさと納税の限度額計算テクニック
ふるさと納税の限度額を安全に算出するためには、自身の当年の働き方やライフスタイルの変化に応じた個別計算が必要です。代表的な3つのパターンにおける注意点を整理します。
① 転職した年の計算アプローチ
年の途中で転職した場合、限度額の土台となるのは「前職の給与+転職先の給与」の合算値です。前職を退職した際にもらう「源泉徴収票」と、転職先の毎月の給与明細・冬の賞与予測を合算して年間支払金額を見積もる必要があります。退職から再就職までに無職期間があった場合は、その期間中の収入減を織り込まなければなりません。
② 産休・育休を取得した年の注意点
産前産後休業や育児休業中に支給される「出産手当金」「育児休業給付金」は、所得税法上「非課税所得」として扱われます。これらは年収シミュレーションの計算対象に一切含めることができません。年の途中で産休・育休に入った場合、実際に勤務して支払われた給料・賞与のみが計算対象となるため、上限額は前年より大きく縮小します。
③ 自営業・フリーランスの着地予測
給与所得者と異なり、個人事業主の場合は「売上」ではなく「事業所得(売上-経費-青色申告特別控除)」が基準となります。11月〜12月上旬までの概算売上と確定経費を集計し、着地見込みの所得金額を弾き出した上でシミュレーションを実行する必要があります。
最終的な自己検証を行う際は、12月に会社から交付される源泉徴収票の「支払金額」(額面年収)と「所得控除の額の合計額」を確認し、各ポータルサイトの2026年最新詳細シミュレーターに数値を当てはめれば、正確な寄附上限額を把握できます。
一般に知られていない盲点とネットの誤解|上限額を超えた場合はどうなる?
「ふるさと納税で上限額を超えて寄附してしまったらどうなるのか?」という疑問に対して、「寄附が無効になって全額返金される」「罰則がある」といった極端な誤解を持つ人がいます。
実際には、「上限額を超えた寄附分は、単なる自治体への純粋な寄附(割高な返礼品購入)になる」というのが税務上の事実です。自己負担額2,000円を除いた全額控除の枠から外れた金額は、通常の寄附金控除(所得控除)の対象にはなるものの、住民税の特例控除が適用されないため、支払った寄附金の大部分が自己負担として手元から持ち出しになります。
また、シミュレーション時に見落とされがちな「他の税額控除・所得控除との併用」も大きな盲点です。特に注意すべきは以下の3点です。
- 住宅ローン控除(住宅借入金等特別控除):所得税から控除しきれなかった枠が住民税から引かれている場合、ふるさと納税の控除枠と競合し、本来受けられるはずの減税額を削り合ってしまうケースがあります(ワンストップ特例を利用すると所得税枠に影響しないため影響を抑えやすい)。
- 医療費控除:年間10万円(または総所得金額の5%)を超える医療費を申告すると課税所得が下がるため、ふるさと納税の上限額そのものが数千円〜数万円単位で低下します。
- iDeCo(個人型確定拠出年金):掛金の全額が所得控除となるため、拠出額に応じてふるさと納税の上限枠がやや減少します。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
ふるさと納税を安全かつ最大限に活用するためには、自身の「年収の確定度合い」に応じた寄附戦略を取ることが不可欠です。
【上限枠いっぱいまで寄附して問題ない人】
公務員や大手企業の固定給勤務者で、昇給・賞与体系が安定しており、年の途中で休職・退職・大きな控除(住宅ローン新規適用や高額医療費)が発生しない人。11月〜12月の段階で年収がほぼ確定できるため、シミュレーション結果の95%前後まで攻めた寄附が可能です。
【慎重に寄附額を抑えるべき人】
完全歩合制の営業職、業績連動賞与の比率が高い企業勤務者、転職・独立・産休育休の予定がある人、副業所得の変動が大きい人。このようなケースでは、「想定される最低見込み年収をベースに算出し、シミュレーション上限額の70〜80%程度に抑えて寄附する」ことが、予期せぬ自己負担増を防ぐ鉄則です。

【ふるさと 納税 いつの 収入】に関するよくある質問(FAQ)
Q1:12月に駆け込みで寄附する場合、年収はどこで確認すればいいですか?
A1:12月の給与明細が出ている場合は、1月〜12月までの給与明細の「総支給額(額面)」と「賞与明細の総支給額」をすべて足し合わせることで、ほぼ確定した年間給与収入を算出できます。12月の給与や冬期賞与が未確定の場合は、前年の支給実績や会社の業績動向を加味し、少し低めに見積もって計算するのが安全です。
Q2:産休・育休中に受け取った手当は年収に含まれますか?
A2:含まれません。「出産手当金」「出産育児一時金」「育児休業給付金」はいずれも非課税所得のため、ふるさと納税の控除限度額を計算する際の「年収」には一切算入しません。その年に実際に働いて会社から支給された給与・賞与の総額のみでシミュレーションを行ってください。
Q3:上限額を超えて寄附してしまった場合、後から取り消しや返金はできますか?
A3:原則として寄附のキャンセルや返金は一切認められません。ふるさと納税は自治体への法的な「寄附」であるため、一度決済が完了した寄附金は戻りません。上限を超過した金額分は、自己負担額が2,000円から増額された状態(全額持ち出しに近い形)になります。
Q4:ワンストップ特例と確定申告で、控除される合計金額に差はありますか?
A4:上限額の範囲内で正しく手続きを行っていれば、最終的に手元に残る控除金額の総額は基本的に同じです。確定申告では「所得税還付+住民税控除」に分かれて減額され、ワンストップ特例では全額が「住民税控除」として翌年の税金から差し引かれます。
まとめ:年間スケジュールを把握して賢く控除を活用しよう
ふるさと納税における最大の失敗は、「前年の源泉徴収票」をそのまま信用して当年の見込み年収の確認を怠ることから始まります。制度の基本原理である「寄附当年の1月〜12月の年収で決まる」というルールを再確認し、自身の働き方や所得の推移を正しく把握することが重要です。
年初から秋口にかけては上限見込みの半分程度を目安に計画的に寄附を進め、年収の着地が見えてくる11月〜12月に最終調整を行うのが最もリスクの低い活用法です。正しい計算ロジックと控除スケジュールを味方につけて、無駄のないふるさと納税を行いましょう。 (出典: ふるさと 納税 いつの 収入(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。