PayPay残高を口座に戻す全手順!出金手数料と誤送金時の対処法を解説
街中のあらゆる店舗やオンライン決済で欠かせないインフラとなったPayPayですが、「残高チャージをしすぎてしまった」「割り勘で集めた残高を現金として銀行口座に戻したい」という場面に直面する利用者は少なくありません。しかし、いざ残高を銀行口座へ出金しようとすると、「出金ボタンが押せない」「残高種別によって戻せない」といったトラブルに戸惑う声が後を絶ちません。
PayPayの残高には明確な種別区分が存在し、条件を満たしていなければ1円たりとも銀行口座に戻すことはできません。さらに、他人へ送金する際に宛先を間違えた場合の取り消し可否や、店舗で返品した際の返金スケジュールなど、事前に把握しておくべきルールが多数存在します。損をせずに確実に残高を現金化する手順や、誤送金発生時の防衛策を整理してお伝えします。
📌 【この記事の重要ポイントまとめ】
- 要点1:銀行口座へ出金できるのは「PayPayマネー」のみであり、本人確認前にチャージした分やクレジットカード経由の「PayPayマネーライト」は出金不可。
- 要点2:出金手数料はPayPay銀行なら何回でも「0円(無料)」、その他の金融機関(メガバンク・ゆうちょ・ネット銀行等)は一律100円(税込)が発生。
- 要点3:誤送金は相手が受け取りを完了するとシステム上で取り消せないため、送金前の宛先確認とパスコード設定による自衛が必須。
【実態解明】PayPay残高を銀行口座に戻す最新ルールと出金条件
PayPay残高を銀行口座へ戻す(出金・現金化する)ためには、資金決済法に基づく厳格なセキュリティ基準をクリアする必要があります。大前提として、PayPay残高 銀行口座 出金を行うには、アプリ上での「本人確認(eKYC)」の完了が絶対条件となります。
マイナンバーカードや運転免許証を用いた本人確認を行っていない状態のアカウントでは、保有している残高をいかなる金融機関口座へも出金できません。アプリ内のアカウント画面に「本人確認済」のバッジが表示されているかどうかをまず確認してください。
さらに重要なのが、保有している残高の「種別」です。PayPay残高は主に以下の区分に分かれており、出金の可否が根本から異なります。
- PayPayマネー:本人確認完了後に、銀行口座、セブン銀行ATM・ローソン銀行ATM、ヤフオク!・PayPayフリマの売上金からチャージした残高。銀行口座への出金が可能。
- PayPayマネーライト:本人確認前にチャージした残高、またはPayPayカード(旧ヤフーカード含む)・PayPayあと払い・ソフトバンク・ワイモバイルまとめて支払い等からチャージした残高。出金は一切不可。
- PayPayポイント:決済特典やキャンペーンで付与されたポイント。出金不可(ポイント運用に回すことは可能)。
このように、PayPayマネー PayPayマネーライト 違いを正しく把握していないと、「チャージしたばかりなのにお金を引き出せない」という事態に陥ります。特にクレジットカードやキャリア決済でチャージした資金は、不正換金防止の観点からすべて出金不可の「マネーライト」に分類されるため注意が必要です。

【手数料比較】一番損しない現金化の手順と金融機関別の反映スピード
PayPay残高を銀行口座へ戻す際、利用する金融機関によって「手数料」と「口座着金までのスピード」が大きく異なります。無駄なコストを支払わずに済むよう、各金融機関の条件を比較表で確認しておきましょう。
| 出金先金融機関 | 出金手数料 | 着金反映スピード | 編集部の評価・おすすめ度 |
|---|---|---|---|
| PayPay銀行 | 0円(完全無料) | 原則即時(土日祝も24時間対応) | ★最優先:コストゼロかつ即時現金化できる最強の組み合わせ |
| ゆうちょ銀行 | 100円(税込)/回 | 翌々営業日〜3営業日程度 | ▲注意:他行に比べて着金までやや日数がかかる |
| 都市銀行・地方銀行・他ネット銀行 | 100円(税込)/回 | 翌営業日(5時までの申請で当日〜翌日) | ○標準:急ぎでなければ許容範囲だが毎回100円が引かれる |
PayPay銀行 手数料0円という圧倒的な優遇措置が用意されているため、頻繁に残高を口座へ戻す機会がある場合は、PayPay銀行の口座を連携させておくことが最も賢い選択肢です。他行振込の場合は1回あたり100円の手数料が残高から差し引かれます。
PayPay残高から銀行振込で戻す最新手順
具体的なPayPay 銀行振込 戻し方は以下のステップで完結します。
- PayPayアプリ下部メニューの「ウォレット」をタップする。
- 残高表示エリアにある「出金」アイコンをタップする。
- 登録済みの出金先口座を選択する(未登録の場合は口座情報を追加)。
- 出金したい金額(100円以上)を入力し、「出金する」をタップする。
申請完了後、PayPay銀行宛であれば数秒〜数分で口座残高へ反映されます。その他の銀行宛ての場合、平日早朝(午前5時まで)の申請であれば当日中、それ以降や休日の申請は翌営業日以降の着金となります。
【緊急対応】送金ミス・誤送金は取り消せる?送金キャンセルと返金の真相
友人や家族への送金機能や割り勘機能を利用する際、電話番号やPayPay IDの入力を誤り、「知らない第三者に誤って送金してしまった」というトラブルが頻発しています。結論から言うと、すでに相手側が「受け取り」を完了している場合、PayPay側で強制的に送金を取り消すことは一切できません。
資金移動サービスの性質上、相手のウォレットに入金が完了した資金は法的に相手方の財産として扱われるため、PayPayカスタマーサポートへ連絡しても「運営側での残高回収や組戻しは不可」という回答になります。
送金キャンセルができる唯一のケース
例外として、PayPay 送金キャンセル やり方が通用するのは「相手がまだ受け取り操作を完了していないリンク作成型の送金」のみです。
- 受け取り辞退・有効期限切れ:SNS等で共有した受け取りリンクの場合、相手が受け取る前であればアプリの取引履歴から送金をキャンセルできるか、受け取られずに48時間が経過すると自動的に送金額が元の残高へ返金されます。
- 自動受け取り設定済みの相手へ誤送金した場合:宛先のユーザーが「残高の自動受け取り」をオンにしている場合、送金ボタンを押した瞬間に取引が成立するため、キャンセルは一切不可能です。
誤送金してしまった場合の現実的なリカバリー策
もし誤って他人に送金してしまった場合は、PayPayアプリ内のチャット機能を通じて相手に事情を丁寧に説明し、同じ金額を送り返してもらうよう直接依頼するしかありません。万が一、相手が返金を拒否したり音信不通になったりした場合は、民事上の「不当利得返還請求」や警察への相談といった法的手続きを視野に入れる必要があります。送金時は必ず「宛先の表示名」と「アカウント識別情報」を二重三重に確認してください。

【店舗・ポイント】買い物返品の返金タイミングとポイント運用の引き出し方
店頭での買い物を取り消した場合の返金処理や、資産運用機能に回したポイントを手元に戻す手順についても、正しい仕様を把握しておくことでトラブルを防げます。
店舗で返品した際の「PayPay 返金 いつ反映」問題
PayPay加盟店で商品を購入後、返品・キャンセルを行った場合、店舗側のレジ端末で返金処理が実行されます。返金スピードは決済方法によって異なります。
- PayPay残高決済の場合:店舗側がキャンセル処理を完了させた瞬間に、即時〜数分程度でPayPay残高へ戻ります。
- PayPayカード・クレジットカード決済の場合:クレジットカード会社の締め日の関係上、即時反映される場合と、翌月の請求額相殺(引き落とし口座への返金)となる場合があります。
数日経っても返金が反映されない場合は、店舗側で返金処理の通信エラーが発生している可能性があるため、利用時のレシートを手元に用意して店舗へ問い合わせるのが確実です。
PayPayポイント運用から残高へ「引き出す」手順
PayPayアプリ内で提供されている「ポイント運用」に預けている資産は、運用を終了していつでも通常のPayPayポイントへ戻すことができます。
- アプリホーム画面の「ポイント運用」をタップする。
- 「運用を引き出す」を選択する。
- 引き出したいポイント数、または「全額を引き出す」を指定して確定する。
引き出し手数料は一切かからず、操作完了と同時に即時でPayPayポイント残高へ反映されます。ただし、引き出した残高はあくまで「PayPayポイント」であるため、前述の通り銀行口座への出金はできません。日々の買い物で消費するか、再度運用に回す形で活用しましょう。
【現場検証】「残高を戻せない」トラブルの原因とユーザーの盲点
知恵袋やSNS上では、「残高があるのに出金可能額が0円になっている」「チャージしたお金を現金に戻せない」といった相談が日常的に投稿されています。この現象の背後には、ユーザーが気付きにくい仕様の壁が存在します。
代表的な事例が、PayPay チャージ 返金を求めて「クレジットカードチャージ」や「携帯キャリア決済」を行ってしまうケースです。クレジットカードからチャージされた資金は、ショッピング枠の現金化を防止する金融規制(割賦販売法等)に準拠するため、すべて強制的に「PayPayマネーライト」として扱われます。一度チャージしたマネーライトを現金化する公式ルートは存在しません。
【プロの結論】資金滞留を防ぐ健全なキャッシュレス運用の鉄則
PayPay残高の現金化トラブルを完全に回避するためには、以下の2原則を徹底することが最善の防衛策となります。
- チャージは銀行口座または現金(ATM)からのみ行う:日常的に出金や送金のやり取りが発生するなら、本人確認を済ませた上で、必ず銀行口座直結チャージかセブン/ローソン銀行ATMチャージを利用してください。これによって常に「PayPayマネー」として残高が保持され、いつでも口座に戻せます。
- PayPayマネーライトは無理に現金化せず日常消費で使い切る:万が一マネーライトとしてチャージしてしまった場合は、金券ショップや換金業者を利用しようとすると規約違反によるアカウント凍結リスクを伴います。スーパーやドラッグストア、公共料金の請求書支払いなど、日々の生活費決済に充当して自然に消化するのが最も安全かつ損失のない方法です。
【ペイペイ 戻す】に関するよくある質問(FAQ)
Q1:PayPayマネーライトをどうしても銀行口座へ出金する裏技はありますか?
A1:公式の仕様上、裏技や例外処理は一切存在しません。マネーライトは出金機能の対象外です。外部の換金代行サービス等の利用はPayPay利用規約で固く禁止されており、アカウントの永久停止や資金凍結の対象となるため絶対に避けてください。
Q2:セブン銀行やローソン銀行のATMから直接現金を引き出すことはできますか?
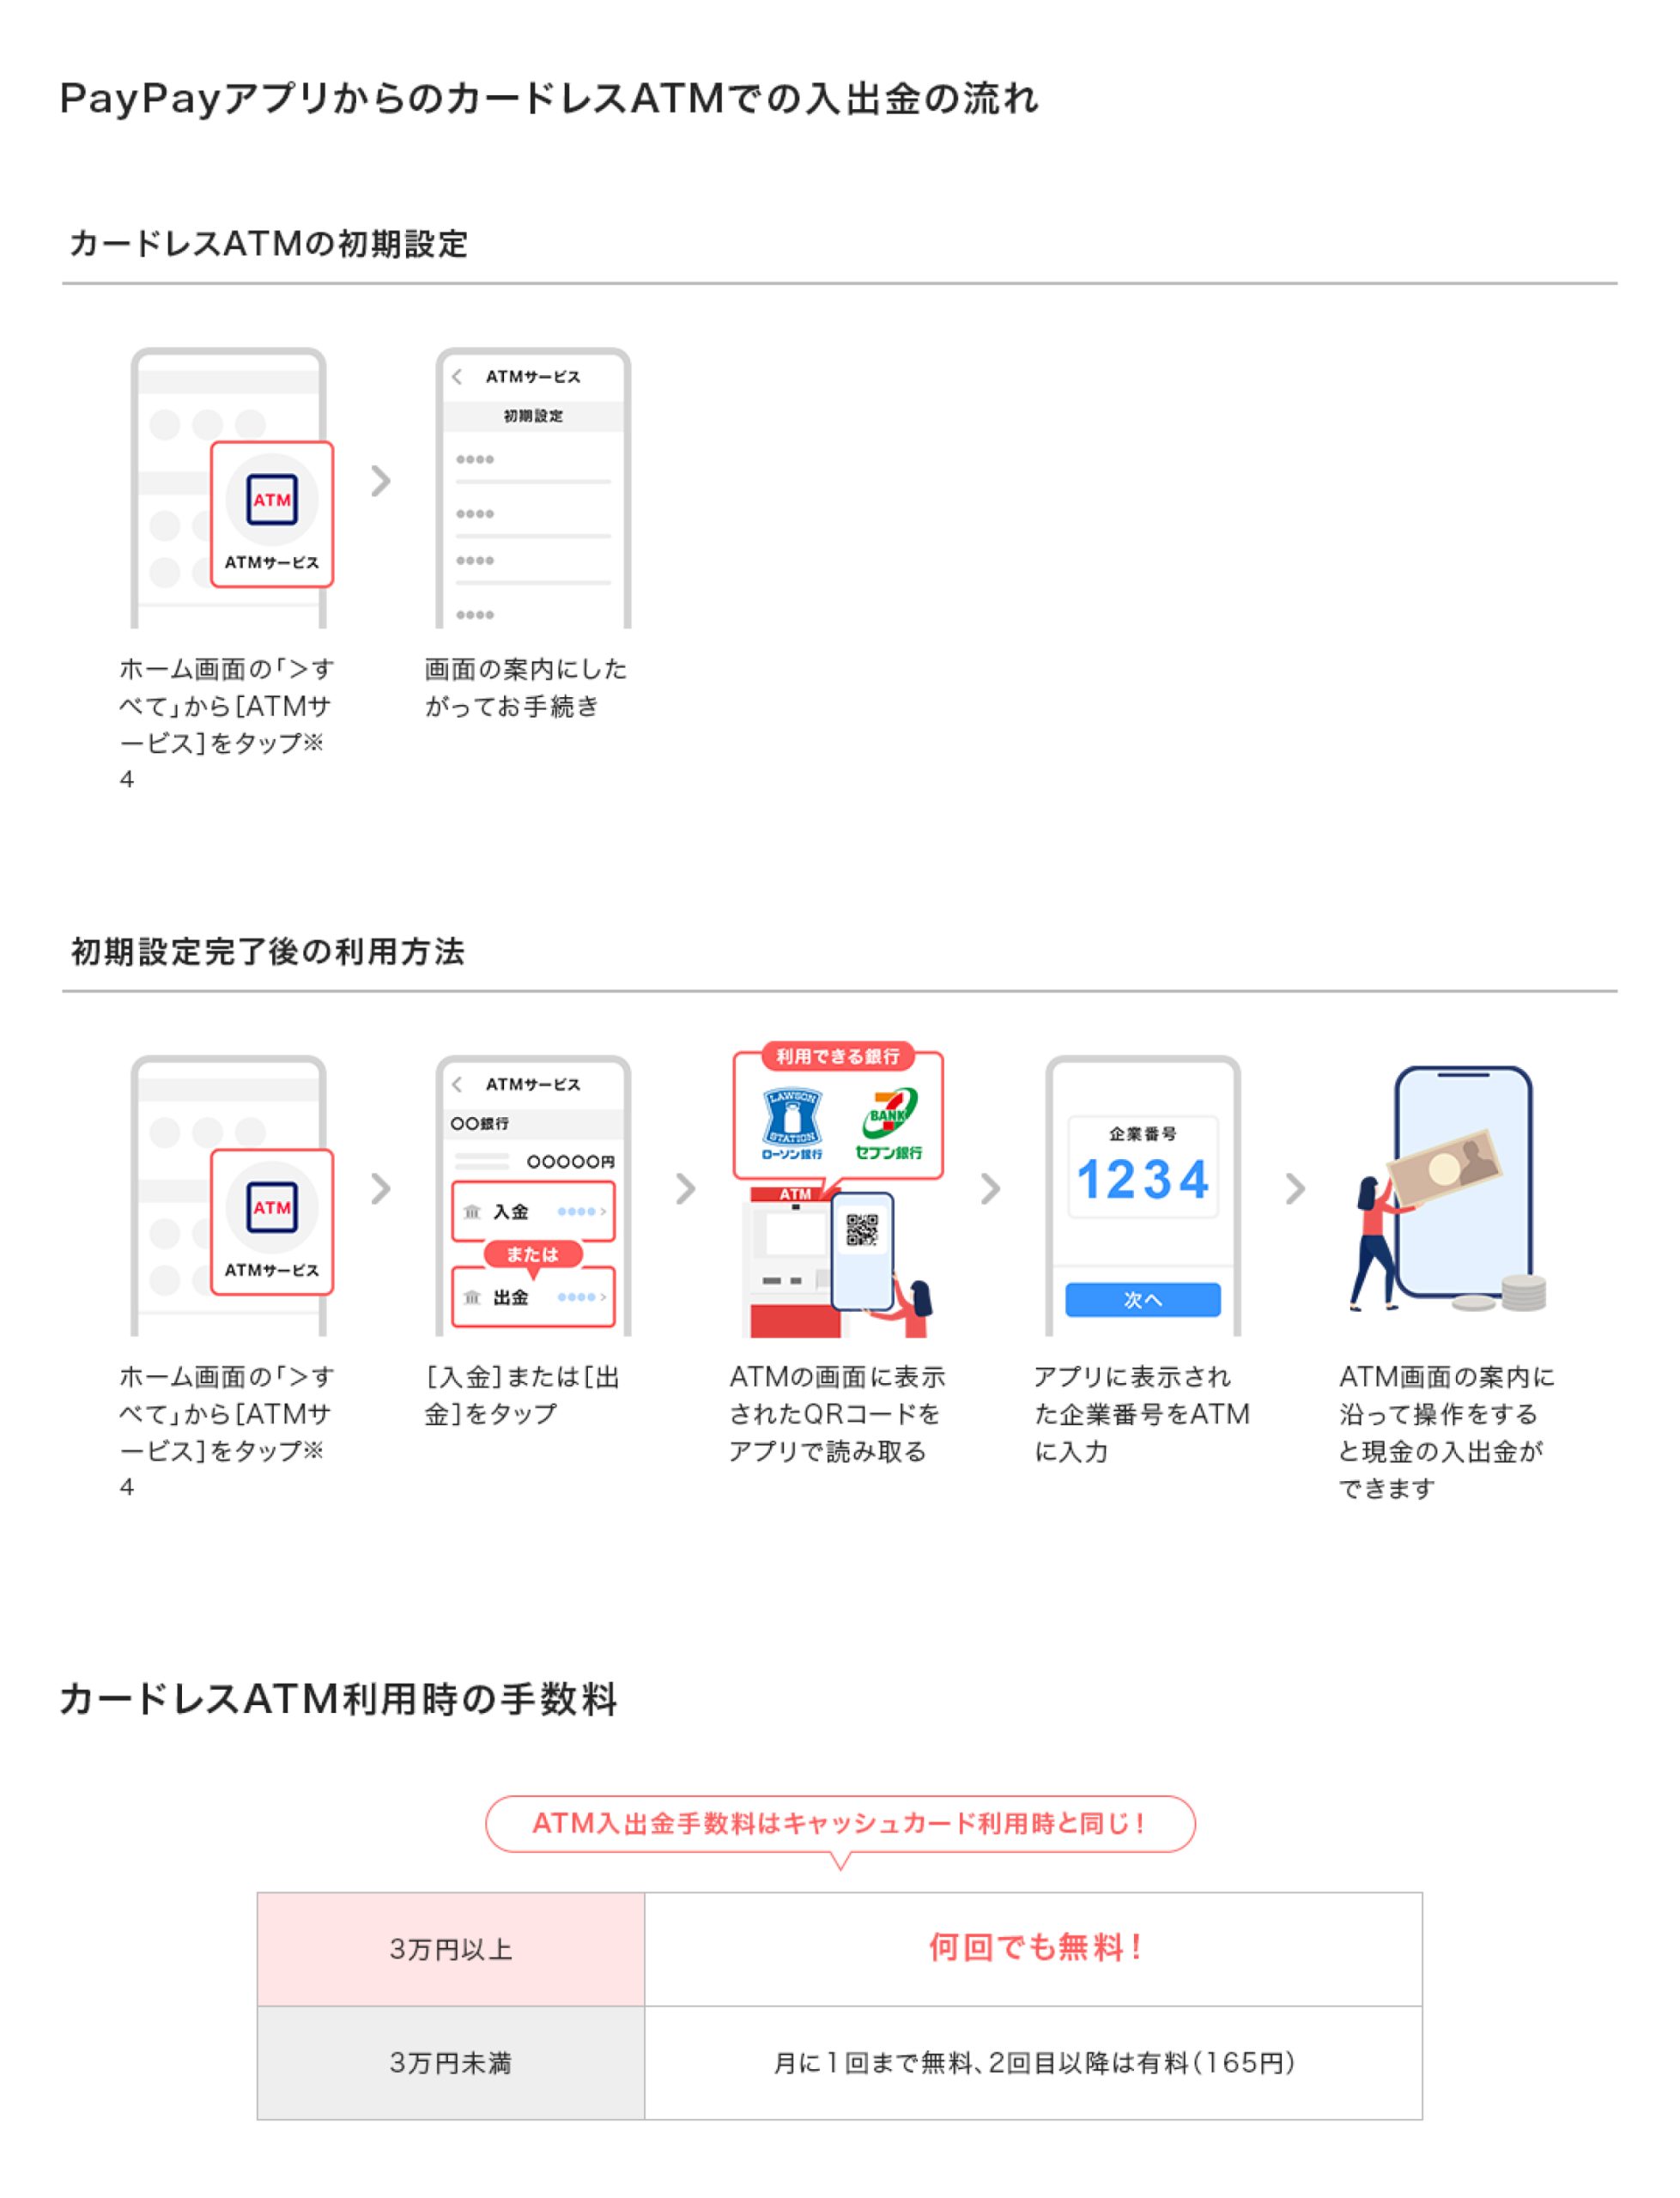
A2:PayPayアプリから直接ATMで現金を引き出す機能は提供されていません。ATMから現金を手元に戻したい場合は、一度「PayPayマネー」をご自身のPayPay銀行などの口座へ出金(振込)し、その銀行のキャッシュカード等を使ってATMから引き出す必要があります。
Q3:間違えて多くチャージしてしまった場合、チャージ自体を取り消すことはできますか?
A3:チャージ完了後の取り消し処理はシステム上行えません。銀行口座からチャージした「PayPayマネー」であれば、再度出金機能を使ってご自身の口座へ戻してください(PayPay銀行宛なら手数料無料、他行は100円)。
Q4:出金申請を行ってから銀行口座に着金するまでの時間はどれくらいですか?
A4:出金先がPayPay銀行であれば、土日祝日や深夜を問わず原則として即時入金されます。その他の銀行宛ての場合は、平日午前5時までの申請で当日中、それ以降の申請や土日祝日の場合は翌営業日〜翌々営業日の着金となります。
まとめ:失敗しないためのPayPay残高管理と出金ガイド
PayPay残高を銀行口座に戻す際は、「本人確認の完了」「PayPayマネーであること」「PayPay銀行の活用」の3点が最大の鍵となります。クレジットカード経由でチャージされたマネーライトやポイントは出金できないという基本原則を理解していれば、資金がウォレットに閉じ込められて困る心配はありません。
また、送金機能を利用する際は宛先を慎重に確認し、誤送金によるトラブルを未然に防ぎましょう。仕組みを正しく把握し、手数料を最小限に抑えながらスマートにキャッシュレスライフを活用してください。 (出典: ペイペイ 戻す(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。