ふるさと納税はいつの年収?前年と勘違いする罠と上限額計算の真実
実質2,000円の自己負担で全国の名産品や宿泊券が手に入り、家計の防衛策としても定着したふるさと納税。年末が近づくにつれてポータルサイトで返礼品選びに熱中する光景は冬の風物詩ですが、寄附の手続きを進める直前で多くの人が「限度額を割り出すための年収は、昨年のものか、それとも今年のものか」という疑問に突き当たります。
手元にある昨年の源泉徴収票を頼りに寄附枠を計算しているとすれば、大きな損失を被る危険性があります。制度の根本的な仕組みを取り違えた結果、自己負担が2,000円にとどまらず、数万円単位の持ち出しになってしまうトラブルが全国の税務相談窓口で絶えません。税制の基本構造と年収の捉え方を整理し、損をしないための実践的な知識を紐解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:ふるさと納税の控除上限額は「前年」ではなく、寄附を行う「当年(1月1日〜12月31日)」の年収と所得で決定される。
- 要点2:前年の源泉徴収票はあくまで「目安」に過ぎず、残業代や冬のボーナス変動、転職による年収減があると上限オーバーで全額自己負担のリスクが生じる。
- 要点3:減税の実感を伴う「住民税控除」は寄附翌年の6月から適用されるため、時間差の構造を正しく理解し、安全圏での寄附計画が不可欠である。
【核心の真相】ふるさと納税の基準は「前年」ではなく「今年(1〜12月)」の年収
ふるさと納税における最大の落とし穴とも言えるのが、「参照すべき年収の年度」に関する勘違いです。結論から述べると、控除上限額の基準となるのはふるさと納税今年の年収、つまり寄附を実行する年の1月1日から12月31日までに確定する総収入です。決して過去の確定データであるふるさと納税前年の年収ではありません。
総務省や国税庁の定めに従えば、ふるさと納税は「当年の所得に対して課される所得税および翌年度に課される住民税の前払い(寄附金控除)」という位置づけです。そのため、2026年中にポータルサイトから決済した寄附に関しては、2026年1月〜12月の1年間に得た収入と、そこから差し引かれる各種控除の総額をもとにふるさと納税限度額計算を行わなければなりません。
しかし、ネット上の質問掲示板やSNSでは「手元にある源泉徴収票の金額を入力して寄附したのに、後から上限を超えていたと分かった」という後悔の声が後を絶ちません。手元に存在する前年の源泉徴収票は、確定した過去の数字に過ぎず、今年の収入を正確に保証するものではないという厳然たる事実を、まずは押さえておく必要があります。
なぜ前年と混同するのか?税制の仕組みと「寄附金控除いつから引かれる」の時差
多くの人が「前年の年収」と混同してしまう背景には、日本の住民税が持つ「前年課税(後払い)方式」のタイムラグがあります。この時間差構造を正しく把握していないと、制度の全体像を見誤ることになります。
毎月の給与から天引きされている住民税は、常に「前年1年間の所得」に対して課税されています。そして、ふるさと納税を行った場合、寄附金控除いつから引かれるのかといえば、翌年の6月以降に支払う住民税から毎月分割して減額される仕組みです。同時に、確定申告を利用した場合は、申告から1〜2ヶ月後に所得税分が確定申告還付金として指定口座へ直接振り込まれます。
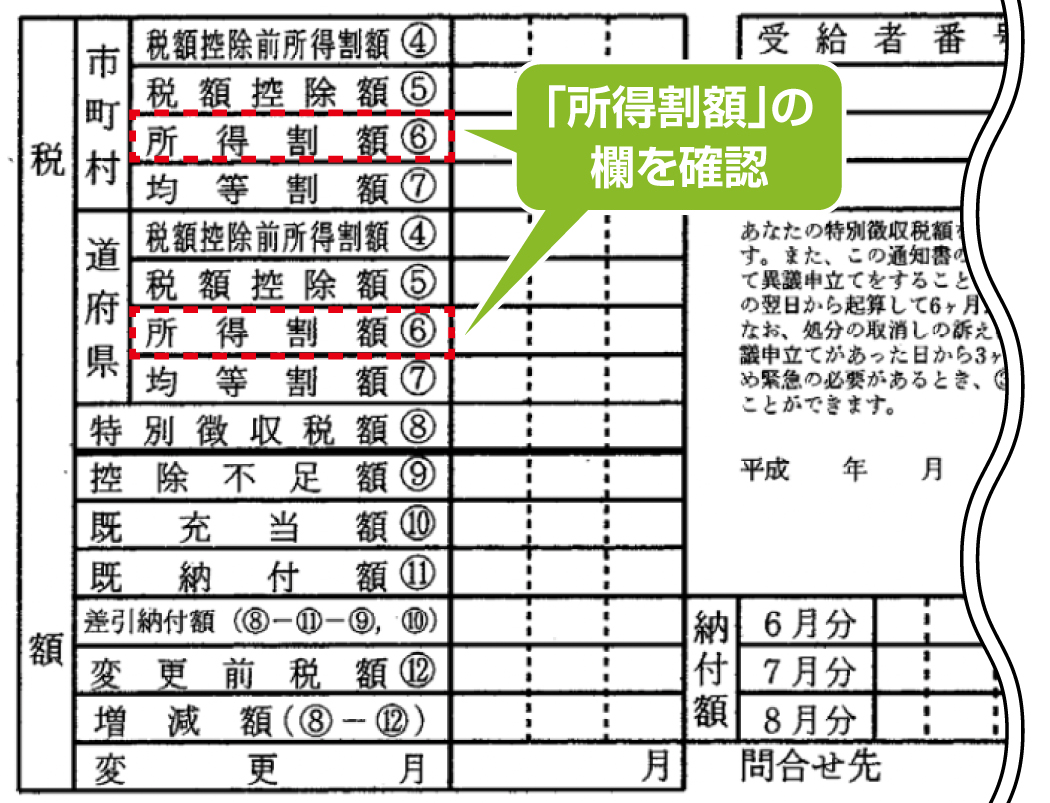
控除が正しく反映されたかどうかを確認できるのは、寄附した翌年の5月下旬から6月にかけて勤務先から手渡される住民税決定通知書(個人事業主の場合は市区町村から届く納税通知書)です。通知書の摘要欄や「税額控除額」の項目を見て初めて控除の実感が得られるため、「前年の年収に応じた税金が安くなっている」と錯覚し、寄附枠の計算基準まで前年のものだと思い込んでしまう心理的トラップがここに生じます。
【数値検証】年収・家族構成別の控除上限額シミュレーション比較
年収や家族構成によって、控除上限額は具体的にどれほど変化するのでしょうか。主要なポータルサイトが提供する控除上限額シミュレーションの算出根拠をもとに、給与所得者の上限目安を整理しました。会社員がシミュレーションを行う際は、手取り額ではなく、額面の総支給額である源泉徴収票支払金額(見込み)を基準に参照します。
| 額面年収(見込み) | 独身・共働き(配偶者控除なし) | 夫婦(配偶者控除あり・子なし) | 夫婦+高校生の子1人 |
|---|---|---|---|
| 350万円 | 約34,000円 | 約26,000円 | 約18,000円 |
| 500万円 | 約61,000円 | 約49,000円 | 約40,000円 |
| 700万円 | 約108,000円 | 約96,000円 | 約86,000円 |
| 900万円 | 約151,000円 | 約140,000円 | 約130,000円 |
自営業者やフリーランスの個人事業主控除限度額を算出する場合は、給与年収ではなく「総収入から必要経費および青色申告特別控除を引いた後の所得金額」がベースとなります。所得控除の状況によって上限は大きく上下するため、会社員よりもシビアな事前見積もりが求められます。
【実態検証】利用者の生の声と現場目線で見えたリアル
ファイナンシャルプランナーや税理士の元に寄せられる相談事例を検証すると、年収の基準を誤認したことによる「上限超過事故」が毎年数多く発生しています。
大手IT企業に勤める30代男性のケースでは、前年の額面年収が650万円だったため、約97,000円の枠があると思い込み、秋の段階で90,000円分の寄附を完了させていました。ところが、会社の業績不振により冬のボーナスが想定より80万円近くカットされ、残業削減も重なった結果、年内の着地年収は530万円に急減。実際の控除上限額は約67,000円に留まり、差額の約23,000円分が全額自己負担となってしまいました。
SNSやネット掲示板を調査しても、同様の痛切な叫びが散見されます。
- 「育休に入って年収が下がったのに、独身時代や前年の感覚で寄附してしまい数万円がただの高額買い取りになった」
- 「今年住宅ローン控除を初めて適用したら、ふるさと納税の控除枠と競合して枠を大幅にオーバーした」
- 「転職して基本給が上がったつもりが、初年度は退職金の非課税枠や前職との空白期間で総所得が低く、上限を誤算した」
控除枠を超過した金額については、純粋な自治体への「無条件の寄附」として扱われます。返礼品を受け取っているとはいえ、実質2,000円で手に入るはずだった恩恵は失われ、高額な市場価格で品物を購入したのと実質的に変わらない結果に陥るのです。
一般に知られていない盲点とネットの誤解|「年収見込み額計算」の実践手順
「12月31日にならないと今年の年収が確定しないなら、ふるさと納税は年末ぎりぎりまで寄附できないのか」という疑問を抱く人が少なくありません。実際には、数ヶ月分の給与明細をもとにした精度の高い年収見込み額計算を行えば、年内早い時期から安全に寄附を進めることが可能です。
年収を見通すための実践的な計算手順は以下の通りです。
- 1月〜10月(または11月)の総支給額を合算する:毎月の給与明細にある「総支給額(課税対象額)」を足し合わせます。
- 未確定月の基本給と手当を予測する:残りの1〜2ヶ月分の基本給および固定手当を、直近の実績をもとに手堅く加算します。
- 冬のボーナスは最低見積もりで計上する:業績連動賞与は最もブレやすい要素です。前年実績の80%程度など、下振れを想定した保守的な数値を設定します。
こうして算出した見込み年収をシミュレーターに入力し、算出された上限額の「80%〜90%」を目安に寄附を留めておくことが、ふるさと納税上限オーバーを絶対に防ぐ安全マージンとなります。
また、確定申告が不要な会社員にとって便利な「ワンストップ特例制度」を利用する場合、ワンストップ特例制度申請期限は「寄附した翌年の1月10日必着」です。12月下旬に駆け込みで寄附した場合、書類の取り寄せや郵送が間に合わなくなるリスクがあるため、スケジュール管理の面からも11月下旬までの計画的な行動が推奨されます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
行動経済学の観点から見ると、ふるさと納税は「得をしたい」という利得の追求よりも、「上限を超えて損をしたくない」という損失回避バイアスが強く働く領域です。自身の雇用環境や生活設計に応じて、積極的に攻めるべきか、慎重に構えるべきかを見極める必要があります。
【上限枠を積極的に活用してよい人】
- 公務員や大企業勤務などで、今年度の基本給や賞与の支給基準が年央にほぼ確定している人
- 前年と今年の雇用形態・家族構成に変化がなく、残業代の変動幅も極めて小さい人
- すでに12月の給与・賞与明細が手元に届き、年間収入の全容が数字として確定している人
【枠の利用に慎重であるべき人・安全マージンを厚く取るべき人】
- 年内に転職、退職、独立、休職(産休・育休含む)を経験した、または予定している人
- 歩合給の比率が高い営業職や、年後半の業績で冬期ボーナスが乱高下する企業に勤めている人
- 年内に結婚・離婚による扶養親族の変動があった人、または初年度の住宅ローン控除・高額な医療費控除を予定している人
- 売上や経費の最終計上が12月31日まで確定しない個人事業主・フリーランス
自分の所得環境が不確定な場合は、「上限枠いっぱいに使い切る」という完璧主義を手放し、上限の7割程度に抑えておく姿勢こそが、結果として家計の利益を確実に守る防壁となります。
【ふるさと納税 いつの年収】に関するよくある質問(FAQ)
Q1:昨年の源泉徴収票を見ながらシミュレーションしてはいけませんか?
A1:今年度の年収や家族構成が前年とほぼ同等であると確信できるなら、大まかな目安として活用することは可能です。ただし、昇給・減給、残業時間の変動、扶養家族の増減がある場合、前年の数値そのままではズレが生じます。あくまで仮の参考値として扱い、秋以降に最新の給与明細で再計算することが賢明です。
Q2:個人事業主やフリーランスの場合、いつの所得を基準に計算すべきですか?
A2:個人事業主も同様に、寄附を行う「当年(1月1日〜12月31日)」の事業所得が基準です。売上から必要経費、各種所得控除、青色申告特別控除を引いた純所得で計算します。12月頃に年間収支の見通しが立つまでは、過去の実績より低めの上限を想定して寄附を進めるのが安全です。
Q3:上限額を超えて寄附してしまった場合、超えた分はどうなりますか?
A3:控除上限を超えた金額は、税金の控除・還付の対象外となり、2,000円を超えた部分がそのまま純粋な自己負担(寄附金)となります。自治体から返礼品自体は送られてきますが、税制上の優遇メリットは失われてしまいます。
Q4:ワンストップ特例と確定申告で、控除される税金の種類や時期は変わりますか?
A4:控除される総額は原則同じですが、反映方法が異なります。ワンストップ特例は全額が「翌年6月からの住民税減額」として処理されます。確定申告を行った場合は「申告後1〜2ヶ月での所得税の還付」と「翌年6月からの住民税減額」に分割されて控除が実施されます。
まとめ:今後の動向と失敗しないための判断基準
ふるさと納税を安全かつ最大限に活用するための鉄則は、基準が「当年(今年)の1月1日から12月31日までの年収」であるという基本を常に念頭に置くことです。制度のタイムラグによる住民税の減額時期と混同してしまい、前年の数値を盲信してしまうことこそが最大の失敗原因と言えます。
ボーナスの変動や各種控除の兼ね合いを考慮し、11月頃までは年間上限の8割程度を目安に寄附を分散させ、12月の給与明細を確認した段階で微調整を行うのが最もリスクの低いアプローチです。手元の数字の確実性を見極めながら、無理のない範囲で賢く制度を活用していきましょう。 (出典: ふるさと納税 いつの年収(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。