領収書とは?レシートとの違いや書き方・2026年最新ルール徹底解説
ビジネスの商取引や日常の経費精算で頻繁にやり取りされる「領収書」。日常業務で何気なく受け取っている書類ですが、「レシートがあるのにわざわざ領収書をもらう意味はあるのか」「宛名が『上様』でも経理や税務調査で通用するのか」といった実務上の疑問や現場の混乱は後を絶ちません。
取引の電子化や法令遵守が厳格化された2026年現在、インボイス制度(適格請求書等保存方式)の定着や電子帳簿保存法の完全運用により、領収書の取り扱いルールはかつてない転換点を迎えています。本稿では、領収書の法的位置づけからレシートとの決定的な証拠能力の差、税務調査をクリアする正しい書き方、万が一の紛失・再発行トラブルへの防衛策まで、第一線の現場取材と税制基準に基づいて徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:領収書は代金受領を証明する民法上の「受取証書」であり、取引の詳細(品目)が明記されたレシートの方が税務上の証拠能力が高いケースも多い。
- 要点2:インボイス制度下では「適格請求書」または「適格簡易請求書」の要件を満たす必要があり、宛名のない手書き領収書や「お品代」表記は仕入税額控除を否認される重大リスクがある。
- 要点3:電子帳簿保存法によりデータ受領した電子領収書の紙出力保存は原則不可となり、法人は最長10年、個人は原則7年の適正なデータ保管体制が必須である。
【本質と法的根拠】領収書とは何か?レシートとの決定的な違いを解剖
領収書とは、商品やサービスの対価として金銭を支払った際、売り手が買い手に対して「代金を正当に受け取った」という事実を証明するために発行する証憑(しょうひょう)書類です。法律上は民法第486条に規定される「受取証書」に該当し、弁済(支払い)を行った側は、受取人に対してその引き換えとして受取証書の交付を請求する法的な権利を有しています。
税務や会計の実務において、領収書は経費の存在を証明する最重要書類として扱われます。しかし、現場で最も多い誤解が「レシートより手書きの領収書の方が格上であり、税務上も有利である」という思い込みです。実際には、品目の明細が1点ずつ印字されるレシートの方が、「いつ、どこで、何を、いくらで買い、事業に関連しているか」を客観的に立証しやすいため、税務調査における事実認定ではレシートの方が高い信憑性を持つ場面が多々あります。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 法的効力(根拠規定) | 民法第486条(受取証書の交付請求) | 支払完了の同時履行・証明 | 二重請求防止と過失相殺を防ぐ絶対的証拠 |
| 記載内容の粒度 | 手書き領収書は「総額」表記が主流 | レシートは購入商品ごとの単品明細 | 事業関連性の立証にはレシート明細が圧倒的に優位 |
| 収入印紙の要否 | 売上代金5万円以上(税抜)で200円〜 | 紙の発行時に貼付・消印が必要 | PDFや電子領収書は金額に関わらず印紙税非課税 |
| 保管義務期間 | 法人:原則7年間(欠損金繰越時は最長10年間) | 個人:原則7年間(白色申告の一部は5年) | 電子帳簿保存法の検索要件を満たした一元管理が必須 |

【実態検証】利用者の生の声と現場目線で見えたリアル
企業の経理担当者や税理士、現場のビジネスパーソンを対象にしたヒアリング調査では、長年信じられてきた「経費精算=手書き領収書」という慣習が、むしろ業務効率を落とし、不正リスクを高めているという生々しい実態が浮き彫りになっています。
東証プライム上場企業の経理責任者は、社内インタビューで次のように語っています。
「毎月の経費精算で『お品代』と書かれた手書き領収書が回ってくると、審査の手間が倍増します。高級文具を買ったのか、私物のゲーム機を買ったのかが分からないためです。国税局の査察でも、手書きの曖昧な領収書は真っ先に『架空・私的流用の疑い』としてサンプリング抽出されます。現場には『明細が印字されたレジレシートをそのまま提出してほしい』と周知を徹底しています」
また、SNSや知恵袋などのコミュニティでは「飲食店の店員に宛名を伝えたが漢字を間違えられた」「忙しいレジ前で領収書発行を頼むのが気まずい」といったトラブルの声が後を絶ちません。現場のリアルな結論として、小売店や飲食店での日常的な決済では、POSレジから出力される印字レシート(または適格簡易請求書)をそのまま受け取る方が、記載ミスや改ざんの疑いを防ぐ上で最も安全で合理的です。
【完全マニュアル】税務調査で弾かれない「正しい領収書の書き方」と必須記載事項
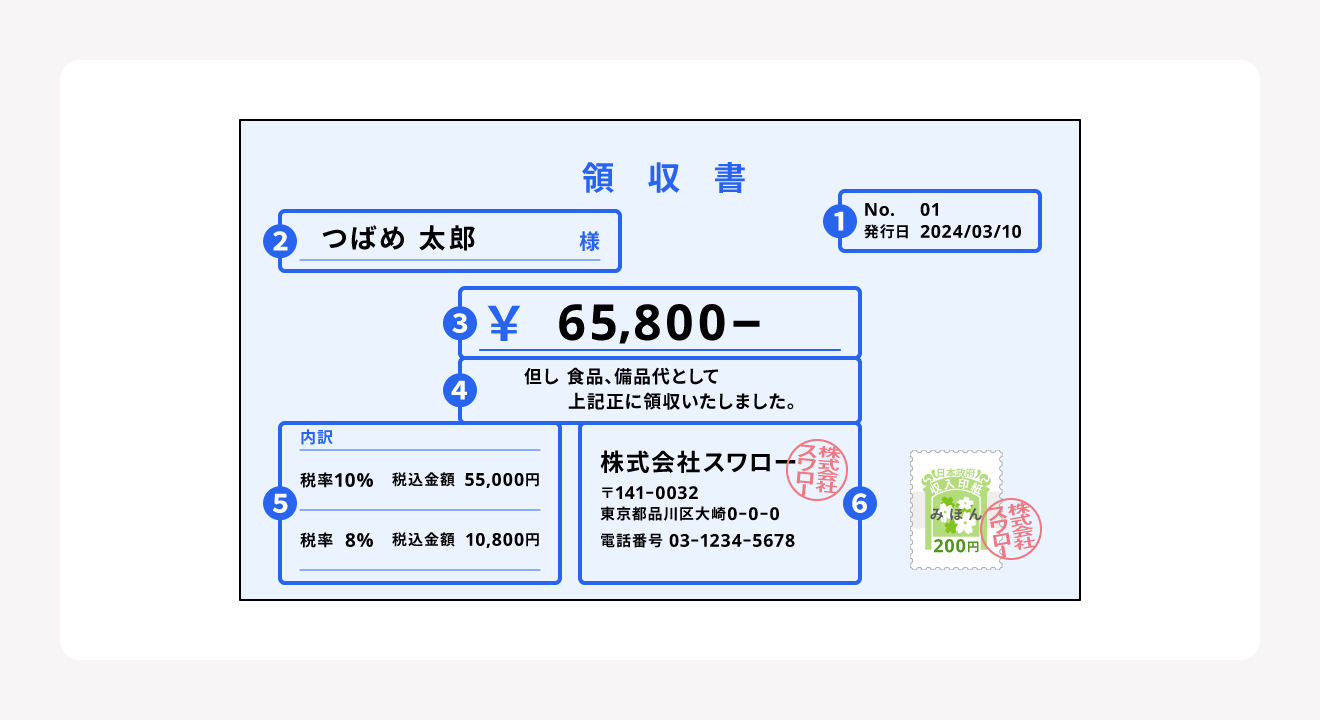
手書きや個別のフォーマットで領収書を発行する場合、記載漏れがあると受取証書としての信頼性を失い、税務調査で経費計上を否認される引き金になります。法的に完全な領収書を作成するための必須6項目は以下の通りです。
1. 発行年月日:支払いが完了した正確な日付(西暦または和暦)を記載します。年を省略したり、後からまとめて日付を記入することは不正計上とみなされるため厳禁です。
2. 宛名:支払者の氏名または企業名(正式名称)を正確に記載します。「上様」や「空欄(宛名なし)」は、インボイス制度上、小売業や飲食業などの特定業種を除き仕入税額控除の対象外となります。
3. 金額:改ざん防止の措置を施して記載します。金額の先頭に「¥」や「金」、末尾に「-」や「※」を付け、3桁ごとにカンマを挿入します(例:¥1,100,000-)。
4. 但し書き:購入した品目やサービスの具体的な内容を記載します。「お品代」や「お代金として」といった抽象表現は経費の実態確認ができないため避け、「〇〇プロジェクト用書籍代として」「〇〇様との会食代(〇名)として」と明記します。
5. 発行者の情報:発行者の名称(会社名・屋号)、所在地、電話番号を記載し、角印または社判を押印します。
6. インボイス登録番号:適格請求書発行事業者の登録番号(T+数字13桁)を記載します。
また、金銭の受取書として紙で発行する場合、受取金額が税抜5万円以上になると収入印紙の貼付と消印が必須になります。印紙の貼付を怠ると、印紙税法違反として本来の印紙税額の3倍に相当する過怠税が課されるため注意が必要です。ただし、PDF送付やWeb発行などの電子領収書であれば、印紙税法上の「課税文書の作成」に該当しないため、金額に関わらず収入印紙は不要です。
【2026年最新】インボイス制度と電子帳簿保存法で激変した領収書ルール
2026年の税務実務において最もクリティカルなのが、インボイス制度(適格請求書等保存方式)と電子帳簿保存法の完全遵守です。従来の「日付、金額、発行者さえあれば経費にできる」という感覚で処理すると、消費税の仕入税額控除が適用できず、企業や個人事業主が多額の税負担を被る事態に直結します。
インボイス制度において、領収書は「適格請求書(インボイス)」または「適格簡易請求書(簡易インボイス)」としての要件を満たす必要があります。不特定多数を顧客とする小売業、飲食業、タクシー業、駐車場業などでは、宛名記載を省略できる「適格簡易請求書」の発行が認められていますが、それ以外のBtoB取引では正規の宛名、税率ごとに区分した消費税額および適用税率、Tから始まる登録番号の記載がなければインボイスとして認められません。
さらに電子帳簿保存法により、電子メールで送付されたPDF領収書や、ECサイトのマイページからダウンロードした電子領収書は、「電子データのまま保存」することが義務付けられています。紙に印刷してスクラップブックに貼る旧来の保存方法は原則として認められず、「取引年月日・取引金額・取引先」で検索可能な状態を整え、訂正削除履歴が残るクラウドストレージやタイムスタンプを付与したシステム内で厳格に保管しなければなりません。
一般に知られていない盲点とネットの誤解|紛失・再発行のトラブルシューティング
ネット上には「領収書を無くしたら自作の出金伝票でいくらでも経費にできる」「領収書は頼めば何回でも再発行してもらえる」といった誤った言説が散見されますが、これらには重大な落とし穴が存在します。
まず、領収書を紛失した場合の経費精算についてです。税法上、領収書の紛失=即座に経費否認となるわけではありません。購入事実を裏付ける客観的証拠(クレジットカードの利用明細書、銀行振込の控え、取引先からの納品書・請求書、購入時の確認メールなど)を添付し、社内の出金伝票に取引日時、支払先、金額、具体的理由を詳細に記録することで、法人税・所得税法上の経費として認められる余地があります。ただし、インボイス制度上の仕入税額控除を受けるためには、発行事業者からのインボイス再交付が原則として求められます。
次に再発行のルールですが、売り手側に領収書を再発行する法的な義務はありません。二重発行による架空経費の計上や悪用を防ぐため、再発行を拒否する企業も多く存在します。もし再発行に応じる場合であっても、発行側は領収書に「再発行」と大きく赤字で明記し、二重計上を防止する措置を講じることが商取引上の鉄則です。
【プロの結論】経理コンプライアンスの視点から見出すべき判断基準
企業や組織における経費精算のトラブルを根絶するためには、単なる税制の暗記にとどまらず、組織統制(ガバナンス)とリスクマネジメントの観点から明確な運用基準を設ける必要があります。
社内におけるモラルハザード(不正精算や私的流用)は、ルールの曖昧さや「手書き領収書なら融通が利く」という現場の甘えから発生します。健全なコンプライアンス体制を構築するためには、個人と組織の間に厳格な規律を敷き、例外処理を極力排除することが求められます。
【今すぐレシート・電子明細に一本化すべきケース】
・飲食店、コンビニ、家電量販店、ドラッグストアでの日常的な購入
・タクシー代やコインパーキングなどの交通・移動費
・品目明細を1点ずつ社内システムに記録・突合する必要がある消耗品費
【手書き領収書や個別請求書発行を依頼すべきケース】
・慶弔見舞金や社葬など、レジレシートが発行されない特殊な取引
・BtoBの大口取引で、契約書番号や個別プロジェクト名の明記が契約上義務付けられている場合
・POSシステムが未導入の小規模事業者との間で、インボイス番号を含む法定記載事項を手書きで補完する必要がある場合
【領収 書 と は】に関するよくある質問(FAQ)
Q1:レシートがあれば領収書をもらわなくても経費精算できますか?
A1:問題なく経費精算できます。品名、購入日、金額、店舗名が明記されたレシートは、むしろ税務調査において事業関連性を証明する強い証拠となります。インボイス制度においても、適格簡易請求書の要件を満たしたレシートであれば仕入税額控除が適用可能です。
Q2:宛名を「上様」とした領収書はインボイスとして認められますか?
A2:業種によって異なります。小売業、飲食業、タクシー業などの特定業種が発行する「適格簡易請求書」であれば宛名なしや「上様」でも認められますが、卸売業やコンサルティング業などの一般的なBtoB取引では正式な事業者名(宛名)の記載がないとインボイスとして認められません。
Q3:5万円以上の領収書に収入印紙が貼られていない場合、領収書は無効になりますか?
A3:領収書としての効力自体は有効です。代金を支払ったという民法上の証明力には影響しません。ただし、印紙税法違反となるため、発行者側に過怠税のペナルティが発生します。なお、PDFなどの電子データでやり取りされた領収書には印紙を貼る必要はありません。
Q4:領収書を紛失して再発行を断られた場合、経費に落とす方法はありますか?
A4:クレジットカード明細、銀行の振込明細、購入確認メール、商品の納品書などの客観的記録を揃え、社内の出金伝票を作成して事実関係を詳細に記録してください。法人税・所得税の損金・必要経費としては認められる可能性が高いですが、インボイス制度の仕入税額控除を受けることは難しくなる点に留意してください。
まとめ:透明性の高い経費処理がビジネスの信頼を守る
領収書は単なる紙切れではなく、企業や個人の商取引における信用を担保し、適正な税務申告を証明する法的証拠です。「とりあえず領収書をもらっておけば安心」という旧来の常識は通用しなくなっており、記載内容の具体性、インボイス要件の合致、そして電子帳簿保存法に則ったデータ管理が不可欠となっています。
無用な税務リスクや社内トラブルを回避するためにも、曖昧な手書き領収書への依存から脱却し、詳細なレシートや電子明細を活用した透明性の高い経費精算体制を確立してください。 (出典: 領収 書 と は(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。