60歳以降の国民年金は払うべき?任意加入の損得と満額への分岐点
60歳の誕生日を迎えた瞬間、長年続いてきた国民年金保険料の納付義務は法的に終了します。しかし、年金定期便に印字された将来の見込み額を見て「思ったよりも満額に届いていない」「これだけで老後の生活費は足りるのか」と不安を覚える人は少なくありません。公的年金は原則として20歳から60歳になるまでの40年間(480ヶ月)、保険料を欠かさず納めて初めて満額を受給できる構造になっているためです。
学生時代の未納期間や転職時の空白、自営業期間の免除などにより、加入月数が480ヶ月に達していない場合、60歳以降に自ら保険料を納める国民年金任意加入制度を活用することで、将来受け取る老齢基礎年金を満額へ近づける道が用意されています。一方で、定年後も会社員やパートとして働く場合の厚生年金との兼ね合いや、国会で紛糾した「納付期間65歳延長問題」の動向など、制度の全貌は複雑です。損をしないために知っておくべき実情と判断基準を紐解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:国民年金の加入月数が480ヶ月未満なら、60歳以降も「任意加入」することで老齢基礎年金を満額まで増額でき、元を取る目安は約10年である。
- 要点2:60歳以降に再雇用やパートで厚生年金に加入して働く場合は、任意加入せずとも「経過的加算」によって基礎年金の不足分が実質的に埋まる。
- 要点3:世論を騒がせた国民年金納付の「65歳延長」は見送られた経緯があり、2026年現在も60歳以降の国民年金納付は完全な「個人の任意」である。
【2026年最新】60歳以降の国民年金は払うべき?任意加入制度の仕組みと満額受給への道
60歳以降に国民年金保険料を支払う最大の目的は、老齢基礎年金満額受給に近づける点にあります。国民年金の保険料納付済月数が480ヶ月(40年)に1ヶ月でも不足していれば、受け取れる年金額はその分だけ生涯減額されます。2026年度水準における老齢基礎年金の満額は年額約81万6000円(月額約6万8000円)前後で推移していますが、過去に未納や未加入の期間があると、この満額ラインから確実に削り取られてしまうのが現実です。
そこで救済策として機能するのが「国民年金任意加入制度」です。日本国内に住所を持つ60歳以上65歳未満の人が、年金事務所や市区町村窓口で手続きを行うことで、最大65歳までの5年間(未納分の月数を上限)保険料を納め続けることができます。厚生労働省の統計によると、学生時代の未加入特例や免除期間の影響で、60歳到達時点で満額受給の要件を満たしていないシニアは約2割から3割存在すると報告されています。
任意加入における損得勘定は極めてシンプルです。1ヶ月分の国民年金保険料(2026年度で月額1万7000円台前半)を支払うと、将来受け取る老齢基礎年金は年額約1700円(満額÷480ヶ月)増額されます。この増額分は一生涯受け取れる終身年金であるため、受給開始から約10年間生存すれば支払った保険料の元が取れる計算です。厚生労働省の「簡易生命表」によると、65歳男性の平均余命は約20年、女性は約24年におよびます。平均寿命まで生きる前提に立てば、任意加入で投じた資金は回収率200%前後の高い利回りを生み出す貯蓄型運用と同等の効果を発揮します。

国民年金「納付期間65歳延長」の真相|年金制度改正の経緯まとめ
「国民年金は65歳まで支払いが義務化されるのではないか」という不安の声がネットやSNSで繰り返し拡散されてきました。この騒動の発端は、5年に一度行われる公的年金の財政検証(2024年夏公表)において、厚生労働省が「国民年金の納付期間を現行の40年(60歳まで)から45年(65歳まで)へ延長した場合の試算」を公表したことにあります。
当時、少子高齢化に伴う将来の基礎年金給付水準の低下を防ぐ切り札として検討されたこの案ですが、自営業者や非正規雇用者から「月約1万7000円の負担増が5年間も続くのか」「実質的な大増税だ」という強い反発が巻き起こりました。当時の特番インタビューや報道各社の取材でも、シニア層だけでなく現役世代からも「家計が持たない」という悲痛な声が相次ぎました。結果として、政府・与党は世論の反発と経済的影響を鑑み、法改正案への即時盛り込みを見送ったという年金制度改正の経緯まとめが存在します。
2026年現在において、国民年金の納付期間延長は義務化されていません。あくまで60歳以降の納付は「任意」であり、自分自身の年金額を満額に近づけたい人だけが選べる制度として維持されています。ネット上に溢れる「勝手に65歳まで引き落とされる」といった誤情報は明確なデマであり、自ら申請手続きを行わない限り、60歳を過ぎて勝手に国民年金の納付書が届くことはありません。
会社員・パート必見|60歳以降の厚生年金加入と「経過的加算」のカラクリ
定年後も再雇用やパートタイマーとして働く人にとって、最も混同しやすいのが「国民年金」と「厚生年金」の境界線です。結論から言えば、60歳以降に勤務先で社会保険(厚生年金)に加入する場合、国民年金の任意加入手続きは原則として不要です。
会社員や厚生年金が適用される週20時間以上のパート勤務を続けると、60歳以降も厚生年金保険料を支払い続けます。この際、国民年金(基礎年金)の枠組みではなく、厚生年金の「経過的加算(差額加算)」という制度を通じて、基礎年金の不足分が自動的に補填される仕組みが存在します。
経過的加算とは、20歳から60歳までの間に国民年金の未納・未加入月数があった人が、60歳以降に厚生年金へ加入して働いた際、「実質的に老齢基礎年金の満額相当まで引き上げる」計算が厚生年金側で行われる制度です。つまり、60歳以降パートの厚生年金加入であっても、働いて厚生年金保険料を納めていれば、国民年金に任意加入したのとほぼ同一の増額効果が給与天引きの中で完結します。加えて厚生年金では、将来の報酬比例部分(上乗せ年金)も同時に積み上がります。
さらに注目すべきは、在職老齢年金2026年最新の法改正動向です。長年、シニア層の就労意欲を削ぐ元凶と批判されてきた在職老齢年金(給与と年金の合計額が基準を超えると年金が減額される仕組み)は、支給停止調整額の見直しや緩和が進められてきました。60歳以降も働く意欲のある人にとって、働き損になりにくい環境が整えられつつあります。
徹底比較|60歳以降の納付方法と年金受給パターンの損得勘定
60歳以降にどのような就労形態を取り、年金に対してどの手続きを選択すべきか。それぞれのパターンにおける金銭的負担、受給額への影響、費用対効果を以下の客観データ比較表にまとめました。
| 選択パターン | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| ① 国民年金の任意加入 (未就労・自営業・非扶養) | 保険料:月額約1.7万円 年金額増加:年額約1,700円/月納付 回収目安:約10年(75歳前後) | 加入月数が480ヶ月未満で、社会保険のない個人事業主や完全リタイア層 | 極めて確実性の高い老後投資。貯蓄に余裕があり、480ヶ月に達していない場合は最優先で検討すべき。 |
| ② 60歳以降の厚生年金加入 (再雇用・正社員・社保パート) | 保険料:労使折半(給与比例) 増額:基礎年金補填(経過的加算)+報酬比例部分の上乗せ | 週20時間以上かつ所定要件を満たす勤務形態のシニア就労者 | 会社が半分保険料を負担するため最も有利。任意加入の個別手続きも不要となり一石二鳥。 |
| ③ 納付せず受給開始 (現状維持・納付終了) | 追加負担:0円 受給額:これまでの加入月数に応じた額で固定 | すでに納付月数480ヶ月を満たしている人、または手元資金を優先したい人 | すでに満額要件を達成しているなら任意加入自体が不可。未納がある人は減額が一生続く点に留意。 |
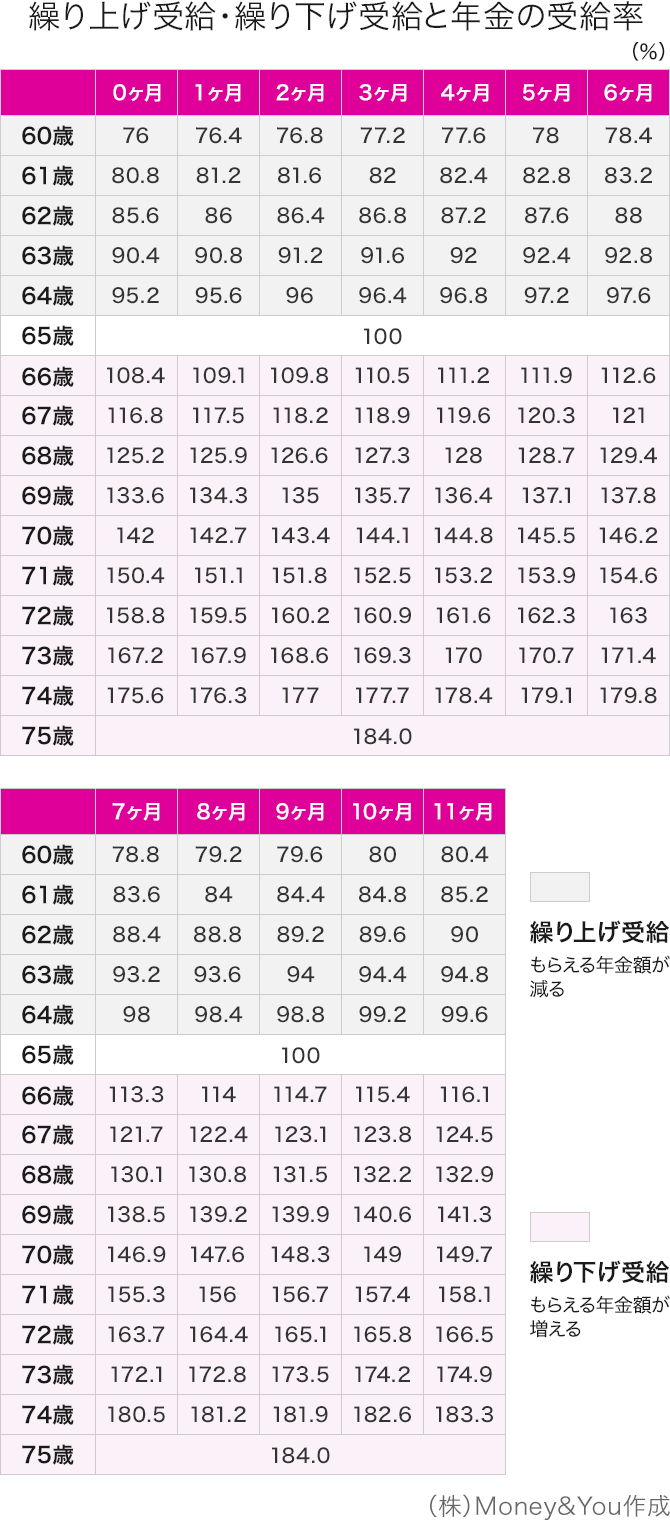
| ④ 年金繰り下げ受給の併用 (受給を66〜75歳へ遅らせる) | 増額率:1ヶ月あたり+0.7% 70歳繰り下げで+42% 75歳繰り下げで+84% | 65歳以降も十分な勤労収入や不労所得があり、年金に頼らず生活できる人 | 任意加入や経過的加算でベースの受給額を引き上げた上で繰り下げを行うと、増額率の掛け算効果が最大化する。 |
表から明らかなように、加入月数480ヶ月に満たない人が最も手取りを最大化できるルートは、厚生年金適用事業所で就労して会社折半で年金を底上げするか、自腹で任意加入して老齢基礎年金のベースを上限まで引き上げることです。その上で年金繰り下げ受給の損得を考慮し、65歳以降も受給を遅らせれば、1ヶ月あたり0.7%の増額率が「底上げされた満額ベース」に対して乗算されるため、終身の安定収入は強固なものになります。
【実態検証】「60歳で国民年金払わないとどうなる?」現場のリアルと落とし穴
インターネット上の相談掲示板や知恵袋、年金事務所の相談ブースでは、「60歳になったので国民年金の支払いをやめたが、将来何か困ることはあるのか」という疑問が絶えません。ここでは、現場取材で見えてきた実際のトラブル事例と見落とされがちな落とし穴を検証します。
まず、加入可能年数が480ヶ月に達していない状態で支払いを終了した場合、「未納期間の割合に応じて、老齢基礎年金が生涯減額されたまま確定する」ことになります。例えば、過去に学生時代の未納や転職時のブランクが累計3年間(36ヶ月)あった場合、満額より年間約6万1000円、月額にして約5000円少ない年金額が生涯固定されます。「月に5000円程度なら大差ない」と放置するケースが見られますが、85歳までの20年間で約122万円、90歳までの25年間で約153万円の差額となり、医療費や介護費用が必要となる晩年にボディブローのように家計へ響いてきます。
さらに深刻なのが、老齢基礎年金の受給資格期間(原則10年=120ヶ月)を満たしていないケースです。長年海外に滞在していた人や、自営業で困窮して未納を放置し続けた人の中には、60歳時点で合算期間が120ヶ月に届いていないシニアが存在します。この場合、60歳で支払いを止めれば受給権そのものが得られず、将来受け取れる公的年金が1円も出ない「無年金者」になってしまいます。このような危機的状況を防ぐため、制度上は65歳以降も最長70歳まで納付可能な「特例任意加入」が用意されていますが、受給資格期間の不足に気付くのが遅れるほど選択肢は狭まります。
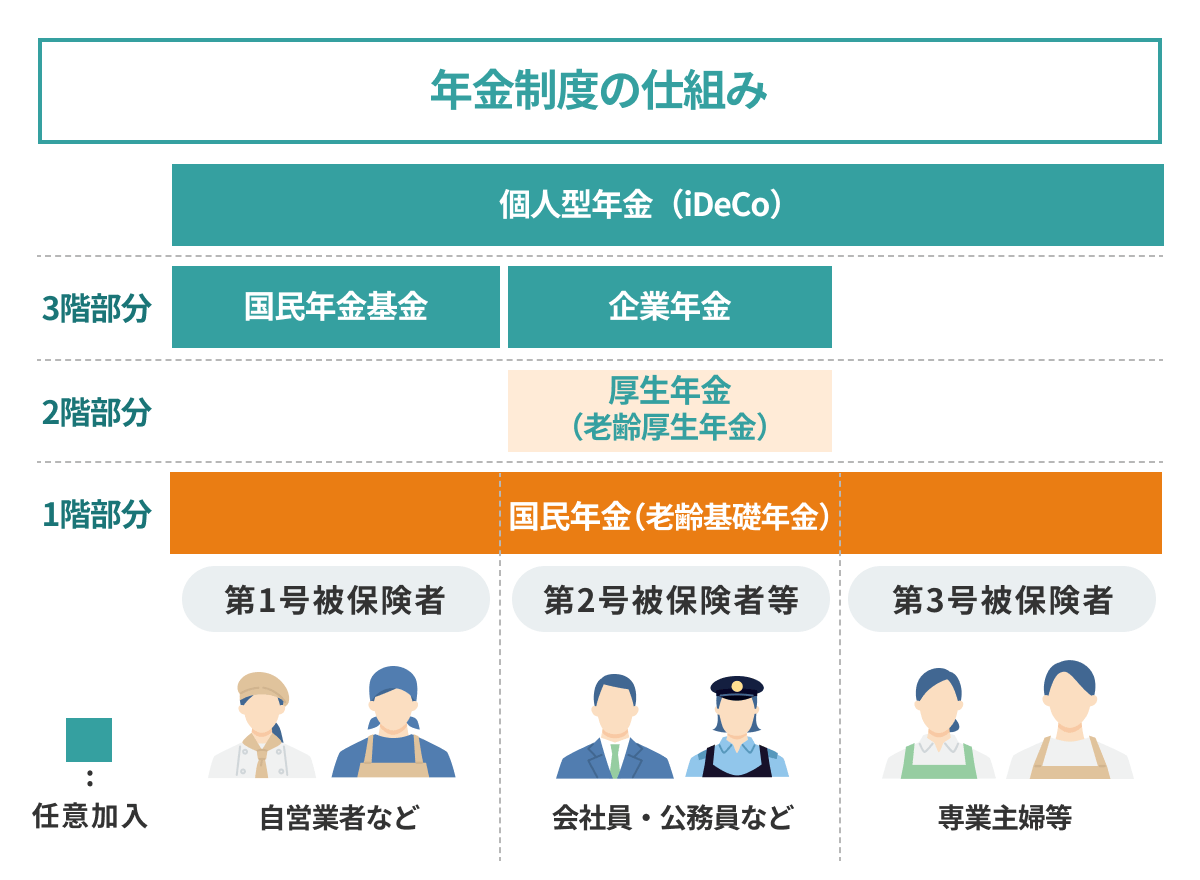
一方で、60歳時点で「すでに納付済月数が480ヶ月を満たしている人」については、これ以上国民年金に任意加入することは法律上できません。窓口で「もっと増やしたいから払いたい」と申し出ても受け付けられないため、自営業者であれば「国民年金基金」や「付加年金」、あるいは「iDeCo(個人型確定拠出年金)」の加入継続を模索するのが正しい資産防衛策となります。
一般に知られていない盲点とネットの誤解
シニア層の年金相談において、特に誤解が集中しているのが「国民年金保険料支払い理由」と配偶者(第3号被保険者)の関係性です。
サラリーマンの夫に扶養されてきた専業主婦(第3号被保険者)の場合、自ら保険料を直接納付した経験がないため、「60歳以降はどうなるのか」という手続きの混乱が頻発します。重要な事実は、第3号被保険者であっても資格は60歳の誕生日前日で自動喪失するという点です。夫が60歳以降も会社員として働き続けていたとしても、妻自身が60歳に達した時点で「第3号」の枠組みからは外れます。もし妻の年金記録に過去の未納期間がある場合、夫の扶養に入り続けるだけでは未納は埋まらず、妻本人が個別に「国民年金任意加入」を行って自費で保険料を納めなければ満額には届きません。
また、ネット上では「年金制度はいずれ破綻するから、60歳以降に保険料を払うのは政府への寄付のようなもので損だ」という極端な言説が散見されます。しかし、公的年金は単なる金融商品ではなく、国の財政投入(基礎年金給付の半分は国庫負担=税金)によって支えられている終身保険です。民間の個人年金保険で、実質利回りが約10年の生存で元本回収に達し、さらにインフレ耐性(物価スライド機能)を備えた商品は民間金融機関には存在しません。制度の持続可能性に関する過度な悲観論に惑わされ、生涯にわたる受給枠を自ら放棄してしまうことこそが最大の金銭的損失といえます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
家族社会学や高齢期の心理的自立の観点から見ても、老後の「確定した終身受給権」を最大化しておくことは極めて重要です。日本社会において、老後に子ども世代へ経済的・精神的に過度な依存をしてしまう背景には、親側の確固たる基礎収入の不足があります。「自分の老後は自分で完結させる」という健全な心理的バウンダリー(境界線)を確立するためにも、60歳以降の年金選択は明確な基準で判断すべきです。
【任意加入を強くおすすめできる人】
- 納付済月数が480ヶ月に届いておらず、厚生年金に加入する予定がない人:完全リタイアした人や個人事業主・フリーランスは、手元資金を取り崩してでも任意加入を行い、満額まで近づける経済合理性が極めて高い。
- 過去に免除や未納、学生特例の追納期限(10年)が過ぎてしまった人:追納できなくなった過去の穴を正規に埋められる最後の手段が60歳以降の任意加入です。
- 健康状態に大きな不安がなく、平均寿命まで生きる自信がある人:65歳から75歳までの10年間受給すれば元が取れ、80歳・90歳と長生きするほど純粋なプラス利益が積み上がります。
【任意加入が不要・慎重になるべき人】
- すでに納付済月数が480ヶ月を満たしている人:制度上、これ以上老齢基礎年金を上乗せする任意加入はできません。
- 60歳以降も社会保険(厚生年金)に加入して働く予定の人:厚生年金の「経過的加算」によって基礎年金の未納分が自然に埋まるため、個別に国民年金の任意加入手続きをする必要はありません。
- 手元の現預金が極端に枯渇しており、直近の生活維持が困難な人:年金は将来の生活を支えるものですが、足元の生活防衛資金を削ってまで任意加入保険料を納めるのは本末転倒です。まずは現金の確保を優先すべきです。
【60歳以降の国民年金】に関するよくある質問(FAQ)
Q1:60歳時点で年金の受給資格期間(10年)が足りない場合はどうすればいいですか?
A1:受給資格期間の120ヶ月に満たない場合は、まず60歳から65歳までの「任意加入」を行い、それでも10年に届かない場合は、昭和40年4月1日以前に生まれた人であれば70歳まで加入できる「特例任意加入制度」を活用できます。受給資格を満たさなければ過去の納付分も受給できなくなるため、至急年金事務所へ相談してください。
Q2:60歳以降に短時間パートで働く場合、国民年金と厚生年金のどちらが得ですか?
A2:週20時間以上など勤務先の要件を満たして「厚生年金」に加入できるのであれば、厚生年金が圧倒的に有利です。保険料の半分を雇用主が負担してくれる上、基礎年金の不足分を補う「経過的加算」と「報酬比例部分」の両方が増額されるため、自腹で全額負担する国民年金の任意加入よりも金銭的メリットが大きくなります。
Q3:任意加入の保険料を支払った後、もし早期に亡くなってしまったら掛け捨てになりますか?
A3:年金受給開始前や受給直後に本人が亡くなった場合、支払った保険料が全額戻るわけではありません。ただし、要件を満たす遺族がいれば「遺族基礎年金」や「寡婦年金」、あるいは一時金として「死亡一時金」が支給される仕組みがあり、完全な掛け捨てを防止するセーフティネットが用意されています。
Q4:国民年金が65歳まで全員納付になる法改正はいつから実施されますか?
A4:国民年金の納付期間を45年(65歳まで)に延長する案は、2024年の財政検証で議論されたものの、国民負担の急増や法制上の課題から即時法制化は見送られました。2026年現在も義務化の決定は下されておらず、現状はあくまで「未納分を埋めたい人が自発的に行う任意加入」のままです。
まとめ:今後の動向と失敗しないための判断基準
60歳以降の国民年金は、「もう払わなくてよいもの」と機械的に終わらせるのではなく、自分の年金受給履歴を精査し、将来の終身インカムを最適化するための戦略的選択肢です。480ヶ月の満額ラインに対して何ヶ月不足しているのか、定年後の再雇用やパート先で厚生年金に加入するのか、あるいは完全リタイアして個人で任意加入するのかによって、取るべき最善手は一人ひとり異なります。
まずは「ねんきんネット」や年金事務所の窓口で、自身の「これまでの納付月数」を正確に把握することから始めてください。長寿化が進むこれからの時代、10年の生存で投資元本を回収でき、その後は生涯にわたって確実にプラスを生み出し続ける公的年金の増額システムは、シニア世代に残された最も堅実な生活防衛策と言えます。 (出典: 60 歳 以降 国民 年金(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。