年末調整の不足税額とは?12月給与が減る理由と追加徴収の罠
「12月の給与明細を見たら、いつもより手取りが数万円も少なくなっていた……」——年末の給与支給日に、このようなショックを受ける会社員や公務員は少なくありません。年末調整といえば「税金が戻ってくる(還付金)」というイメージが強いだけに、まさかの「天引き(追加徴収)」に直面して戸惑いや怒りを感じる方も多いのが実情です。
給与明細に記載された「年末調整 不足税額(または追徴額・不足額)」という見慣れない項目は、一体なぜ発生するのでしょうか。会社の手違いやペナルティなのか、それとも制度上の必然なのか。本稿では、国税庁の指針や最新の税務実務に基づき、不足税額が発生する根本原因、計算の仕組み、源泉徴収票の読み解き方から、確定申告によるリカバリー策までを網羅して解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:不足税額とは、毎月の給与から概算で天引きされていた所得税が「本来納めるべき年間税額」より少なかった場合に発生する精算差額です。
- 要点2:主な原因は「ボーナス時の税率と年間給与の乖離」「扶養家族の減少や配偶者の年収増(年収の壁突破)」「控除証明書の未提出」の3点に集約されます。
- 要点3:不足税額の天引きは罰金や会社のミスではなく、正規の税額精算です。書類未提出などが原因であれば、翌年2月〜3月の確定申告で税金を取り戻せます。
【真相解明】12月の給与が減る「不足税額」の正体と追加徴収の仕組み
年末調整の時期になると、職場の同僚が「還付金で臨時ボーナスが入った」と喜ぶ一方で、自分だけ手取りが削られて激しい不公平感を覚えるケースが後を絶ちません。しかし、税法上の構造を紐解くと、この「還付」と「不足(追加徴収)」は表裏一体の仕組みであることが分かります。
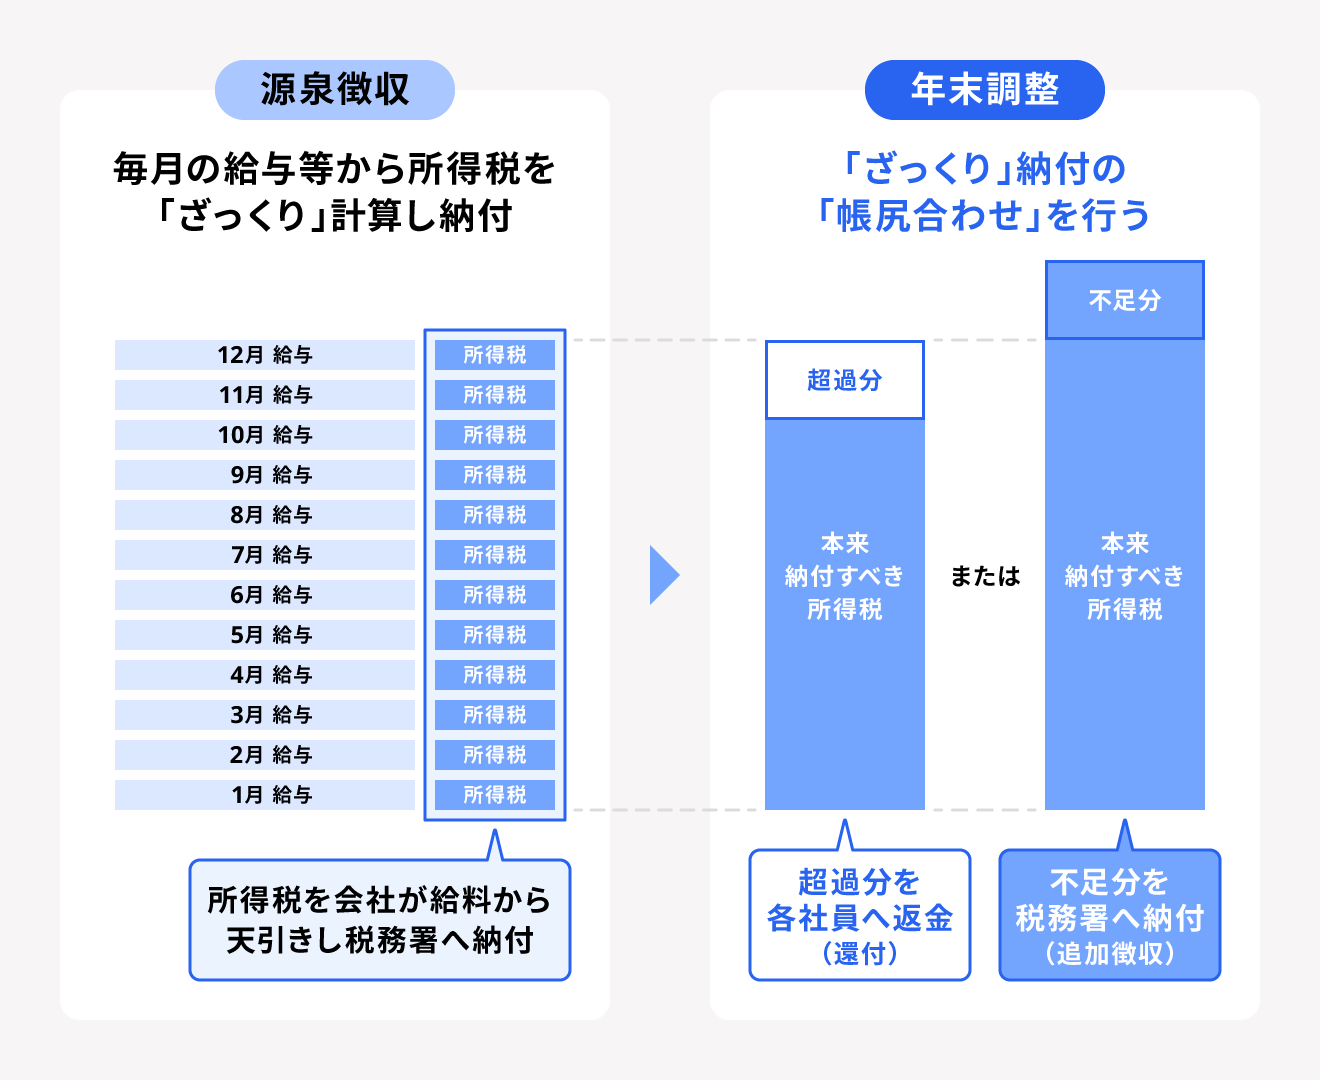
そもそも日本の給与所得者の所得税は、毎月の給料や賞与が支払われる際、「給与所得の源泉徴収税額表」に基づいて機械的に概算金額が天引き(源泉徴収)されています。この毎月の源泉徴収税額は、あくまで「その時点の月給が1年間続くと仮定した概算値」に過ぎません。
1年間の給与総額が確定する12月、会社は各種控除(扶養控除、配偶者控除、生命保険料控除、住宅ローン控除など)を適用して、その人が「真に納めるべき1年間の正しい所得税額(年税額)」を正確に再計算します。この年間税額と、1年間ですでに天引きされた「源泉徴収税額の累計」を突き合わせる作業こそが年末調整の本質です。
引きすぎだった場合は「還付金」として差額が戻ってきますが、天引き額が足りていなかった場合は、足りない差額を12月(または翌年1月)の給料から一括で差し引くことになります。これが「年末調整の不足税額(追加徴収)」の正体です。決してペナルティや理不尽な搾取ではなく、1年間の税金を帳尻合わせした結果に過ぎません。
年末調整で不足税額(追加徴収)が発生する5大原因を徹底解剖
毎月きちんと税金を引かれていたはずなのに、なぜ「不足」という事態に陥るのでしょうか。国税局の指導指針や税務相談の現場データから浮かび上がる、代表的な5つの要因を解説します。
1. 賞与(ボーナス)の源泉徴収税率と年収のギャップ
最も頻度の高い要因が賞与の計算ルールです。賞与から天引きされる所得税率は、「前月の給与額」と「扶養親族の数」を基準に決定されます。例えば、前月の給与が残業減少などで低かった場合、賞与の源泉徴収税率は低めに設定されます。しかし、年間を通じた給与総額が結果的に高水準だった場合、ボーナス時に引かれた税率では追いつかず、年末調整で大きな不足額が発生します。
2. 扶養親族の減少(就職・独立・別居など)
年頭に会社へ提出した「扶養控除等申告書」に記載していた扶養親族が、年の途中で要件から外れた場合です。大学生の子どもが就職して自立した、あるいはアルバイト年収が一定基準を超えて扶養から外れたにもかかわらず申告の修正を怠っていた場合、毎月受けていた「扶養控除分の減税」が一気に取り消され、12月に数十万円規模の不足税額となって跳ね返ってきます。
3. 配偶者の年収増や「年収の壁」突破
配偶者控除や配偶者特別控除を受けている世帯で、パートナーのパート・副業年収が当初の見込みよりも大幅に増加した場合です。いわゆる「年収の壁」を超えて控除枠が縮小・消滅すると、配偶者控除の恩恵が失われ、夫(または妻)の本税が増加して追加徴収が発生します。
4. 生命保険料控除・地震保険料控除などの証明書未提出
「毎年出しているから大丈夫」「提出期限に間に合わなかった」などの理由で、保険料控除申告書や各種証明書を会社に提出しなかった場合、適用されるはずの所得控除がゼロとして計算されます。その結果、本来よりも高い年税額が算出され、不足額の発生や還付額の大幅減につながります。
5. 年の途中で転職・中途入社し前職給与を合算した
年の途中で転職した場合、現在の会社で前職の「源泉徴収票」を提出して合算精算を行います。前職の退職時に税金が精算されていなかったり、前職と現職の合算によって課税所得のステージ(税率区分)が上がったりすると、毎月の源泉徴収額の合計では足りなくなり、現職の12月給与で差額が徴収されます。
【実態データ比較】還付されるケース vs 不足税額が出るケース
年末調整において「還付金を受け取る人」と「不足税額を徴収される人」の間には、どのような条件の違いがあるのか。以下の比較表で具体的な差異と家計への影響を整理しました。
| 判定区分 | 典型的な発生シナリオ | 精算時の影響・数値目安 | 編集部の見解・対策 |
|---|---|---|---|
| 税金が還付される人 | ・生命保険、地震保険、iDeCo等の控除をフル活用 ・住宅ローン控除(2年目以降)がある ・年の途中で扶養家族が増えた | 12月の手取りが+1万〜10万円以上増加する | 毎月の源泉徴収で多めに納めていた資金の返還。浪費せず貯蓄や投資へ配分するのが賢明。 |
| 不足税額が出る人 | ・賞与月の前月給料が異常に低かった ・配偶者や子どもの年収が上がり扶養から外れた ・控除証明書類を出し忘れた | 12月の手取りが−数千円〜数万円以上減少する | 書類未提出が原因なら確定申告で即時挽回可能。扶養外れなら年間手取りの正確な見直しが必須。 |
| ほぼ差額ゼロの人 | ・月給・賞与の変動が極めて少ない ・控除対象となる保険や扶養の変更が一切ない | 差額は±1,000円未満にとどまる | 源泉徴収税額表通りに精算が進んだ理想形。給与明細の税額欄の確認のみで問題なし。 |

【実態検証】「会社に罰金を取られた?」ネットにあふれる誤解と現場のリアル
SNSやネット掲示板(知恵袋・5ch等)を調査すると、毎年12月下旬には「年末調整で3万円も引かれた。会社の計算ミスではないか」「会社に罰金を取られたような気分になる」といった悲痛な書き込みが数多く散見されます。
こうした不満の背景には、「年末調整=必ずお金が戻ってくるボーナスイベント」という根強い認知バイアスが存在します。行動経済学における「プロスペクト理論」が示す通り、人間は「得られるはずだった利益を逃すこと」や「予期せぬ金銭的損失」に対して、実際の金額以上の強い精神的苦痛を感じます。年間を通して見れば適切な税額を納めているだけにもかかわらず、12月の手取りが減った瞬間に「損をした」と錯覚してしまうのです。
労務担当者への取材によると、「12月の給与支給日直後は、従業員から『控除額の計算根拠を教えてほしい』『なぜ引かれているのか』という問い合わせが集中し、業務が逼迫する」という現場の苦悩も浮き彫りになっています。不足税額の発生は会社の恣意的な判断ではなく、所得税法第190条に基づく厳格な法的義務です。感情的な不信感を持つ前に、まずは自分の給与明細と源泉徴収票の数値を冷静に確認することが大切です。
給与明細と源泉徴収票で不足税額を確認する具体的チェック手順
実際に不足税額が発生した場合、給与明細のどの項目を見ればよいのでしょうか。また、源泉徴収票とどのように照合すべきかを解説します。
1. 給与明細の「控除の部」を確認する
12月(企業によっては翌年1月)の給与明細を開き、控除欄をチェックします。給与計算ソフトの仕様により表記は異なりますが、主に以下の名称で記載されています。
- 「年調不足額」または「年調年税額不足」
- 「年末調整控除」(マイナス表記ではなく正の数で引かれている場合)
- 「所得税」(通常の所得税額に不足分が上乗せされて合算表示されているケース)
2. 源泉徴収票の計算式を突き合わせる
12月給与と同時に、または翌年1月に交付される「給与所得の源泉徴収票」を確認します。不足額の算出プロセスは以下のシンプルな引き算で成り立っています。
【不足税額の基本計算式】
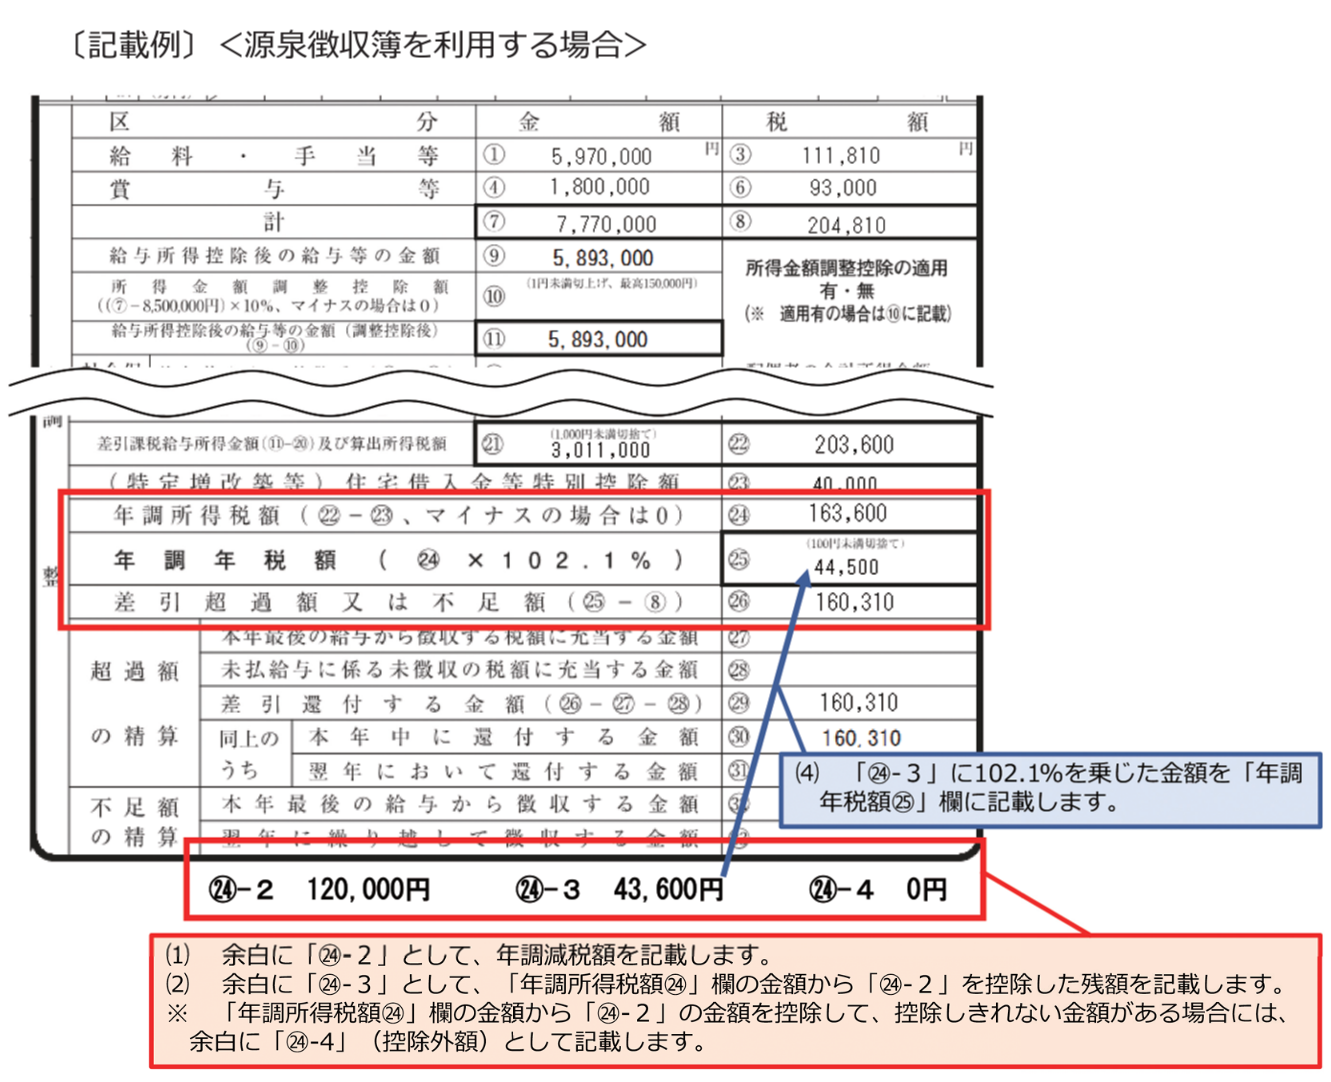
決定された年税額(源泉徴収税額欄の金額) − 1年間に毎月天引きされた源泉徴収税額の合計 = 不足税額(追加徴収)
源泉徴収票に記載されている「源泉徴収税額」が、1月〜11月(+12月概算)までに天引きされた合計額を上回っている場合、その差額が不足税額として給与から差し引かれます。
不足税額が出た場合の確定申告は必要?【プロの結論と対処基準】
「不足税額を取られたら、確定申告をしなければならないのか?」という疑問を持つ方は非常に多いですが、判断基準は明確に分かれます。
原則:会社で不足分が天引きされていれば確定申告は「不要」
会社が12月の給与から不足税額を正しく天引きし、税務署への納税手続きを代行して完了しているため、追加の手続きや確定申告を行う義務は原則としてありません。これでその年の所得税精算は完全に完了しています。
【プロの結論】確定申告を「すべき人」と「義務になる人」の境界線
ただし、以下の条件に該当する場合は、確定申告を行うことで手取りを取り戻せる(または申告の義務が生じる)ため、慎重な見極めが必要です。
- 【確定申告を強く推奨する人(税金が戻る可能性大)】:
- 生命保険料控除やiDeCoの証明書を提出し忘れて不足税額が出た人
- 年間の医療費が世帯合計で10万円(または総所得金額の5%)を超えている人
- 住宅ローンを組んで1年目の人(初年度は確定申告が必須)
- ワンストップ特例を利用せず、ふるさと納税を6自治体以上に行った人
- 【法律上、確定申告が「義務」となる人】:
- 副業や暗号資産、不動産などの所得が年間20万円を超えている人
- 給与の年間収入金額が2,000万円を超えている人(そもそも年末調整の対象外)
- 2か所以上の会社から給与を受け取っており、年末調整されなかった従たる給与がある人
【年末調整 不足税額】に関するよくある質問(FAQ)
Q1:12月の給料が少なすぎて、不足税額を引ききれない場合はどうなりますか?
A1:12月の給与支給額を超えるような多額の不足税額が発生した場合、12月の給料だけで引ききることはできません。その場合、所得税法の規定に基づき、会社は翌年1月(場合によってはそれ以降)の給与から繰り越して残額を分割天引きする措置をとります。
Q2:不足税額を給与天引きではなく、自分で銀行振込や現金で支払うことは可能ですか?
A2:原則として不可能です。給与所得者の源泉徴収および年末調整は、事業主(会社)が給与から天引きして国に一括納付することが所得税法で義務付けられています。個人の希望で天引きを拒否して直接納付することは実務上認められていません。
Q3:提出期限に遅れて控除書類を出せませんでした。会社にやり直してもらえますか?
A3:会社が税務署への法定調書提出や給与計算を締め切る前(通常12月下旬〜翌年1月中旬頃)であれば、再年調(年末調整のやり直し)に応じてくれるケースもあります。ただし、会社の事務負担が大きいため断られることも珍しくありません。断られた場合は、2月以降に個人で確定申告を行えば全く同じ控除効果を得られます。
まとめ:手取り減に慌てないための家計防衛と年末調整の新常識
年末調整の不足税額による手取り減少は、決して家計への罰則や損失ではなく、1年間の所得税を適正化するための正当な清算手続きです。ボーナスの計算ルールや家族構成の変化、配偶者の働き方の変化など、誰もが直面しうる税務上のズレが原因となっています。
もし書類の出し忘れが原因であれば、年明けの確定申告で確実にリカバリーが可能です。また、家族の就職や年収増が原因であれば、世帯全体の収入はトータルで増加しているケースが大半です。12月の給与明細に記載された数字の背景を正しく理解し、慌てず冷静に翌年の家計管理や確定申告の準備を進めましょう。 (出典: 年末 調整 不足 税額 と は(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。