私立と公立の学費格差は最大3倍?2026年最新総額と無償化の真実
子どもの進路を考える際、多くの保護者が直面するのが「私立と公立で学費はどれほど違うのか」という現実的な壁です。幼稚園から大学までの19年間でかかる教育費は、選択するルートによって数百万円から1,000万円以上の開きが生じます。物価高や学費改定が続く2026年現在、教育費のプランニングは家庭のライフプランを左右する最重要課題となっています。
国や自治体による授業料無償化政策が拡充される一方で、「学費は実質無料」という甘い見出しを鵜呑みにして私立に進学させ、想定外の諸経費や塾代の負担に苦しむケースも後を絶ちません。公教育と私立教育の費用構造には、公表されている授業料だけでは見えてこない「決定的な違い」が存在します。公的データと現場の取材から見えた最新の学費実態を詳解します。
📌 【この記事の重要ポイントまとめ】
- 要点1:幼稚園から大学まですべて公立なら約1,000万円、すべて私立なら約2,500万〜3,000万円超と、進路ルートにより最大3倍前後の国公立私立費用格差が生じる。
- 要点2:「高校授業料無償化」や「多子世帯の大学無償化」が進むものの、対象となるのは授業料の一部であり、施設維持費・修学旅行積立・部活動費などの「隠れ教育費」は全額自己負担となる。
- 要点3:教育費の破綻を防ぐには、見かけの年収だけでなく「住居費・老後資金とのバランス」を考慮した子育て世帯教育費準備と、親子の適切な心理的境界線が不可欠である。
【2026年最新】私立と公立の学費差はどれほどか?幼稚園から大学までの総額比較
文部科学省の「子供の学習費調査」や日本政策金融公庫などの最新統計をもとに算出した、進路パターン別の教育費総額シミュレーションによると、オール公立ルートとオール私立ルートの間には極めて大きな開きがあります。
幼稚園から高校までの15年間に大学4年間を加えた合計19年間の推計では、すべて公立に通った場合の総額が約1,080万円であるのに対し、すべて私立(理系大学進学を想定)に通った場合は約2,700万〜3,200万円に達します。特に小学校から私立を選択した場合、学校教育費だけでなく習い事や交際費も高額化し、格差が一気に拡大します。
| 進路パターン(幼稚園〜大学) | 概算総額データ(学校外活動費含む) | 一般的な基準・内訳の目安 | 編集部の見解・評価 |
|---|---|---|---|
| すべて公立(大学は国公立) | 約1,050万〜1,150万円 | 幼〜高:約580万円 国立大:約500万円(生活費別) | 最も経済的負担が少ない標準ルート。高校・大学受験対策の通塾費用がピーク時の鍵。 |
| 高校まで公立+私立大学(文系) | 約1,300万〜1,450万円 | 幼〜高:約580万円 私立文系大:約750万〜850万円 | 最も選択者の多い現実的進路。大学4年間の学費負担集中に備えた計画的貯蓄が必要。 |
| 高校まで公立+私立大学(理系) | 約1,500万〜1,700万円 | 幼〜高:約580万円 私立理系大:約950万〜1,100万円 | 実験実習費等の上乗せにより学費が高騰。大学院進学(+2年)の可能性も視野に入れるべき。 |
| 中学・高校から私立+私立大学 | 約1,800万〜2,200万円 | 中学受験塾代(小4〜6で250万〜300万)+私立中高学費+大学学費 | 中学受験時の課金と中高6年間の固定費が重なる。世帯年収1,000万円以上が安全圏の目安。 |
| すべて私立(小学校〜私立理系) | 約2,700万〜3,200万円超 | 私立小:約1,000万円 私立中高:約800万円 私立大:約1,000万円 | 富裕層向けルート。学費だけでなく周囲との付き合い、留学、習い事等の追加出費が大きい。 |
上記の私立公立学費比較データからも分かる通り、どのステージで私立に切り替えるかによって負担の山場は劇的に変化します。特に注意すべきは「私立に一度入ると、途中で公立に戻る選択が心理的・環境的に極めて困難になる」という点です。

【学校種別】小学校から大学までの費用内訳と「隠れ教育費」の実態
公立と私立の差は、単に学校へ納める「授業料」の多寡にとどまりません。ステージごとに発生する詳細な内訳を把握しておく必要があります。
まず顕著な差がつくのが小学校です。公立小学校の6年間にかかる総費用は約210万円(年間平均約35万円)ですが、私立小学校では約1,000万円(年間平均約165万円)に跳ね上がります。この小学校私立公立学費差の主因は、授業料に加えて施設維持費や通学交通費、指定学用品代が高額である点にあります。
続いて中学校では、公立が3年間で約160万円に対し、私立は3年間で約430万円となります。中学校学費内訳を詳しく見ると、公立では費用の約6割が塾や習い事などの「学校外活動費」であるのに対し、私立では約7割が「学校教育費(授業料・施設費・寄付金等)」で占められます。私立中高一貫校へ進学すれば塾通いが不要になると期待されがちですが、実際には「学校の進度についていくための補習塾」や「難関大対策の予備校」に通う生徒も多く、学校外費用がゼロになるとは限りません。
高等教育段階における大学学費平均は以下の水準が目安となります。
- 国公立大学:入学金約28万円、年間授業料約54万円(4年間総額約240万〜250万円 ※下宿費除く)
- 私立大学(文系):入学金約20万〜25万円、年間授業料・施設費約100万〜120万円(4年間総額約420万〜480万円)
- 私立大学(理系):入学金約20万〜25万円、年間授業料・施設費・実習費約150万〜180万円(4年間総額約600万〜700万円)
- 私立大学(医歯薬系):6年間総額で2,000万〜4,500万円規模
さらに見落としてはならないのが、募集要項に小さく記載されている隠れ教育費諸会費です。入学金や授業料のほかに、以下の名目で定期的な引き落としが発生します。
- 施設維持費・教育充実費:私立では年10万〜30万円前後が常態化。
- PTA会費・後援会費・同窓会費:年間3万〜10万円程度。
- 修学旅行・海外研修積立金:私立の海外研修では一括または積立で30万〜80万円。
- ICT端末代・指定教材費:タブレットや専用PCの購入費として10万〜20万円。
- 部活動遠征費・寄付金(任意名目の半強制):一口10万円単位での協力依頼。
これらの副次的な支出が毎月数万円単位で家計を圧迫するため、「授業料は何とか払える」というギリギリの資金計画ではパンクする危険性があります。
【2026年最新制度】授業料無償化の適用条件と対象外になる境界線
教育費の負担軽減策として定着してきた各種無償化制度ですが、その適用条件や所得制限には厳格なルールが存在します。
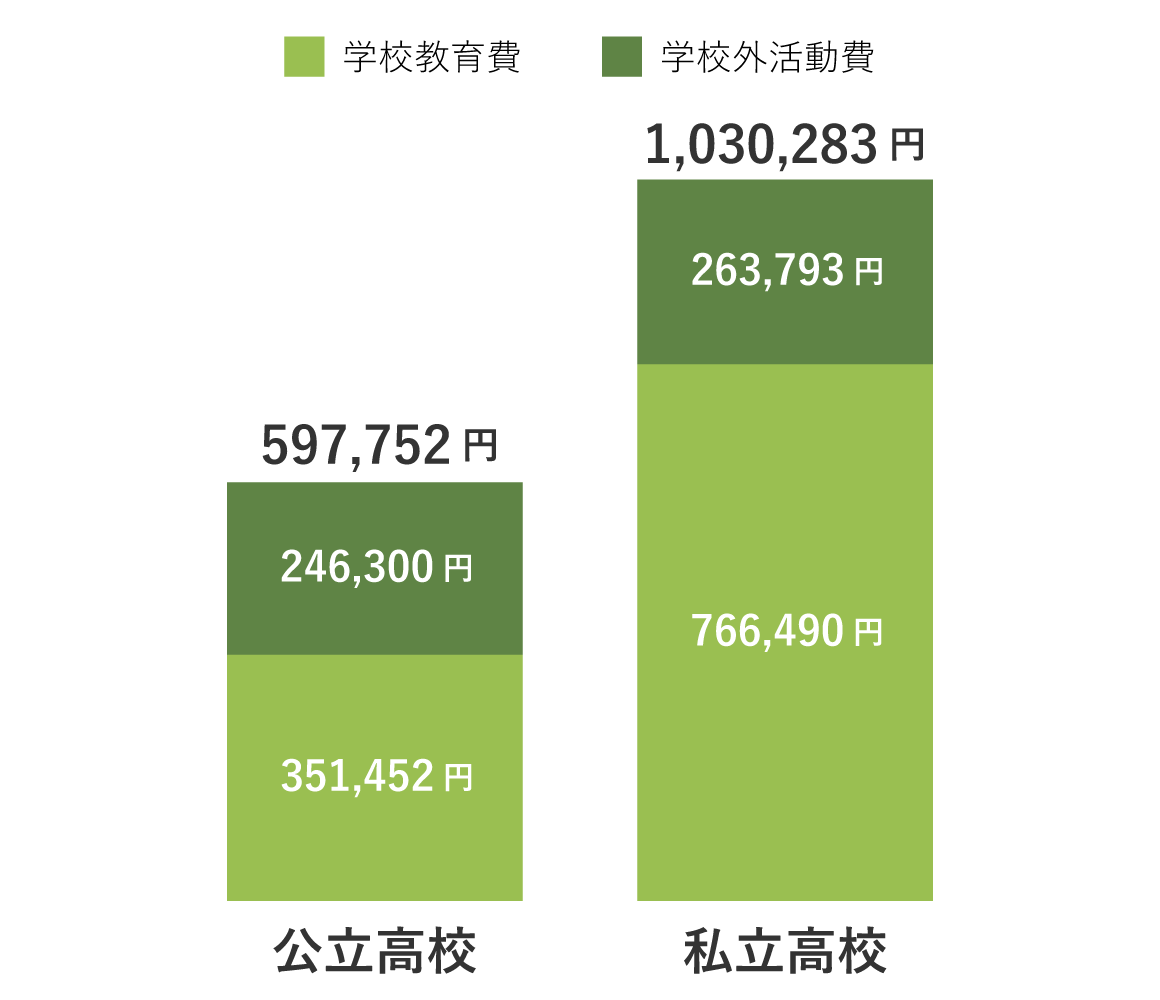
高校段階では、国の高等学校等就学支援金制度により、公立高校の授業料(年額11万8,800円)が実質無償化されています。私立高校に通う場合、年収約590万円未満の世帯には年最大39万6,000円まで支給が引き上げられます。さらに東京都や大阪府をはじめとする一部の先進自治体では、独自財源によって私立高校授業料の所得制限を実質撤廃する動きが広がっています。ただし、地方自治体ごとに助成内容や所得基準が大きく異なるため、「住んでいる地域による教育格差」が顕在化しています。
高等教育段階(大学・短大・高専・専門学校)においては、2025年度から段階的に拡充され2026年現在運用されている「多子世帯に対する大学授業料等の無償化」が大きな注目を集めています。扶養する子どもが3人以上いる世帯に対し、所得制限なしで国公立大学の授業料(全額)や私立大学の授業料(文科省基準の上限額まで:年間約70万円程度減免)が支援対象となります。
しかし、ここには大学無償化所得制限や適用要件に関する「重大な落とし穴」が存在します。
- 第1子が社会人(扶養外)になった瞬間の対象外リスク:3人兄弟の長男が大学を卒業して就職し扶養から外れると、残された第2子・第3子は「扶養する子どもが2人以下」となるため、多子世帯の無償化枠から外れます。4年間フルで無償化を受けられるケースは兄弟の年齢差によって極めて限定的です。
- 私立大学の学費全額はカバーされない:私立大学の授業料は年間100万〜180万円程度かかりますが、国の減免上限(年約70万円)を超える差額分や、施設設備費・教材費・生活費は自己負担となります。
- 給付型奨学金条件と学業要件:支援を受けるためには一定のGPA(成績基準)や出席率を維持する必要があり、単位取得状況が悪化すると支援が打ち切られる、あるいは返還を求められる規定があります。
【実態検証】教育費インフレで苦しむ現場のリアルと心理的盲点
ネット上の掲示板やSNS、保護者コミュニティでは、「周囲の見栄に流されて私立に入れた結果、家計が限界を迎えた」という悲痛な声が散見されます。
大手進学塾の元講師や家計相談を専門とするファイナンシャルプランナーの元には、次のような相談が頻繁に寄せられます。
「中学受験熱に煽られて小4から課金し、年間100万円超の塾代を払って難関私立に入学させた。しかし入学後、同級生の家庭環境(医師・経営者・代々の資産家など)との経済格差を痛感。長期休暇ごとの海外旅行や高額な習い事の話題についていけず、子ども自身が引け目を感じてしまった。さらに高校進学後、大学受験のために大手予備校へ通うことになり、学費と予備校代のダブルパンチで貯蓄を取り崩す日々が続いている」(都内在住・40代母親の手記より)
家族社会学の視点からこの現象を分析すると、日本特有の「教育熱」の背景には親自身の承認欲求や不安の代償行為が潜んでいます。昭和・平成期に見られた「ステージママ文化」は、令和の現代において「子どもの将来のための早期課金競争」へと形を変えています。
親が自分の未達成の夢やステータスを子どもに投影し、教育費を過剰に投入する背景には、親子の「心理的バウンダリー(境界線)」の曖昧さがあります。「子どものため」という大義名分のもとで家計の許容量を超えた投資を続けることは、家族関係の共依存を生み出し、万が一受験や学業で躓いた際に「これだけお金をかけたのに」という激しい葛藤や教育虐待へと発展するリスクを孕んでいます。
【プロの結論】私立に向いている家庭・公立で力を伸ばすべき家庭の判断基準
教育投資で後悔しないために、客観的な財務基準と家庭環境に基づいた明確な判断基準を持つことが求められます。
▼ 私立進学を選択しても安全な家庭の条件
- 世帯年収別教育費負担の観点で、教育費が世帯手取り年収の「15〜20%以内」に収まっている(子ども1人の場合、私立中高なら世帯年収1,000万円以上、私立小なら1,500万円以上が目安)。
- 住居費の住宅ローン返済が手取り収入の20%以下であり、老後資金(退職金頼みでない積立)が毎月確実に確保できている。
- 「学校独自の建学の精神やカリキュラム(宗教教育・国際教育・探究学習等)」に明確な共感があり、他人の進路に惑わされない軸がある。
▼ 公立進学を選択し、必要に応じてリソースを集中すべき家庭の条件
- 私立の学費を払うと毎月の貯蓄がゼロになり、ボーナス払いに頼らざるを得ない家計状況。
- 子どもが2人以上おり、第1子に私立の費用を投じると下の子の進路選択肢を狭めてしまう恐れがある家庭。
- 子ども自身が周囲の環境に過度に左右されず、地域の公立校で自主的に学習や部活動を進める自己管理能力を備えている。
【私立 公立 学費】に関するよくある質問(FAQ)
Q1:世帯年収700万〜800万円で子どもを私立中学校に通わせることは可能ですか?
A1:不可能ではありませんが、極めてシビアな家計管理が求められます。私立中学・高校の6年間でかかる学費・通塾費は年間120万〜150万円程度となり、手取り年収(約550万〜620万円)の20〜25%を占めることになります。住宅ローンの負担が軽い、祖父母からの教育資金贈与がある、といった支援要素がない場合、老後資金の積立をストップせざるを得なくなるリスクがあります。
Q2:2026年からの「多子世帯の大学無償化」を使えば、私立大学理系でも自己負担はゼロになりますか?
A2:ゼロにはなりません。多子世帯無償化における私立大学の授業料減免上限額は年約70万円(入学金は約20万円)です。私立理系の年間授業料・実習費は150万〜180万円が相場のため、支援上限を差し引いても年間80万〜110万円程度の自己負担が発生します。また、施設設備費や教科書代、一人暮らしの場合の家賃・生活費は支援対象外です。
Q3:高校授業料無償化が適用されれば、私立高校は公立高校とほぼ同額で通えますか?
A3:同額にはなりません。就学支援金で補助されるのは「授業料」のみです。私立高校では授業料以外に年間20万〜40万円の施設維持費・教育充実費、制服・指定品代(10万〜15万円)、修学旅行積立金、ICT端末代などが別途かかります。公立高校の総費用(年約35万〜50万円)に比べ、実質無償化が適用された私立高校でも年約60万〜90万円前後の実質負担が生じるのが一般的です。

まとめ:今後の動向と失敗しないための判断基準
私立と公立の学費差は、単純な授業料の比較だけでは測れません。学校外教育費、施設維持費、そして進学に伴う生活環境のランニングコストまで含めたトータルコストで判断することが極めて重要です。
無償化政策の拡充は歓迎すべき変化ですが、制度の枠組みや所得制限、多子要件の縛りを正しく理解していなければ、後になって予期せぬ資金ショートに直面します。教育費のピークは「高校3年生から大学4年間」に集中します。その時期に家計が耐えられるかどうか、新NISAの成長投資枠や確実な預貯金を組み合わせた長期的な資産形成を早期から進めておく必要があります。
「高い学費を払ったからといって子どもの幸福や成功が保証されるわけではない」という冷静な視点を保ち、家庭の経済基盤を揺るがさない無理のない進路選択を行うことが、結果として子どもの将来の選択肢を守る最善の道となります。 (出典: 私立 公立 学費(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。