東京食品販売国民健康保険組合の保険料と加入条件|市町村国保との損益分岐点
東京都内で食品販売業や飲食関連事業を営む個人事業主の間で、固定費削減の切り札として常に議論の俎上に載るのが「東京都食品販売国民健康保険組合(通称:食販国保)」への加入です。所得に応じて保険料が跳ね上がる一般的な市区町村の国民健康保険とは異なり、定額制を基本とする独自ルールが敷かれているため、事業規模や所得水準によっては年間数十万円単位の負担軽減が実現します。
しかし、制度の仕組みを深く理解しないまま切り替えると、世帯構成や事業形態の変更によってかえって支払い負担が増大するリスクも潜んでいます。2026年の最新改定動向や介護保険料率の推移を踏まえ、市町村国保や協会けんぽとの根本的な違い、具体的な損益分岐ライン、加入資格のハードルまで、実務データをもとに徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:食販国保の最大の特徴は所得に左右されない「定額保険料体系」であり、事業所得が高い個人事業主ほど市区町村国保に比べて保険料を大幅に圧縮できる。
- 要点2:扶養という概念が存在しないため、家族構成員ごとに均等割保険料が発生し、多人数世帯や所得が一定基準以下の場合は市区町村国保の方が安くなるケースがある。
- 要点3:加入には東京都内で指定の食品販売・関連業種を営んでいる実態と関係団体への所属が必須であり、法人成り時の適用除外手続きなど綿密な事前設計が成否を分ける。
【2026年最新】東京食品販売国民健康保険組合の保険料体系と計算方法の全貌
東京都食品販売国民健康保険組合の保険料は、市区町村が運営する国民健康保険のような「前年の所得に応じた所得割」を主軸とせず、原則として被保険者1人あたりの定額保険料で構成されています。保険料の構成要素は、基礎医療分、後期高齢者支援金分、そして40歳から64歳までの対象者に課される介護納付金分(介護保険料)の3つです。
具体的な月額保険料の内訳は、「組合員(事業主本人)」と「家族・従業員」で明確に区分されています。2026年度の基準改定においても、医療費適正化や高齢者医療制度への拠出金増額を反映した見直しが行われていますが、構造自体は従来のフラットな設計が維持されています。
事業主本人が40歳以上65歳未満で介護保険第2号被保険者に該当する場合、月額の基礎医療分・支援金分に加えて介護保険料が合算されます。一般的な市区町村国保では所得が前年比で急伸すると翌年の保険料が法定上限(年額100万円超)まで跳ね上がりますが、食販国保であればどれだけ売上・利益を伸ばしても月々の保険料は変わりません。この予測可能性の高さが、収益性の高い事業所から強く支持される最大の要因です。

市区町村国保・協会けんぽとの徹底比較|構造的な違いと保険料シミュレーション
健康保険の選択において最も重要なのは、自分がどの制度に属した際にトータルコストと保障のバランスが最適化されるかを把握することです。食販国保、市区町村国保、そして法人成りした際に選択肢となる協会けんぽの3者を比較したデータは以下の通りです。
| 制度区分 | 保険料の算出構造 | 家族・扶養の扱い | 向いている事業主の典型 |
|---|---|---|---|
| 東京都食品販売国保 | 役職・年齢別の完全定額制(所得連動なし) | 扶養の概念なし(1人ごとに定額加算) | 単身または少人数家族で、事業所得が500万円以上の個人事業主 |
| 市区町村 国民健康保険 | 所得割+均等割+平等割(前年所得連動) | 扶養の概念なし(世帯所得+人数で合算) | 開業初期など事業所得が300万〜400万円未満の事業主 |
| 協会けんぽ(健康保険) | 標準報酬月額×保険料率(労使折半) | 扶養家族の保険料は0円(要件あり) | 法人化済みで扶養家族が多い、または役員報酬を低めに設定する経営者 |
市区町村国保は所得が増加すると加速度的に負担が重くなる設計ですが、低所得時には軽減措置が手厚い特徴を持ちます。一方、食販国保は低所得期であっても満額の定額保険料が発生するため、開業初年度など売上が立ち上がっていない局面では割高になるリスクがあります。
保険料が安くなるボーダーラインの真相|単身・家族構成別の分岐点
食販国保へ切り替えることで実際に得をするのか否かは、「確定申告上の所得金額」と「世帯内の加入人数」の相関関係によって決まります。取材およびシミュレーションデータから導き出された損益分岐点の目安は極めて明確です。
単身の個人事業主(40歳未満)の場合、市区町村国保の保険料が食販国保の年間保険料を上回る分岐点は、課税所得でおよそ380万〜420万円前後に位置します。事業所得が500万円を超えている場合、食販国保を選択することで年間15万〜30万円以上の保険料削減に直結する計算です。
しかし、配偶者や子どもを同居家族として加入させる場合は力学が一変します。食販国保には健康保険法上の「扶養」が存在しないため、子ども1人につき月額数千円〜1万円前後の定額保険料が人数分積み上がります。例えば「事業主+配偶者+子ども2人」の4人世帯の場合、分岐ラインは所得650万〜750万円前後にまで上昇します。所得水準がこのラインを下回る場合、市区町村国保に留まった方がトータルコストを低く抑えられる事実を見落としてはなりません。
【実態検証】飲食・食品販売の現場が語るメリット・デメリットと加入資格
食販国保の活用について、都内で複数店舗のテイクアウト専門店や惣菜販売店を展開する事業主へのヒアリング調査を行うと、数字上のメリットとともに実務上のハードルが浮かび上がってきます。
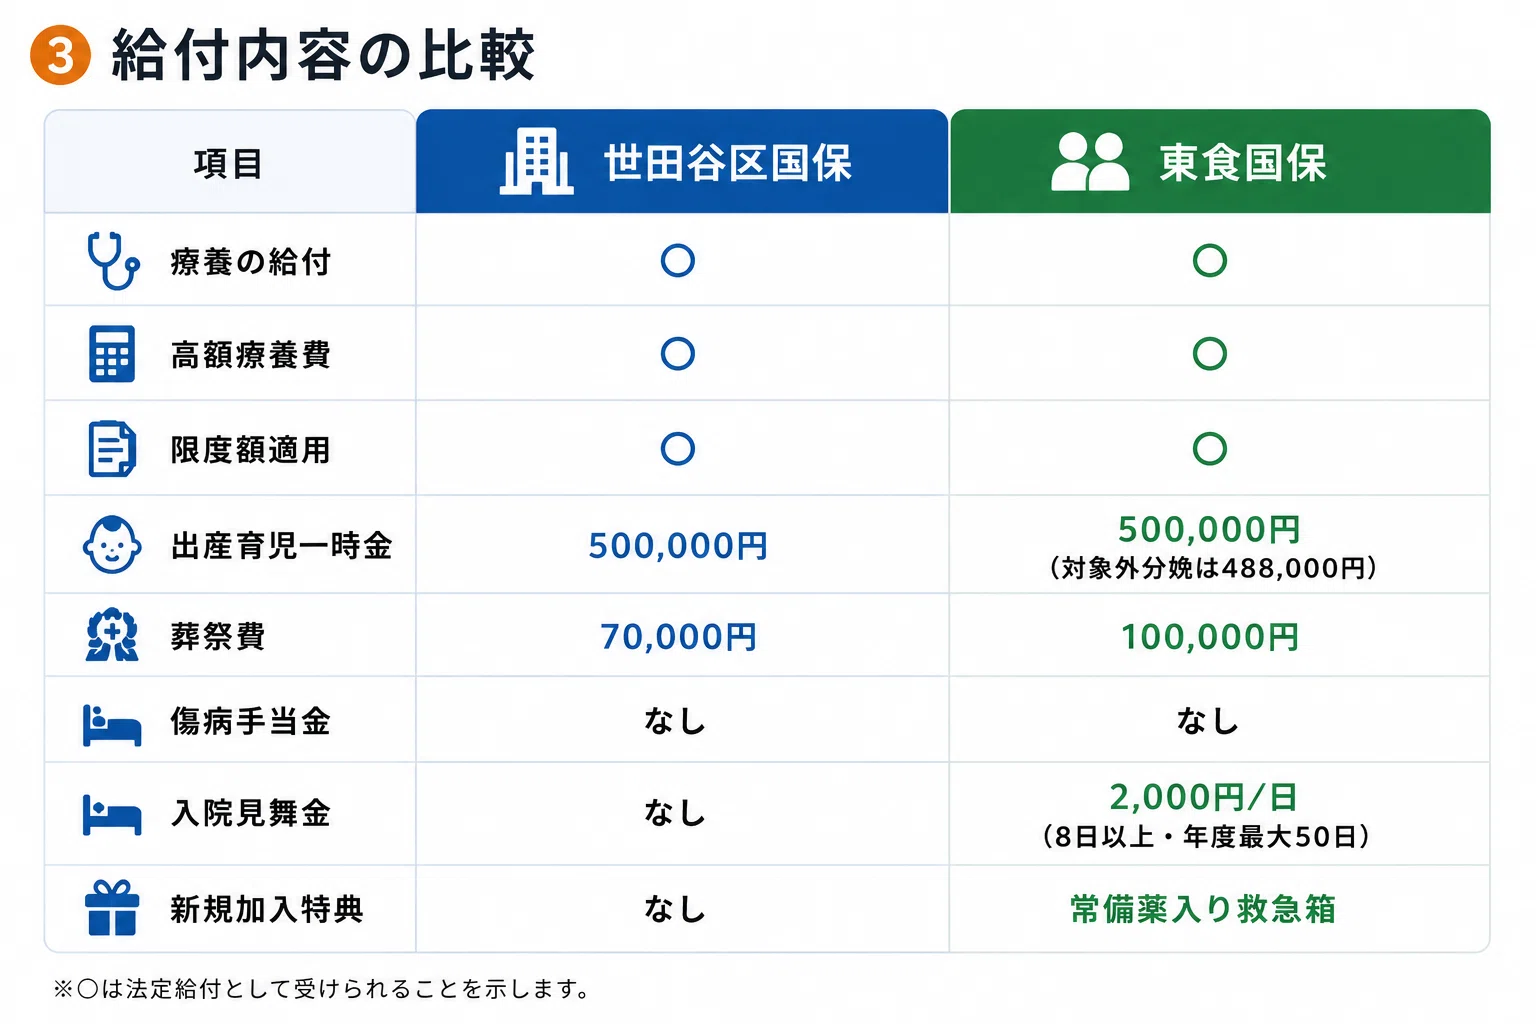
台東区で乾物・調味食品の卸小売を営む40代の事業主は、「以前は年間上限額に近い約100万円の市区町村国保料を納めていたが、食販国保へ移行したことで年間負担が約40万円に半減した。浮いたキャッシュフローを設備投資や仕入れの強化に回せている」と効果の実感を語ります。さらに、人間ドックの受診補助や組合独自の保養所利用といった付加給付・福利厚生の手厚さも高評価の要因となっています。
一方で、最大の障壁となるのが厳格な加入資格条件です。食販国保は誰でも加入できるオープンな組合ではありません。
- 東京都内(または組合が指定する近隣地域)に事業所を有していること
- 日本標準産業分類における「食品販売業(青果、鮮魚、精肉、食料品スーパー、乾物、菓子小売など)」の実態があること
- 関係する同業種組合(東京都食品販売同業組合連合会傘下の各支部等)への加入および所定の組合費を納入すること
純粋なイートイン主体の飲食店やカフェの場合、業態分類上「飲食店営業」とみなされ、食品販売国保ではなく「東京料理飲食業国民健康保険組合」などの別組織が管轄になるケースが多いため、自社の登記・営業許可証の業態確認が不可欠です。
一般に知られていない盲点と誤解|「法人化」に伴う適除承認の落とし穴
ネット上の情報や税務相談で頻繁に誤解されているのが、「法人化(法人成り)した際の保険組合の継続」に関する法的手続きです。
原則として、株式会社や合同会社などの法人を設立した場合、社会保険は自動的に「協会けんぽ」への強制加入となります。しかし、個人事業主時代から食販国保に加入していた事業主は、年金事務所へ「健康保険被保険者適用除外承認申請」を法人設立から14日以内に提出・受理されることで、厚生年金に加入しつつ健康保険のみ食販国保を継続利用するスキームが認められています。
この手続きを失念して14日を過ぎてしまうと、強制的に協会けんぽへ切り替えられ、後から食販国保へ戻すことは原則不可能です。役員報酬を高く設定する計画の経営者にとっては、食販国保を維持した方が社会保険料の総額を大幅に抑制できるため、法人設立登記と同時に年金事務所へ手続きを持ち込む段取りの徹底が求められます。
【プロの結論】食販国保へ切り替えるべき人・慎重になるべき人の判断基準
社会保険労務士および事業承継コンサルタントの分析に基づく、食販国保を選択すべきかどうかの明確な判断基準は以下の通りです。
【食販国保へ即時切り替えを検討すべきケース】
- 確定申告書の事業所得(控除前)が安定して500万円を超えている単身または夫婦のみの個人事業主
- 将来的に法人化を予定しており、自身の役員報酬を月額60万円以上に設定して事業を拡大させたい経営者
- 従業員を雇用しているが、常時5人未満の個人事業所であり、従業員の健康保険コストを適正に管理したい事業主
【市区町村国保や協会けんぽに留まるべきケース】
- 創業間もない時期で、年間所得が300万円前後に留まっている事業所
- 高校生以下の子どもや扶養親族が3人以上おり、世帯内の被保険者数が多い家庭
- 将来的な傷病手当金や出産手当金など、協会けんぽならではの手厚い休業補償を最優先したい労働環境
【東京 食品 販売 国民 健康 保険 組合 保険 料】に関するよくある質問(FAQ)
Q1:食販国保の保険料は経費として計上できますか?
A1:個人事業主本人の保険料は事業の「経費(必要経費)」には算入できません。ただし、確定申告時に全額が「社会保険料控除」の対象となり、所得税・住民税の課税対象額を直接減額させることが可能です。なお、従業員負担分を事業主が一部負担している場合は、法定福利費等として経費処理できるケースがあります。
Q2:飲食店と食品物販を兼業している場合、どちらの国保組合に加入すべきですか?
A2:売上比率および取得している営業許可証(飲食店営業許可か食料品等販売業許可か)の主従関係によって判断されます。主たる事業実態が食品の店頭販売・テイクアウト・卸売にある場合は食販国保の対象となりますが、客席を設けた店内飲食がメインの場合は飲食系の国保組合が管轄となるのが通例です。管轄支部の窓口へ事前確認が必要です。
Q3:年度の途中で所得が激減した場合、保険料の減免制度はありますか?
A3:市区町村の国保には前年所得激減に伴う所得割の減免申請規定が存在しますが、職域国保組合である食販国保は原則として定額制のため、業績不振のみを理由とする減額措置は極めて限定的です。災害や重大な疾病など特別な事由を除き、所得が落ち込んでも定額の支払いが続く点がリスクとなり得ます。
まとめ:2026年の社会保険料最適化に向けた失敗しない選択基準
東京都食品販売国民健康保険組合は、高所得の食品販売事業者にとって社会保険料の負担を合理的にコントロールするための強力な選択肢です。所得に連動しない定額保険料のメリットは、利益率の高い店舗運営を続ける事業主にとって年間数十万円の利益改善インパクトをもたらします。
しかし、その恩恵を享受できるかどうかは、「自身の正確な所得水準」「世帯構成」「法人化を含む中長期の事業計画」を冷静に見極められるかにかかっています。単に「国保組合は安い」というネット上の断片的な風聞を鵜呑みにせず、現行の納入通知書と直近の決算書を手元に置き、家族全員分の年間総支払額を綿密に比較試算することが失敗を防ぐ鉄則です。 (出典: 東京 食品 販売 国民 健康 保険 組合 保険 料(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。