支払証明書と領収書の違いとは?経費精算や確定申告で否認を防ぐ税務知識
ビジネスの現場や確定申告の準備において、「手元にあるのは支払証明書だけだが、領収書の代わりに経費精算できるのか」「そもそも両者にはどのような違いがあるのか」と頭を抱える担当者や個人事業主は少なくありません。2026年現在、インボイス制度(適格請求書等保存方式)の実務定着や電子帳簿保存法の厳格な運用が進む中、証憑書類の取り扱いに対する税務当局の視線は一段と鋭くなっています。
日常的に混同されがちな「支払証明書」「領収書」「支払明細書」「受領書」ですが、その法的効力や税法上の位置付けには明確な境界線が存在します。書類の性質を取り違えて処理を進めると、社内監査での差し戻しにとどまらず、税務調査における経費の否認や追徴課税といった重大なペナルティに発展しかねません。本稿では、両者の決定的な差異から実務上の代替手段、税務調査リスクを回避する具体的なチェックポイントまで、現場目線で徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:領収書は「代金を受け取った側」が発行する受取証書であるのに対し、支払証明書は「代金を支払った側や仲介者」が支払事実を証明する書類であり、発行主体と法的効力が根本から異なる。
- 要点2:法人税・所得税の経費算入では支払証明書や出金伝票による補完が認められる場合があるものの、消費税の仕入税額控除(インボイス制度)においては適格請求書の要件を満たさない限り原則として代用できない。
- 要点3:クレジットカード利用明細や出金伝票で代用する際は、取引日時・相手先・金額・具体的な取引内容(但し書き要件)の4要素を網羅し、電子帳簿保存法の保存要件に沿った厳格な管理が不可欠となる。
支払証明書と領収書の違いを徹底比較|法的効力と発行主体の根本的差異
経理書類を正しく扱うための第一歩は、書類ごとの「発行者」と「証明する対象」を法的な観点から切り分けて理解することです。民法第486条において、代金を弁済した者は受取人に対して「受取証書」の交付を請求できると定められており、この受取証書の代表格が領収書に該当します。
これに対し、支払証明書は代金を支払った側、あるいは決済を仲介した金融機関やプラットフォーム事業者が「確かに金銭を支払った」という事実を記録・証明するために作成する書類です。さらに実務では「受領書」や「支払明細書」といった類似書類も行き交うため、それぞれの位置付けを整理しておく必要があります。
| 書類の種類 | 主な発行主体と目的 | 民法・税法上の法的効力 | 領収書代用の可否 |
|---|---|---|---|
| 領収書(受取証書) | 代金を受領した側が、金銭授受の完了を証明するために発行する。 | 極めて高い(民法上の弁済証明・税法上の正規証憑)。 | 基準となる原本そのもの |
| 支払証明書 | 支払者自身、または決済代行・銀行等が支払完了を客観的に示すため発行。 | 中程度(支払の事実を示す補助資料としての証拠力)。 | 条件付きで可能(社内規定・税目による) |
| 受領書 | 商品やサービス、物品・金銭を受け取った側が発行する。 | 高い(金銭受領を明記していれば領収書と同等)。 | 記載内容次第で代用可能 |
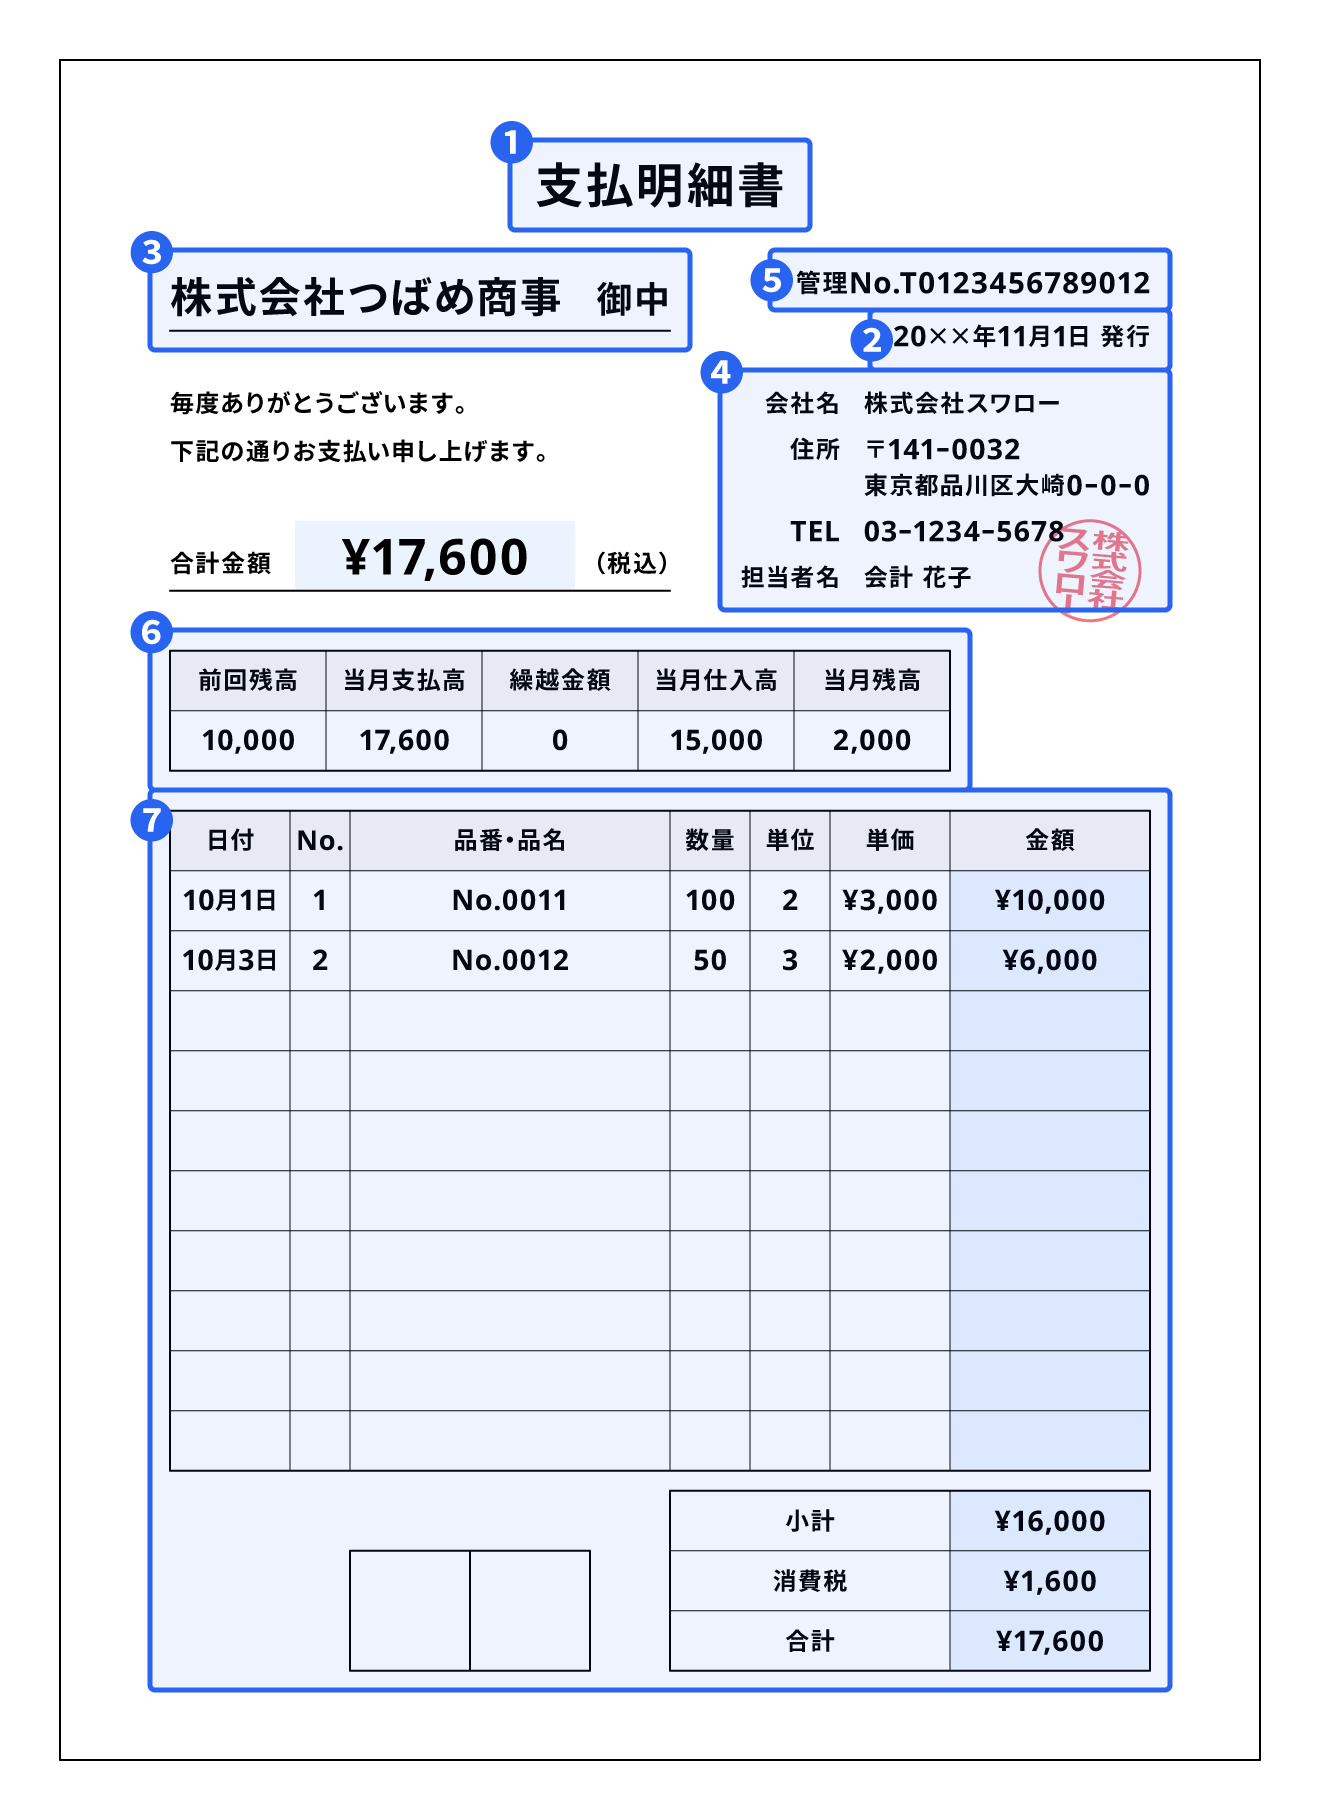
| 支払明細書 | 支払う金額の内訳や計算根拠を相手方に通知するために作成する。 | 限定的(事前の通知書面であり決済完了は証明しない)。 | 単体では原則不可(振込票等とセット) |
このように、受取人が署名・押印等を行って交付する領収書と、自社やシステム側が支出事実をまとめた支払証明書の間には、第三者対抗力や証明力の重みに明確な差があります。この差を意識しないまま処理を進めることが、経理トラブルの火種となります。
【実態検証】利用者の生の声と現場目線で見えたリアル
実務の現場では、「領収書がどうしても手に入らない場面」に直面することが珍しくありません。クラウドソーシングでの外注費、海外オンラインツールの月額課金、交通系ICカードのチャージ、あるいは取引先の冠婚葬祭費など、相手方から正規の紙領収書が発行されない取引は年々増加しています。
経理担当者や確定申告を行うフリーランスコミュニティの検証データを紐解くと、以下のような生々しい実態が浮き彫りになります。
「オンライン決済後にマイページからダウンロードできる『支払証明書(または決済完了通知PDF)』を経理に提出したところ、『適格請求書発行事業者の登録番号が記載されていないため、仕入税額控除が使えない』と差し戻された」(IT企業・マーケティング担当者)
「領収書を紛失した際、クレジットカード利用明細だけで経費申請を通していたが、顧問税理士から『WEB明細の単体保存では、購入した品目(但し書き)が証明できないため、税務調査で否認されるリスクが高い』と厳しく指摘された」(個人事業主・デザイナー)
実務現場の混乱は、「所得の計算(経費算入)」と「消費税の計算(仕入税額控除)」という2つの異なる税務ルールが混同されている点に起因しています。法人税や所得税の計算上、事業のための支出である事実が客観的に証明できれば支払証明書や利用明細でも損金算入が認められるケースは多いですが、消費税の控除においては形式要件を満たさない書類は容赦なく排除されます。
税務調査で否認されるリスクとインボイス制度・電帳法への必須対応
税務調査において調査官が真っ先に確認するのは、「実体のある取引か架空経費か」そして「法令が求める記載要件を充足しているか」という2点です。領収書の代わりに支払証明書等を保存する場合、以下の法的基準を満たしていなければ否認リスクが跳ね上がります。
1. 但し書きの記載要件と取引の特定性
領収書や支払証明書において、但し書きが「お品代」「諸費用」などと抽象的に記載されている場合、税務調査官から使途の疑義を挟まれる最大の原因になります。税法上、証憑書類には「取引年月日」「取引相手の名称」「取引内容(具体的な品名・サービス内容)」「支払金額」の4要素が明瞭に記録されていなければなりません。
相手方から発行された支払証明書に品名の記載がない場合は、購入時の納品書、見積書、受発注メールの履歴などをホチキス留め(または同一データフォルダ内で紐付け管理)し、取引実態を即座に立証できる体制を整える必要があります。
2. インボイス制度(適格請求書等保存方式)への対応
消費税の課税事業者にとって、支払証明書がインボイスとして機能するかどうかは死活問題です。適格請求書(簡易インボイスを含む)として認められるためには、以下の項目が記載されていなければなりません。
- 適格請求書発行事業者の氏名または名称および登録番号(T+13桁)
- 取引年月日
- 取引内容(軽減税率の対象である旨の記載)
- 税率ごとに区分して合計した対価の額および適用税率
- 税率ごとに区分した消費税額等
- 書類の交付を受ける事業者の氏名または名称(簡易インボイスでは省略可)
海外のSaaSサービスや個人運営のプラットフォームが発行する支払証明書には、日本のインボイス登録番号が記載されていないケースが多々あります。この場合、法人税法上の経費には落とせても、消費税の仕入税額控除は全額適用できない(経過措置の範囲内に限定される)ため、経理処理時の勘定科目や税区分設定に細心の注意を払わなければなりません。
3. 電子帳簿保存法(電帳法)のデータ保存要件
PDF形式でダウンロードした支払証明書や、クレジットカード会社のWeb明細データを紙に印刷して保存する行為は、2024年1月の猶予期間終了以降、原則として電子帳簿保存法違反となります。電子取引データは電子データのまま保存し、「改ざん防止措置(タイムスタンプ付与または訂正削除防止規程の策定)」および「検索機能の確保(取引年月日・金額・取引先での検索)」を満たしたクラウドストレージや会計システム上で管理しなければなりません。
一般に知られていない盲点とネットの誤解
インターネット上の掲示板やSNSでは、経費処理に関して誤った俗説が散見されます。税務リスクを完全に排除するため、よくある誤解の真相を整理します。
誤解1:「クレジットカード利用明細があれば領収書は一切不要」
これは極めて危険な誤認です。クレジットカード会社が発行する利用明細書(Web明細含む)は、カード会社が会員に対して発行した「請求明細」に過ぎず、商品の販売元(店舗)が発行した受取証書ではありません。国税庁の公式見解でも、カード利用明細は領収書の直接の代わりにはならないとされています。ただし、店舗から受け取った「クレジットカード売上票(お客様控)」であれば、前述の取引4要素が記載されているため、正規の証憑書類として認められます。
誤解2:「3万円未満の取引なら領収書なしで出金伝票を書けばOK」
かつて消費税法に存在した「3万円未満の領収書等保存義務の免除特例」は、インボイス制度の導入によって全廃されました。現在、公共交通機関(船舶・バス・鉄道)の運賃で3万円未満のものや、自販機での購入などごく一部の法定例外を除き、少額であっても帳簿記載のみで仕入税額控除を受けることはできません。少額取引であっても支払証明書やレシートの回収は必須です。
領収書がないときの救済策|出金伝票の書き方と支払証明書の発行方法
どうしても領収書が手に入らない取引や、店舗都合でレシートすら発行されない突発的な出費が発生した場合、実務上どのようにリカバリーを図るべきでしょうか。具体的な対応策を解説します。
1. 支払証明書の発行依頼フロー
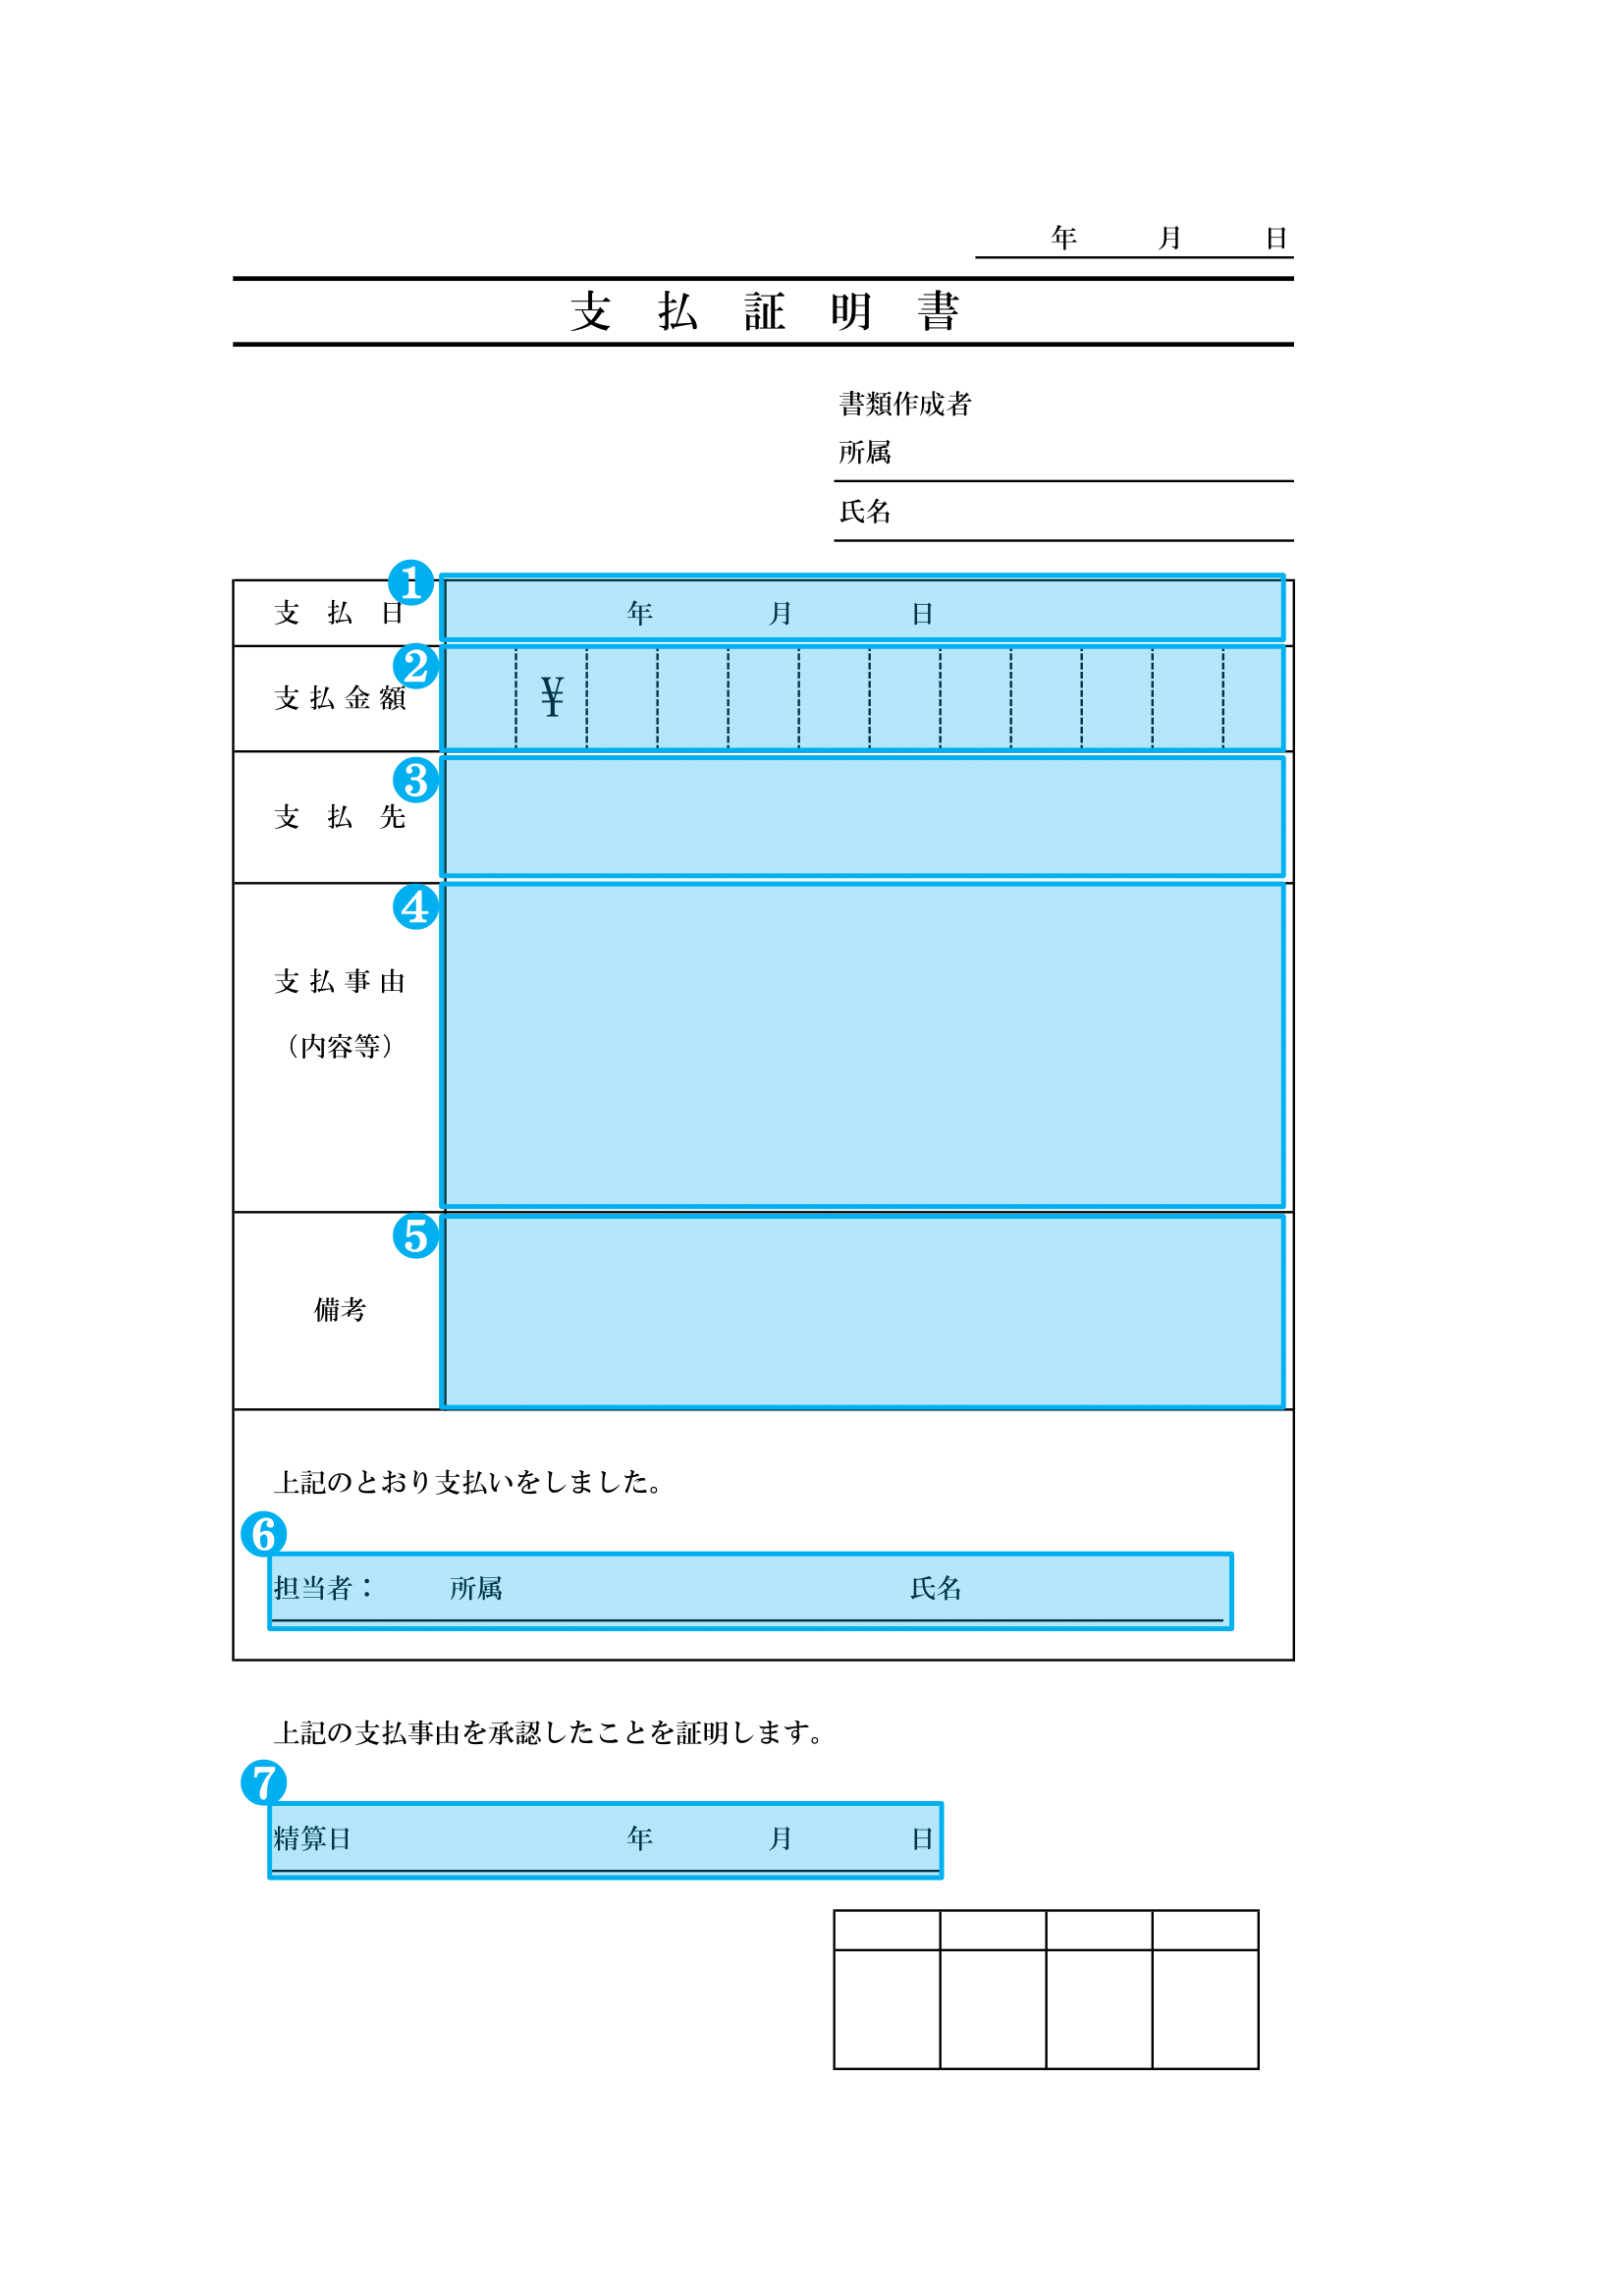
取引先が領収書の発行に対応していない場合でも、所定のフォーマットによる「支払証明書(受取確認書)」の作成・押印を依頼することは法的に可能です。自社側で以下を記載した書面を作成し、相手方の署名・捺印を取り付けます。
- 宛名(自社の名称)
- 受取人の名称、所在地、代表者印(または担当者印)
- 受取日(決済完了日)
- 受領金額
- 取引対象となった業務・品目名
2. 出金伝票による社内起票の書き方とルール
取引先の慶弔見舞金や、割り勘による飲食代、自動販売機での打ち合わせ用飲料購入など、物理的に相手から書類をもらえない場合は出金伝票(支払証明伝票)を起票します。
| 出金伝票の必須記入項目 | 具体的な記入例と留意点 | 証拠力を補強する添付書類 |
|---|---|---|
| 支払年月日 | 実際に現金を支出した年月日(例:2026年4月15日)。 | カレンダーの予定表、出張記録 |
| 支払先(相手方名称) | 取引相手の正式名称(例:株式会社〇〇 代表取締役〇〇氏)。 | 結婚式の招待状、葬儀の会葬御礼ハガキ |
| 支払金額 | 税込の実支出額(例:30,000円)。 | 祝儀袋・不祝儀袋のコピー(表書き部分) |
| 勘定科目と摘要(理由) | 接待交際費等。領収書が発行されない具体的理由を明記。 | 取引先との関係性を示す社内稟議書 |
出金伝票は自社で作成できる書類であるため、客観的な証拠力は最も低くなります。税務調査の現場で調査官の納得を得るためには、「なぜ領収書がないのか」「本当に事業に関連する出費なのか」を第三者が見て一目で理解できる裏付け資料(招待状やメール履歴等)の添付が決め手となります。

【プロの結論】おすすめできる対応・避けるべきずさんな処理の判断基準
企業の経理体制や個人の確定申告における証憑管理の健全性を維持するために、採用すべき実務フローと絶対に避けるべきNG対応の基準を提示します。
✅ 積極的に採用すべき安全な運用フロー
- 原則としてレシート(適格簡易請求書)の受領を徹底する:手書きの領収書よりも、POSレジから出力される印字レシートの方が品目や時間が正確に記録されており、税務署からの信頼性は格段に高い。
- Web決済時はPDF領収書・明細と取引完了画面を即座にクラウド保管:後日サービスが終了してマイページからダウンロードできなくなる事故を防ぐため、決済直後に所定の電帳法準拠フォルダへ自動集約する。
- 高額取引での領収書不備は銀行振込明細+契約書・請求書で3重防御:現金手渡しを極力排除し、資金移動の銀行ログを残す。
❌ 追徴課税を招く避けるべきNG処理
- クレジットカードの月次請求明細データだけで品目を確認せず経費処理する:購入内容が不明確なものは私的利用(役員賞与認定や家事関連費)を疑われる典型パターンとなる。
- 出金伝票を乱発して日常的な備品購入を処理する:年間で出金伝票の割合が異常に高い企業は、税務調査のターゲットとして抽出されやすい。
- インボイス登録番号のない支払証明書を、誤って消費税控除対象として申告する:申告漏れとなり、過少申告加算税や延滞税が課されるリスクが生じる。
【支払証明書と領収書の違い】に関するよくある質問(FAQ)
Q1:ネット通販で購入した際、同封されていた「納品書兼支払明細書」は領収書の代わりになりますか?
A1:代金支払済である旨(決済方法:クレジットカード決済完了など)が明記され、取引年月日・相手先・金額・具体的な商品名が記載されていれば、所得税・法人税法上の領収書と同等の証憑として有効です。さらにインボイス登録番号や税率ごとの内訳が印字されていれば、消費税の仕入税額控除にもそのまま使用できます。
Q2:銀行振込時の「振込金受取書(振込票)」だけで領収書代用は可能ですか?
A2:金融機関が発行する振込票は、資金が移動した強力な証拠となります。ただし、振込票単体では「何のために支払ったか(購入品目)」が分からないため、取引先から送付された「請求書」や「契約書」とセットで保管することで、完全な税務上の証憑書類として成立します。
Q3:手書き領収書の但し書きが「お品代」の場合、経理で受け取ってもらえないのはなぜですか?
A3:消費税法および社内コンプライアンス上、具体的な取引内容が不明瞭な書類は仕入税額控除の対象外とされるリスクや、私的流用の疑いを持たれる恐れがあるためです。受け取る際は必ず「〇〇書籍代」「社内研修用文具代」など、具体的な品名を記入してもらうよう依頼してください。
Q4:海外事業者(海外ツール等)への支払いで領収書が出ない場合、確定申告はどうすればよいですか?
A4:海外企業の場合、日本のインボイス制度に登録していない事業者が多数派です。確定申告の所得計算(経費計上)においては、決済完了メール、マイページから出力した支払証明書(Invoice/Receipt PDF)、およびクレジットカード明細を保管しておけば経費算入が可能です。ただし、消費税の仕入税額控除は原則として適用できないため、会計ソフト入力時の税区分を「対象外(不課税)」として処理する必要があります。
まとめ:適切な証憑管理で税務リスクを完全に遮断する
支払証明書と領収書の最大の違いは、「誰がどのような目的で発行したか」という発行主体と法的効力の強弱にあります。領収書が手に入らない場合であっても、支払証明書、クレジットカード売上票、契約書、出金伝票などを適切に組み合わせ、取引の「年月日・相手先・金額・具体的な内容」を客観的に立証できれば、所得税や法人税における経費否認リスクは最小限に抑えることが可能です。
一方で、インボイス制度や電子帳簿保存法が定着した現在の税務環境下では、消費税の控除要件やデータ保存のルールに対する形式的な厳格さが従来以上に求められます。手元にある書類の性質を正しく見極め、不足している情報があれば速やかに補強資料を揃える体制を構築することが、無用な税務トラブルを防ぐ最も確実な防壁となります。 (出典: 支払 証明 書 領収 書 違い(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。