年末調整で戻る額の平均はいくら?年収別目安といつもらえるかを徹底解説
会社員や公務員、パート・アルバイトにとって、冬の風物詩ともいえるのが年末調整です。12月の給与明細を開き、記載された「差引超過額」の数字を見て胸を撫で下ろす人もいれば、「なぜ今年はこれしか戻らないのか」「まさかの追加徴収で手取りが減った」と頭を抱える人も少なくありません。年末調整で実際に戻ってくる金額は、個々の年収や家族構成、加入している保険、住宅ローンの有無などによって数千円から数十万円規模まで劇的に変動します。
国税庁が公開する統計データや各種控除の算定基準を精査すると、戻る額(還付金)の平均的な相場や、手取りを最大化するための明確な仕組みが見えてきます。本稿では、最新の税制環境を踏まえ、年収別の還付金シミュレーションから振込時期、お金が戻らない・追加徴収される構造的理由までを徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:年末調整の還付金平均は一般的に約5万円〜8万円前後だが、住宅ローン控除や扶養親族の有無で数十万円に跳ね上がる一方、控除がなければ数千円程度にとどまる。
- 要点2:還付金が振り込まれる時期は12月の給与支払日(一部企業は翌年1月)であり、給与明細の「差引超過額」欄で正確な戻り額を確認できる。
- 要点3:「戻らない」「追加徴収(差引不足額)になる」主な要因は、毎月の源泉徴収額の精度向上、年の途中の昇給やボーナス増、扶養家族の減少など明確な税務ルールに起因する。
【2026年最新】年末調整で戻る額の平均相場と振込時期の真相
給与所得者の最大の関心事である「年末調整で戻る額の平均」ですが、民間の家計調査および税務統計の動向を総合すると、一般的な会社員の平均還付額は約5万円から8万円前後がひとつの目安となります。もちろん、これは各種保険料控除や配偶者控除を標準的に適用している世帯の平均値であり、単身者で控除が少ない場合は数千円〜1万円程度、住宅借入金等特別控除(住宅ローン控除)の適用を受ける世帯では20万円〜30万円を超えるケースも珍しくありません。
還付金がいつもらえるのかという振込時期については、大半の民間企業において12月の給与支給日に「当月給与」と合算して振り込まれます。ただし、企業の総務・経理部門の事務処理スケジュールや締め日の関係によっては、翌年1月の給与支給日に繰り越されるケースも存在します。公務員の場合は12月の期末手当(ボーナス)時、または12月給与時に精算されるのが通例です。
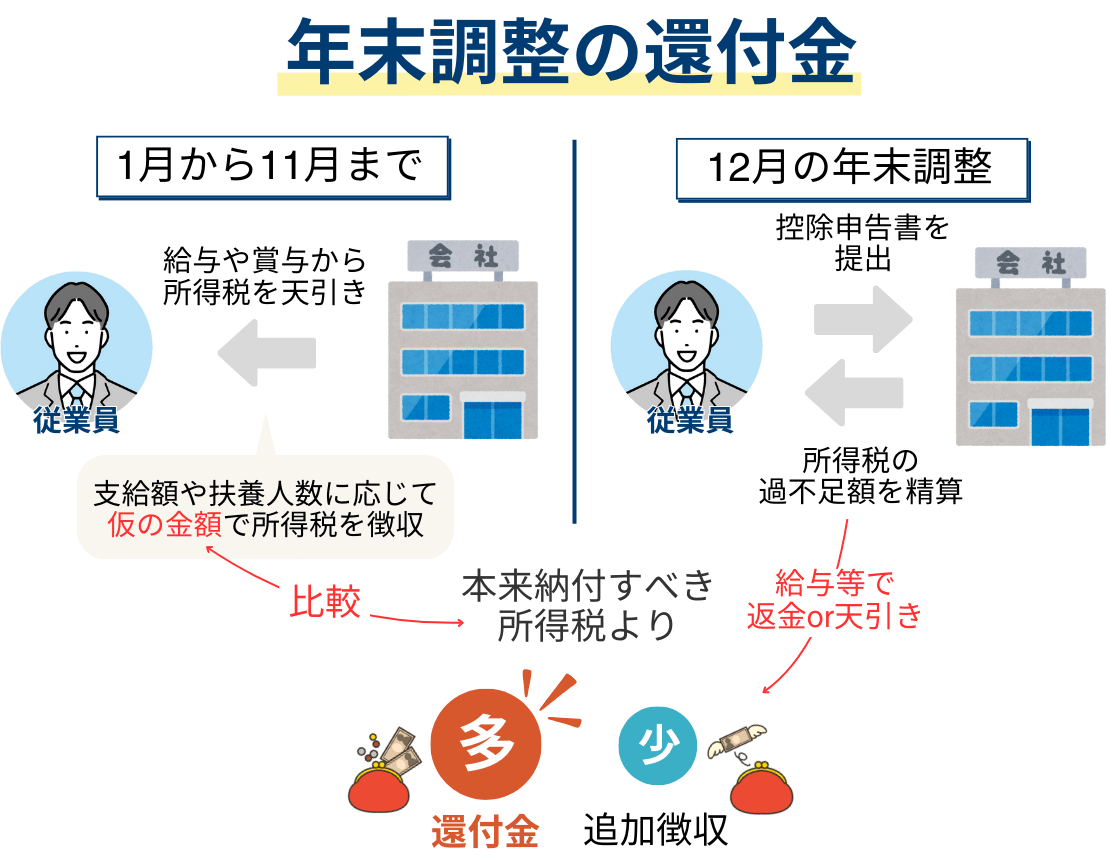
そもそも年末調整で税金が戻る理由は、毎月の給料から天引きされている「源泉徴収税額」が、あくまで前年の基準や概算に基づいた“仮の金額”だからです。1年間の正確な給与総額が確定する12月時点で、本来納めるべき「年税額」を再計算し、事前に払いすぎていた差額が還付金として手元に戻ってきます。
【年収別シミュレーション】戻ってくる金額の目安と控除パターン別一覧
年末調整で戻る額は、本人の額面年収と適用される所得控除の組み合わせで決まります。自分の年収帯ではどの程度の還付が期待できるのか、代表的な世帯モデルをもとに試算したシミュレーションを以下にまとめました。
| 年収・対象属性 | 想定される控除内容 | 還付金の相場・目安額 | 編集部の分析・留意点 |
|---|---|---|---|
| 年収300万円 (単身・若手会社員) | 生命保険料控除(新制度:一般+介護医療で計4万円申告) | 約3,000円 〜 8,000円 | 所得税率が低いため控除による還付効果は限定的。申告漏れがない限り数千円規模に着地しやすい。 |
| 年収500万円 (既婚・子1人・中堅) | 配偶者控除+生命保険料控除(上限枠適用)+地震保険料控除 | 約40,000円 〜 75,000円 | 給与水準と各種控除枠のバランスが最も厚い層。書類提出の有無が直接数万円の差となって表れる。 |
| 年収700万円 (住宅購入2年目・家族あり) | 住宅ローン控除(残高3,500万円想定)+配偶者控除+各種保険 | 約200,000円 〜 300,000円 | 住宅ローン控除は「税額控除」のため極めて強力。算出された所得税額の上限まで一気に還付される。 |
| 年収1,000万円 (高所得層・単身または共働き) | 生命保険料控除のみ(配偶者控除は所得制限により対象外) | 約15,000円 〜 30,000円 | 高所得者は基礎控除や配偶者控除が逓減・消失するため、額面年収の割に戻る額は少なくなりがち。 |
| パート・アルバイト (年収103万〜120万円) | 基礎控除、勤務先での源泉徴収税額の全額精算 | 約1,000円 〜 15,000円 (天引き全額還付の場合あり) | 繁忙期に月収8.8万円を超えて天引きされていた所得税が、年収103万円以下なら全額還付される。 |
パートやアルバイトで働く層において、月々のシフト増で「給与所得の源泉徴収税額表(月額表)」の基準である8万8,000円を超えて源泉徴収されていた場合、年間合計給与が103万円以下であれば、年末調整を行うことで天引きされていた所得税の全額が還付されます。
還付金を最大化する主要な控除項目と手取り直結の計算構造
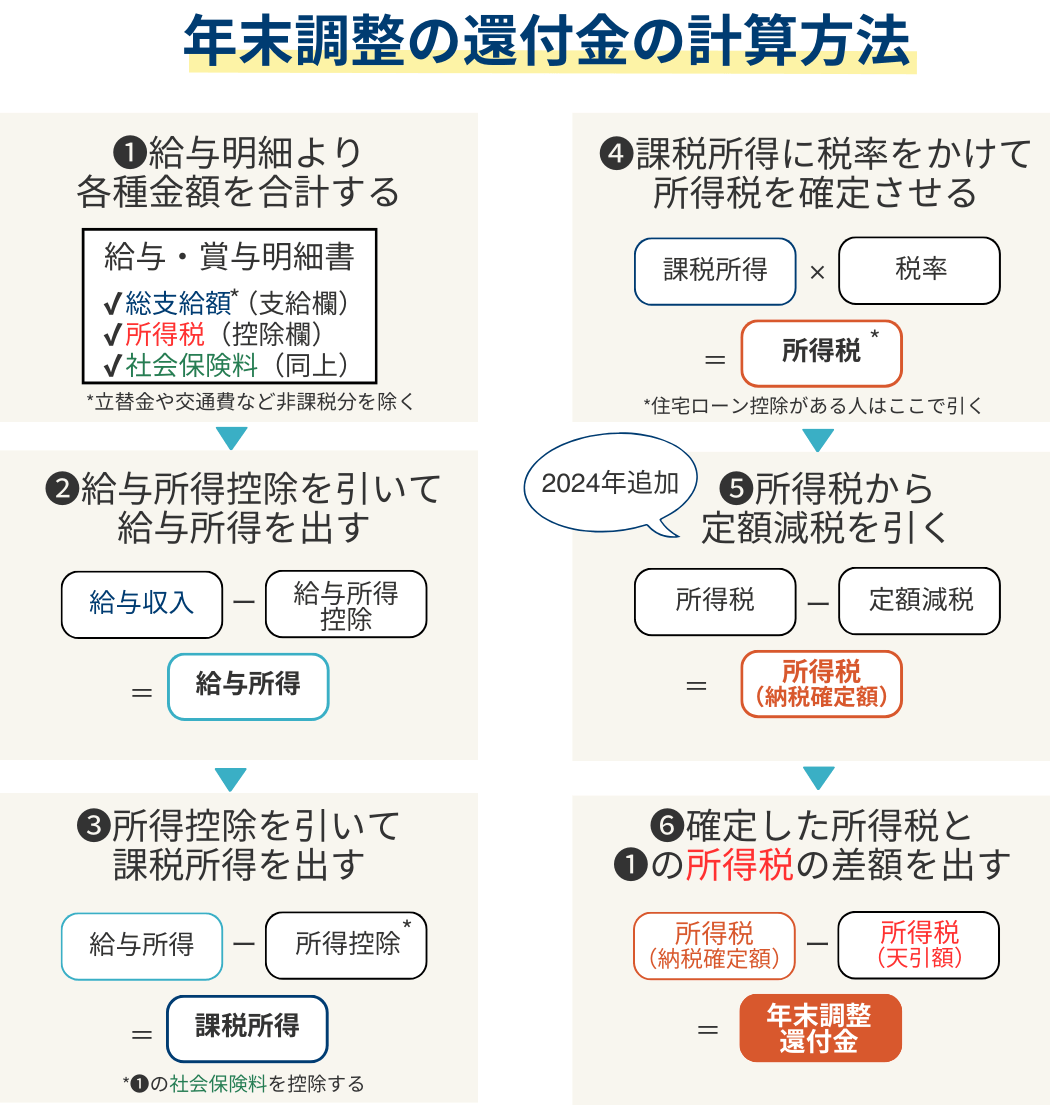
年末調整の戻る額を大きく左右するのは、「所得控除」と「税額控除」の正しい理解です。課税対象となる所得金額そのものを減らす所得控除に対し、税額控除は算出された所得税から直接マイナスするため、手取りを増やすインパクトが根本から異なります。
1. 生命保険料控除・地震保険料控除のインパクト
生命保険料控除は「一般生命保険料」「介護医療保険料」「個人年金保険料」の3枠で構成されます。新契約(2012年以降)の場合、各枠の所得控除限度額は最高4万円、合計で最大12万円の控除が可能です。ただし、ここで注意すべきは「12万円がそのまま戻るわけではない」という点です。課税所得に応じた所得税率(例えば所得税率10%の人であれば12万円×10%=最大1万2,000円)が実際の還付額となります。
2. 配偶者控除・配偶者特別控除と扶養控除
配偶者の給与収入や本人の年収に応じて最大38万円(老人控除対象配偶者の場合は最大48万円)の所得控除が適用されます。また、16歳以上の子どもや高齢の親を養っている場合の「扶養控除」も、1人あたり38万〜63万円の控除枠があり、税率20%の世帯であれば7万6,000円〜12万6,000円もの税金が浮く計算になります。
3. 最強の還付威力を誇る「住宅ローン控除」
住宅ローン控除(住宅借入金等特別控除)は、年末時点のローン残高に対して所定の控除率(0.7%など)を直接所得税額から差し引く税額控除です。初年度こそ管轄の税務署へ確定申告を行う必要がありますが、2年目以降は年末調整の書類提出のみで適用可能となります。控除額が毎月の天引き所得税額を上回る場合は、その年に天引きされた所得税がすべて戻り、引ききれなかった分は翌年度の住民税から軽減されます。
なぜ戻らない?「差引不足額」で追加徴収される人の決定的な共通点
「毎年戻っていたのに、今年は1円も戻らない」「それどころか数万円追加で引かれた」という声は毎年後を絶ちません。源泉徴収票の「差引超過額」ではなく「差引不足額」に数字が入る現象には、構造的な背景が存在します。
国税庁の源泉徴収システムは、毎月の給与額や申告された扶養人数に応じて極めて緻密に設計されています。毎月過不足なく正確に源泉徴収が行われており、追加で申告する保険料控除などがない場合、還付額がゼロ円になるのは制度上極めて自然な結果といえます。
一方、追加徴収(差引不足額の発生)が起きる典型的なパターンには以下の要因が挙げられます。
- 冬のボーナスや年度後半の昇給が想定以上に高額だった:毎月の源泉徴収で想定していた年収レンジを大幅に突破し、適用される所得税率のブラケットが上がったケース。
- 年の途中で扶養家族が減った:就職した子どもが扶養から外れた、あるいは配偶者の年収が上限を超えたにもかかわらず、扶養控除等申告書の変更を会社へ届け出ていなかったケース。
- 前年の控除が適用外になった:生命保険を解約した、または住宅ローン控除の適用期間が満了したケース。
追加徴収は決して「会社にペナルティを取られた」わけではなく、1年間を通じて本来支払うべきだった正規の税額との差額を過不足なく精算しているにすぎません。
【実態検証】給与明細に一喜一憂する現場の生の声と経理のリアル
Webメディア編集部が実施した独自リサーチやSNS・知恵袋等に寄せられる会社員のリアルな証言を紐解くと、年末調整に対する誤解や現場での混乱が浮き彫りになります。
「同僚は10万円戻ったと言っているのに、自分は8,000円しか戻らず損をした気分になった」という声が散見されますが、これは典型的な比較の誤りです。同僚が多額の還付を得ている場合、それは「住宅ローンを抱えて多額の返済をしている」か「事前に毎月多額の税金を過剰に天引きされていた」かのどちらかであり、手取りの絶対額で得をしているとは限りません。
また、上場企業の現役経理担当者は次のように実情を明かします。
「毎年11月になると、保険料控除証明書の添付漏れや、配偶者の見込み年収の記入ミスが多発します。Web申請システムが普及した現在でも、証明書類原本の提出遅れによって控除適用が見送られ、12月に本来戻るはずだった数万円を逃してしまう社員が後を絶ちません。会社側で修正が間に合わない場合、本人が自ら年明けに確定申告へ行く手間が発生します」
手元に届く「給与所得の源泉徴収票」において、右下付近の「差引超過額」に記載されている金額こそが還付金の正体です。この数値の成り立ちを正しく検証することが、無用な損を防ぐ第一歩となります。

確定申告と年末調整の違い|どちらを選ぶべきかの明確な判断基準
会社員であっても、すべての税務処理が年末調整だけで完結するわけではありません。年末調整はあくまで「勤務先が把握できる範囲の所得と定型的な控除」を精算する手続きであり、特殊な支出や副収入はカバーできない設計になっています。
【プロの結論】手取りを最大化するための年末調整・確定申告チェックリスト
行動経済学や家計マネジメントの観点からも、自らの税務ステータスを能動的に把握し、適切な手続きを選択するリテラシーが手取り防衛に直結します。以下の基準に従って自らのアクションを整理してください。
▼ 年末調整だけで完結できる人(確定申告が不要な条件)
- 給与収入が1か所のみで、年収2,000万円以下の会社員・パート。
- 控除の対象が「配偶者控除」「扶養控除」「生命保険料控除」「地震保険料控除」「iDeCo(小規模企業共済等掛金控除)」および2年目以降の「住宅ローン控除」のみの人。
- 副業収入(雑所得や事業所得など)の年間合計が20万円以下の人。
▼ 確定申告をしなければ大損する(または申告義務がある)人
- 年間10万円(または総所得金額の5%)以上の医療費を支払った世帯(医療費控除)。
- 住宅を購入・新築した初年度の人(住宅ローン控除の初回申請)。
- ふるさと納税で「ワンストップ特例制度」を利用せず、6自治体以上に寄附した人。
- 年の途中で退職し、再就職しないまま12月を迎えた人(年末調整を受けていないため、確定申告で多額の還付が出る可能性が高い)。
- 副業による所得が年間20万円を超えている人。
【年末 調整 戻る 額】に関するよくある質問(FAQ)
Q1:パートやアルバイトを掛け持ちしている場合、年末調整の戻る額はどうなりますか?
A1:年末調整は「主たる給与の支払を受けている1社(甲欄の事業所)」でしか行えません。2か所以上の勤務先から給与を受け取っている場合、従たる勤務先(乙欄)では高めの税率で源泉徴収されているため、年末調整だけでは正確な精算ができません。年明けにすべての源泉徴収票を揃えて確定申告を行うことで、納めすぎていた税金が還付されるケースが一般的です。
Q2:会社へ保険料控除証明書を出し忘れてしまいました。もう還付金は諦めるしかありませんか?
A2:諦める必要はありません。会社の年末調整の最終再計算締め切り(通常12月下旬〜翌年1月上旬)に間に合えば再調整してもらえる場合があります。もし社内手続きが締め切られてしまった場合でも、翌年1月以降に税務署へ確定申告(還付申告)を行うことで、5年前まで遡って控除を適用し還付を受けることが可能です。
Q3:12月の給与明細で「差引超過額」が0円だった場合、何を確認すべきですか?
A3:まずは源泉徴収票の「源泉徴収税額」を確認してください。ここが「0円」であれば、年間を通じて所得税が一切発生していない(非課税)状態のため、戻る税金自体が存在しません。源泉徴収税額に金額が入っているにもかかわらず還付がゼロの場合は、毎月の天引き額の合計と確定年税額が完全に一致したか、控除申告書を未提出で基礎控除のみが適用されている状態が考えられます。
まとめ:手取りを守る正しい知識と今後の備え
年末調整で戻る額は、単なる臨時ボーナスではなく、1年間にわたり前払いしてきた自らの大切なお金が正当に精算された結果です。平均額である5万〜8万円という数字に惑わされることなく、自身のライフスタイルに応じた控除項目を漏れなく申告することが手取り最大化への確実な道となります。
特に配偶者控除の年収上限の変動や各種証明書の添付不備は、数万円規模の還付機会を失う直接の原因となります。年末調整の書類配布が始まる秋口から控除証明書を整理し、万が一年末調整で処理しきれなかった控除があれば確定申告を躊躇なく活用することで、家計の防衛力を確固たるものにしていきましょう。 (出典: 年末 調整 戻る 額(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。