ふるさと納税の上限額はいつの年収?前年の誤解と正しい計算法
ふるさと納税を賢く活用するうえで、最も多くの人がつまずきやすいのが「控除上限額は一体いつの年収を基準に計算されるのか」という根本的なルールです。ネット上の相談窓口や税務相談の現場では、「去年の源泉徴収票を見て枠いっぱいに寄付したら、自己負担が2,000円で収まらず数万円単位で大損してしまった」という悲鳴が毎年寄せられています。
返礼品選びに熱中するあまり、肝心の計算基準を勘違いしてしまうと、本来得られるはずだった税制上の恩恵がただの「割高な買い物」に変わってしまいます。この記事では、上限額が決まる正確なタイムラインから、年収が確定していない段階でのシミュレーション手順、住宅ローン控除や医療費控除との併用テクニックまで、現場の取材データを交えて徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:ふるさと納税の控除上限額は「前年」ではなく「寄付を行う年(1月1日〜12月31日)の年収」で最終決定される。
- 要点2:残業代やボーナス変動、転職・昇給がある人は、年収確定前(11月以前)に上限額の7〜8割を目安に寄付し、12月に微調整するのが最も安全。
- 要点3:翌年5〜6月に届く「住民税決定通知書」の税額控除欄を照合するまでがふるさと納税であり、申請漏れや控除ミスを防ぐ最終防衛線となる。
【真相解明】ふるさと納税の上限額は「寄付した年」の年収で決まる
結論から明快に述べると、ふるさと納税(寄付金控除)の上限額を決定づけるのは、「寄付を行ったその年(1月1日〜12月31日)の年間収入・所得」です。2026年に寄付を行った場合、その上限枠を左右するのは2025年の実績ではなく、2026年1年間の総年収となります。
それにもかかわらず、なぜ「前年の年収」と勘違いしてしまう人が後を絶たないのでしょうか。その背景には、日本の個人住民税が採用している「前年所得課税」の仕組みがあります。
住民税は、前年の所得に対して翌年6月から課税される後払いシステムをとっています。そのため、普段私たちが手にする給与明細から引かれている住民税は「過去の年収」に基づいています。この時間差が頭の中で混ざり合い、「税金の手続き=前年の数字を使う」という思い込みを生み出してしまう構造的な罠が存在するのです。
実際には、2026年中に自治体へ寄付した金額は、「2026年分の所得税からの還付」および「2027年度に支払う住民税からの控除」という形で精算されます。したがって、計算のベースになるのはどこまでも「寄付を実行したその年の所得」であるという大原則を頭に叩き込んでおく必要があります。
年収確定前に失敗しない控除上限額シミュレーションと逆算手順
「今年の年収で決まる」と理解しても、会社員の場合、12月の給与や冬のボーナスが支給されるまで年間年収は確定しません。では、年収確定前の段階でどのように寄付を進めるのが正解なのでしょうか。
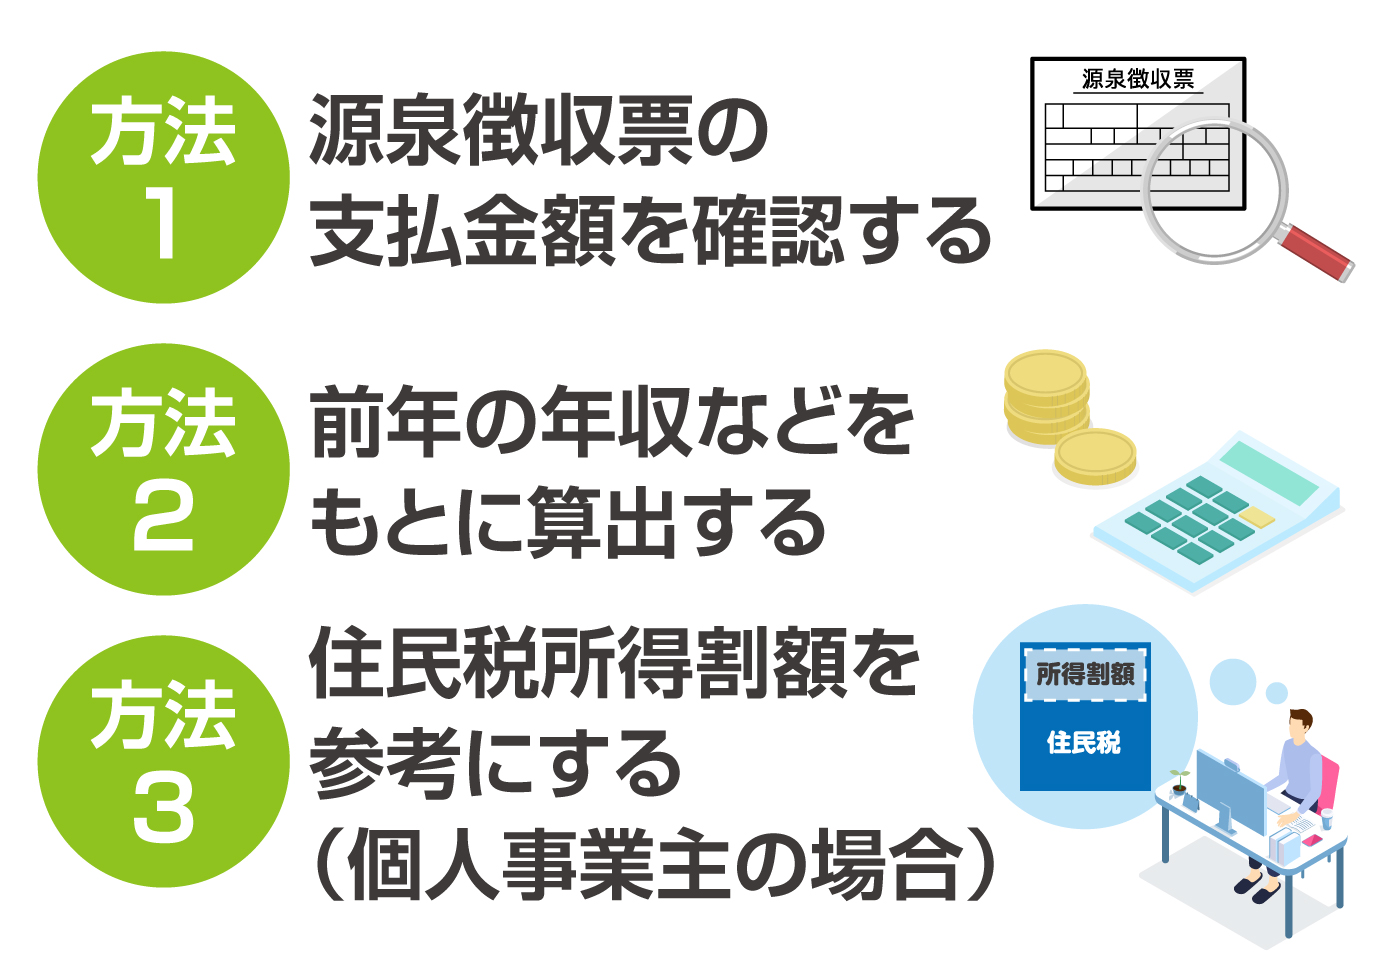
各ポータルサイトが提供しているふるさと納税 控除上限額 シミュレーションを活用する際、手元に前年の「源泉徴収票」を用意する人は多いはずです。ここで重要なのは、前年の数値をそのまま鵜呑みにするのではなく、「今年の変化予測」を織り込む作業です。
手元の源泉徴収票でまず確認すべきは、左上に記載されている「支払金額」です。これは手取り額ではなく、社会保険料や税金が引かれる前の「額面年収」を指します。よくあるミスとして「給与所得控除後の金額」や「所得控除の額の合計額」をサイトに入力してしまい、シミュレーション結果が本来の上限より低く出てしまうケースがあります。源泉徴収票 支払金額 どこを見るべきか迷ったら、一番最初に書かれている最も大きな数字(額面総支給額)を基準にしてください。
年収が未確定な時期の安全な進め方は、以下の3ステップによる「分割アプローチ」です。
- ステップ1(春〜夏):前年年収の70%程度をベースに算出した控えめな上限額をもとに、春〜夏の旬の果物や定期便を申し込む。
- ステップ2(秋・10〜11月):9〜10月までの給与明細と夏の賞与実績から、年間年収の着地予測を立て、上限の85〜90%まで寄付を進める。
- ステップ3(冬・12月):冬のボーナス明細と12月給与の確定後、最終的な着地年収を割り出し、残りの上限枠を使い切る。
特にボーナス 変動 寄付上限額への影響は極めて大きく、業績連動給の比率が高い企業に勤めるビジネスパーソンほど、12月の最終確定を待たずに100%枠を使い切るのは極めてリスクが高いギャンブルになります。
【早見表】年収・家族構成・特有状況別の控除上限額目安
年収や家族構成によって、控除上限額は大きく変動します。ここでは一般的な給与所得者を対象とした上限額の目安と、特有の状況下における注意点をまとめました。
| 額面年収(今年の見込み) | 独身・共働き(配偶者控除なし) | 夫婦(配偶者控除あり・子なし) | 共働き+高校生の子1人 |
|---|---|---|---|
| 300万円 | 約28,000円 | 約19,000円 | 約15,000円 |
| 500万円 | 約61,000円 | 約49,000円 | 約44,000円 |
| 700万円 | 約108,000円 | 約96,000円 | 約86,000円 |
| 1,000万円 | 約176,000円 | 約166,000円 | 約156,000円 |
※上記数値は住宅ローン控除や医療費控除などを適用していない概算です。社会保険料率やその他の所得控除によって数千円単位の差が生じます。
特に注意すべきは、転職 昇給 ふるさと納税 上限への影響です。年内に転職して給与水準が上がった場合や昇格によって役職手当がついた場合は上限額が広がりますが、逆に「前職を退職してから再就職までにブランクがあった」「転職直後で賞与の支給対象外になった」というケースでは、年間の総年収が前年を大きく下回り、上限枠が急激に縮小します。前年の源泉徴収票の感覚で寄付してしまうと、完全に足元をすくわれることになります。
一般に知られていない盲点とネットの誤解|他の控除との併用ルール
ふるさと納税の枠組みを揺るがす最大の盲点が、「他の税金控除との併用」です。ネット上では「ふるさと納税と住宅ローン控除は併用できない」「医療費控除を使うと損をする」といった不完全な情報が氾濫していますが、制度の仕組みを正しく知れば恐れる必要はありません。
住宅ローン控除との併用:ワンストップと確定申告で異なる影響
住宅ローン控除 ふるさと納税 併用において鍵を握るのは、ワンストップ特例制度 確定申告 違いです。
住宅ローン控除は、まず所得税から引ききれなかった分が住民税から引かれます。ワンストップ特例を利用した場合、ふるさと納税の控除はすべて「翌年の住民税」からダイレクトに差し引かれるため、所得税側の枠を奪い合わず、住宅ローン控除と干渉しにくいというメリットがあります。
一方、確定申告を行う場合は、ふるさと納税の控除が「所得税」と「住民税」の双方に振り分けられます。所得税がふるさと納税によって先に引き下げられると、住宅ローン控除で控除しきれる所得税枠が減り、住民税側の控除上限(前年課税所得の5%・最高97,500円など)に引っかかって控除枠を使い残してしまうケースが発生します。特に初年度で確定申告が必須となる住宅購入者は、緻密なシミュレーションが不可欠です。
医療費控除やiDeCoが上限額を押し下げる理由
家族の手術や出産で多額の医療費がかかり、医療費控除 ふるさと納税 影響を気にする人も多いでしょう。医療費控除やiDeCo(個人型確定拠出年金)の掛け金は、課税所得そのものを圧縮する「所得控除」です。
課税所得が減れば納める税金が安くなるため家計にはプラスですが、住民税控除 限度額 計算方法上、基準となる住民税所得割額が小さくなるため、ふるさと納税の上限枠そのものは数千円〜数万円程度縮小します。「今年は医療費が10万円以上かかりそう」「iDeCoの拠出額を満額に引き上げた」という場合は、シミュレーション時にそれらの控除見込み額を必ず差し引いて計算しなければなりません。
【実態検証】知恵袋やSNSに寄せられた「大損・失敗談」から学ぶリアル
インターネット上のコミュニティやSNSを調査すると、毎年12月から翌年6月にかけて、ふるさと納税のミスに起因する切実な声が数多く投稿されます。現場で多発している代表的なトラブル事例を検証してみましょう。
最も典型的なのは、ふるさと納税 前年年収 勘違いによる悲劇です。
「前年の源泉徴収票を見て上限10万円ぴったり寄付した。しかし今年は残業規制が入り、さらに冬のボーナスが前年比で半減。結果として今年の年収が150万円も落ちてしまい、本来の上限は6万5,000円だった。オーバーした3万5,000円分は単なる割高な自己負担になってしまった……」(30代・メーカー勤務男性の投稿)
もうひとつ目立つのが、「ワンストップ特例の無効化」です。ワンストップ特例の申請書を各自治体に送っていたにもかかわらず、医療費控除や住宅ローン控除(1年目)、副業の申告のために後から確定申告を行った場合、税法の規定によりワンストップ特例の申請はすべて無効になります。確定申告書の中にふるさと納税の寄付金控除を改めて記入し直さなければ、寄付した全額が控除されないまま放置されてしまいます。
失敗を防ぐ「住民税決定通知書」の確認ルーティン
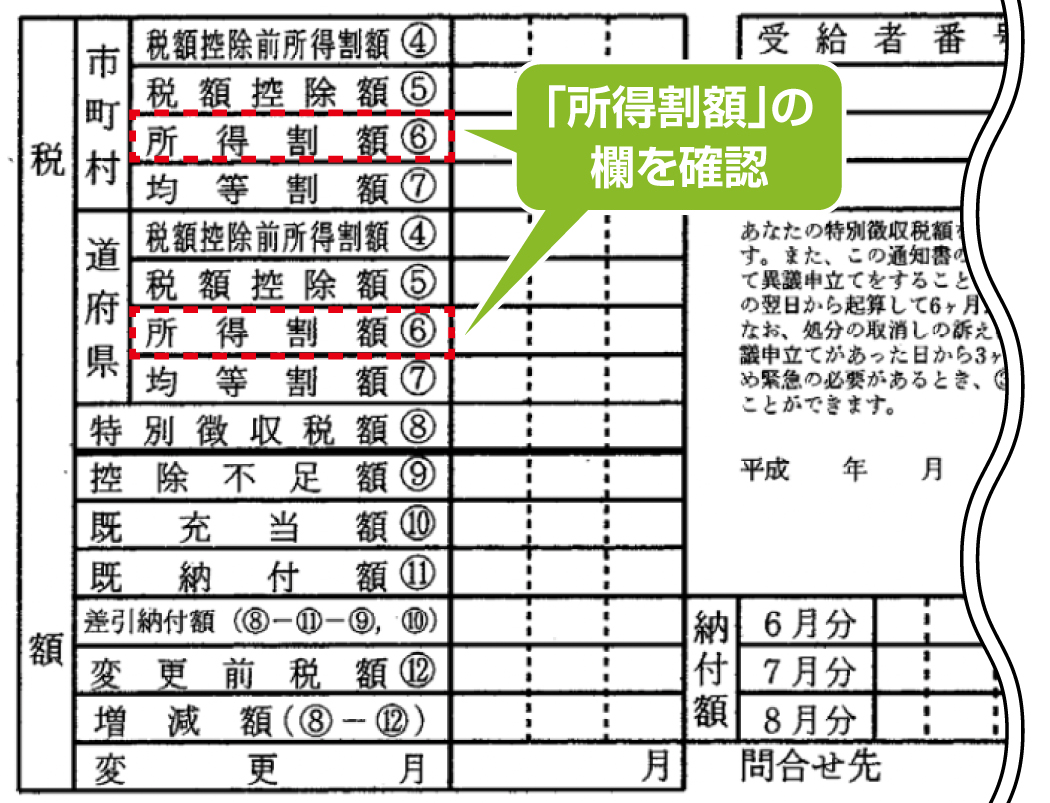
寄付して終わり、手続きして終わりではありません。翌年5〜6月に勤務先から配布される(自営業者は郵送される)「住民税決定通知書」を手に入れたら、必ず住民税決定通知書 控除額 確認を行ってください。
通知書の「税額控除額」欄(市区町村民税・都道府県民税の控除額の合算)を確認し、「(寄付金額の合計 − 2,000円)+ 調整控除(約2,500円程度)」に近い金額が記載されていれば、正常に控除が実行されています。もし明らかに金額が少ない場合は、確定申告時の記載漏れや自治体側の処理エラーが疑われるため、速やかに管轄の市区町村税務課へ問い合わせる必要があります。

【プロの結論】攻めの寄付と守りの寄付|向いている人・慎重になるべき人の判断基準
ふるさと納税は、正しく使えば返礼品を通じて生活防衛や地域貢献ができる強力な制度ですが、すべての人にとってノーリスクな魔法の打ち出の小槌ではありません。自身の雇用形態や家計状況に応じて、「攻め」と「守り」の姿勢を切り替える冷静さが求められます。
ふるさと納税を積極的に活用すべき人
- 公務員や固定給比率が高い大手企業会社員:年間の給与・賞与のブレが極めて少なく、年収の着地予測が立てやすいため、年央から計画的に上限ギリギリまで寄付を進めて問題ありません。
- 前年より明確に昇給・昇格した人:上限額が前年以上に拡大するため、手元の前年源泉徴収票の金額を目安に寄付しても枠から溢れる危険性がほぼありません。
慎重に寄付枠を管理すべき人(12月まで使い切ってはいけない人)
- 歩合給・インセンティブ比率が高い営業職や自営業者:下半期の売上次第で着地年収が大きく上下するため、11月までは上限見込みの5割以下に抑え、12月下旬に確定申告前提で一気に寄付するのが鉄則です。
- 産休・育休に入った、または年内に退職予定の人:給付金(育児休業給付金など)は非課税所得となるため、年間の課税年収が激減します。前年の感覚で寄付を行うとほぼ確実に上限オーバーを起こします。
- 年内に住宅を購入して住宅ローン控除(初年度)を受ける人:確定申告が必須となり、所得税・住民税の控除枠の奪い合いが発生するため、厳密な試算を行うか、上限の7割程度に抑える防衛策が賢明です。
なお、寄付金受領証明書 申請期限 2026年最新のスケジュールとして、ワンストップ特例の申請期限は「寄付翌年の1月10日必着(オンライン申請含む)」、確定申告の期限は「寄付翌年の3月15日」です。年末ギリギリの12月31日に寄付した場合、受領証明書や申請書のやり取りがタイトになるため、マイナンバーカードを用いたオンライン申請(IAM等のアプリ活用)の環境を整えておくことを強く推奨します。
【ふるさと納税の上限額と年収】に関するよくある質問(FAQ)
Q1:年の途中で転職した場合、上限額はどう計算すればいいですか?
A1:前職の「源泉徴収票(支払金額)」と、現職で年末までに支給される「給与・賞与の総支給額」を合算した金額が今年の年間年収になります。転職によって年収が下がった場合は上限枠も縮小するため、両方の合算見込み額が出るまで高額な寄付は控えてください。
Q2:12月のボーナスが出るまで年収が確定しません。どう寄付を進めるべき?
A2:夏までに「最低保証されるベース年収」の枠(目安として前年上限の60〜70%)で寄付を行い、12月の賞与明細が出た直後(12月中旬〜下旬)に最終シミュレーションを行って残りの枠を寄付するのが最も安全な方法です。
Q3:上限額を超えて寄付してしまった場合、どうなりますか?
A3:超えた金額分は税金の控除対象にならず、全額が純粋な自己負担(自治体への寄付・自己資金での買い物)になります。自己負担2,000円を超えて余計な出費となるため、迷ったときは上限見込みより数千円少なめに着地させるのが鉄則です。
Q4:住民税決定通知書で控除が正しく行われたか確認するにはどこを見ますか?
A4:毎年5〜6月に会社から渡される「給与所得等に係る市民税・県民税 特別徴収税額の決定・変更通知書」の「税額控除額」欄を確認します。寄付した総額から2,000円を引いた金額(ワンストップ利用時)とおおむね一致していれば正しく処理されています。
まとめ:2026年のふるさと納税を安全・確実にお得にする年間スケジュール
ふるさと納税の上限額は、どこまでも「寄付を行うその年の1月1日〜12月31日の年間年収」で決まります。「前年の数字」はあくまで今年の年収を推測するための参考に過ぎません。
お得に返礼品を受け取りながら確実に節税効果を享受するためには、春から秋にかけて腹八分目で寄付を進め、12月に正確な年収が確定した段階で最終調整を行うのが最も堅実な防衛策です。そして翌年初夏の住民税決定通知書で控除の着地を確認するまでがふるさと納税のワンサイクルです。
時間差のルールを正しく把握し、自分のライフイベントや給与変動に合わせたスマートな寄付計画を立てていきましょう。 (出典: ふるさと 納税 上限 額 いつの 年収(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。