2026年最新|年末調整の精算はいつ?還付金と追加徴収の真相を解説
冬の訪れとともに会社員や公務員の手元へ届く給与明細。そこに刻まれる「年末調整」の文字を見て、手取りが予想外に増えて安堵する人がいる一方、「なぜか普段より天引きが増えて手取りが減った」と頭を抱える人も少なくありません。毎年繰り返されるイベントでありながら、その実務プロセスの全貌や算出根拠を正確に把握しているビジネスパーソンは驚くほど少数にとどまります。
年末調整の精算はどのタイミングで行われ、銀行口座へいつ着金するのか。そして給与明細や源泉徴収票のどの数値を追えば、自身の税金が正しく精算されたのかを確かめられるのか。国税庁が公表する最新の税務指針や給与計算の実務現場への独自取材をもとに、精算のカラクリから追加徴収の正体まで、給与所得者が押さえるべき事実を余すところなく紐解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:年末調整の精算時期は企業の給与計算サイクルに依存し、大半は「12月支給日」だが締め日次第で「翌年1月支給日」へずれ込むケースも存在する。
- 要点2:還付金は単なるボーナスではなく「前払いしすぎた所得税の返還」であり、反対に残業増・扶養の減少・賞与の増額などによって「追加徴収」が発生する構造がある。
- 要点3:給与明細の「年末調整還付金(年調差引超過額)」や源泉徴収票の整合性をチェックし、万一の控除申告漏れは1月の社内再年調または2〜3月の確定申告で確実にリカバリーできる。
【2026年最新】年末調整の精算はいつ行われる?還付金が戻るタイミングと実態
年末調整の手続きを済ませた後、もっとも関心を集めるのが「還付金は具体的にいつ自分の手元へ戻ってくるのか」という着金スケジュールです。結論から言うと、年末調整12月給与反映が日本国内の事業所において約8割を占める標準パターンですが、一律に12月と決まっているわけではありません。
企業の給与規定には「当月25日払い」「当月当月末日払い」「翌月10日払い」「翌月25日払い」など多様な締め日・支払日が存在します。12月中に年間の総支給額(12月支給給与や冬期賞与)がすべて確定する企業であれば、年末調整還付金いつ振り込まれるかといえば、原則として「12月支給の給与(または12月賞与)」と合算して支払われます。人事労務部門が11月下旬までに提出された各種申告書を精査し、12月の給与計算サイクルに組み込むためです。
一方で、注意しなければならないのが「当月締め・翌月払い」を採用している企業です。たとえば「12月末締め・1月20日払い」という勤務形態の場合、12月勤務分の給与額が確定するのは翌年1月上旬になります。年間の総支給額が12月末日を迎えないと確定しないため、必然的に実務上の年末調整1月給与精算として処理されます。この場合、12月の給与明細を見ても年末調整欄は空欄のままであり、還付金が口座へ反映されるのは翌年1月の支給日となります。
「同僚や他社の友人は12月に還付されているのに、自分だけ入金がない」と焦る前に、まずは自社の賃金規程における「締め日」と「支払日」の関係を確認することが不可欠です。実務現場の労務担当者へのヒアリングでも、「12月に還付がないという問い合わせの半数以上が、自社の1月精算ルールを知らない従業員からの相談」という実態が浮き彫りになっています。
なぜ戻る?なぜ取られる?所得税精算の仕組みと還付金計算方法の基本
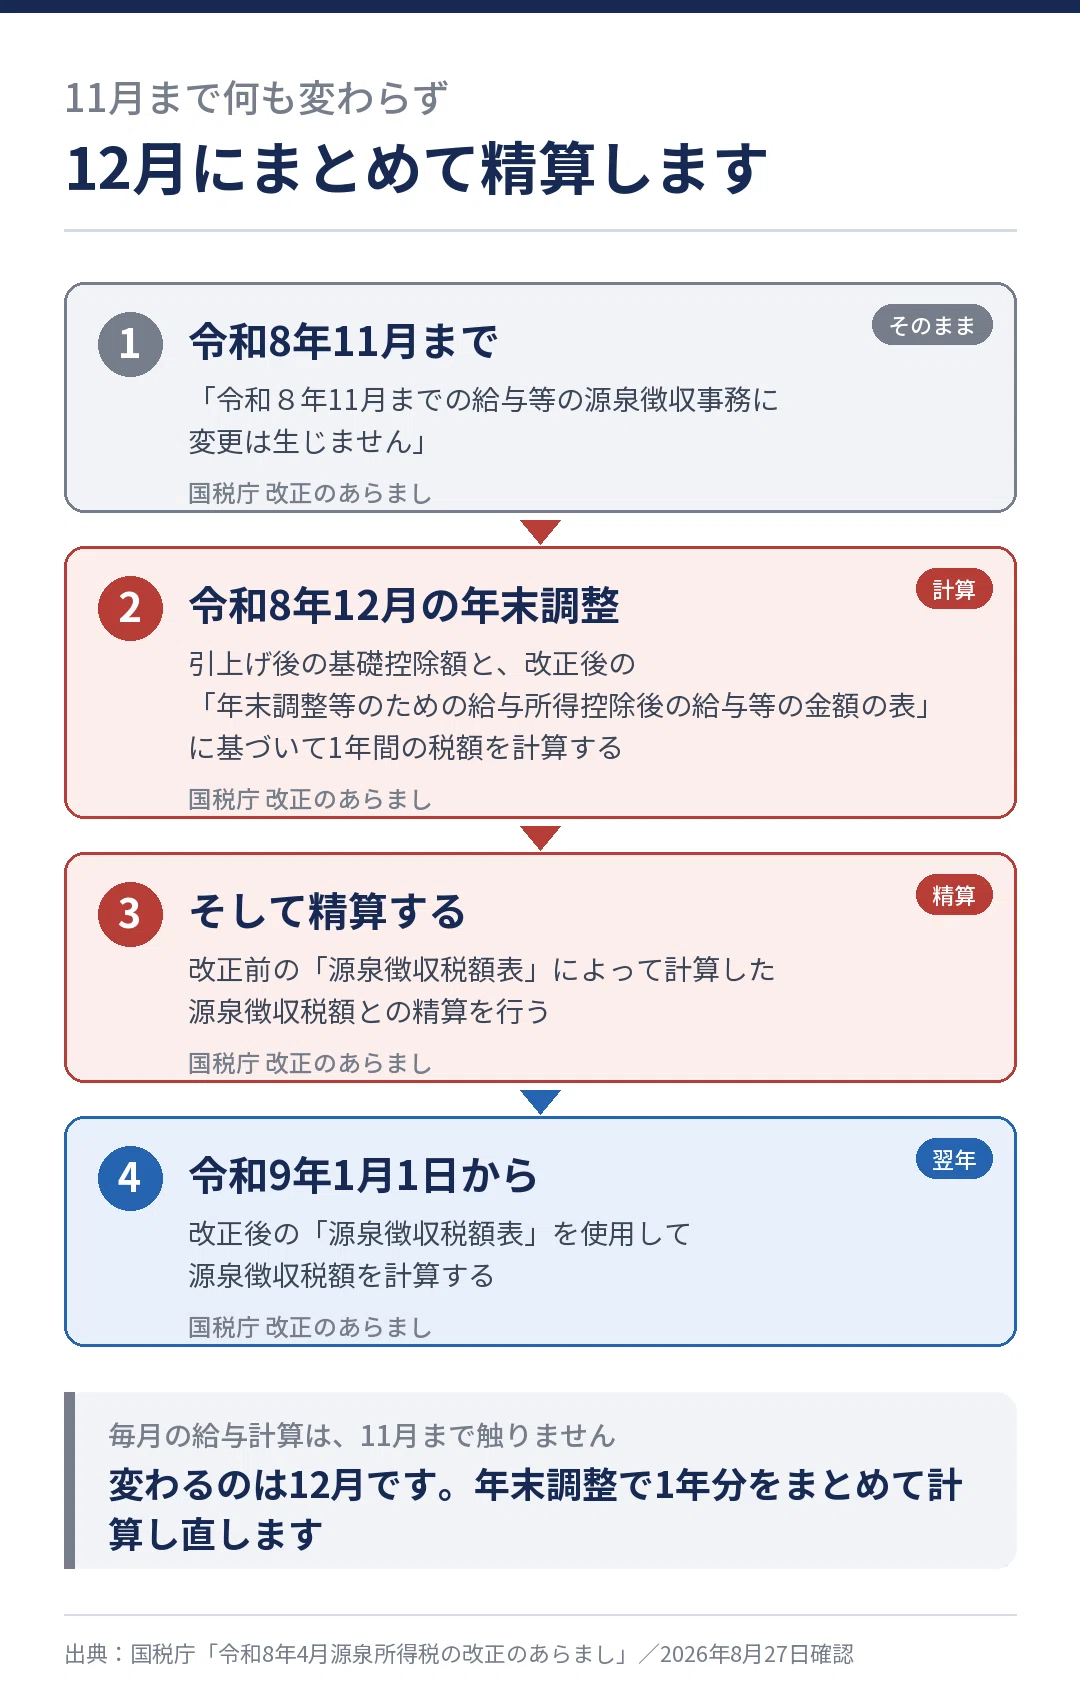
年末調整の正体を正しく捉えるには、そもそも毎月の給与から天引きされている「源泉徴収税」がどのような性格のお金なのかを知る必要があります。簡潔にいえば、所得税精算仕組みの本質は「1年間(1月1日〜12月31日)の見込み概算前払い」と「確定した正規の年税額」との突き合わせ作業です。
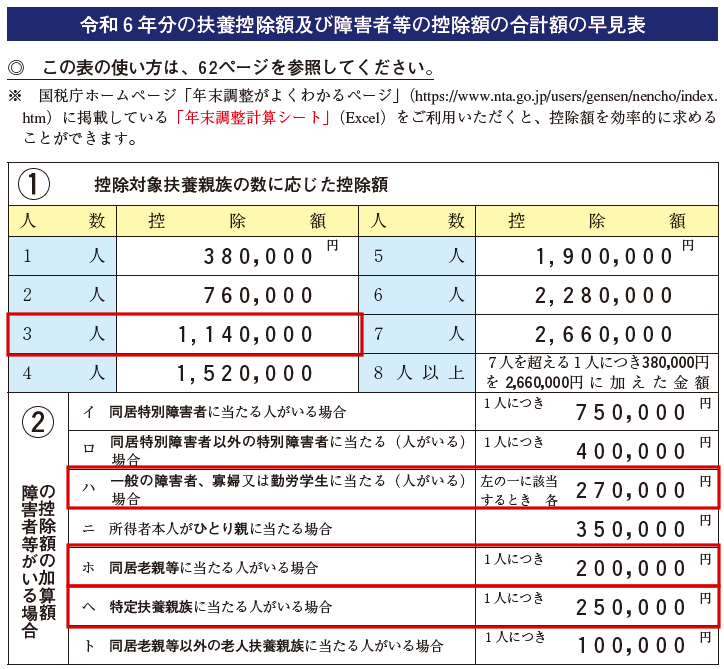
国税庁の「源泉徴収税額表」に基づき、会社は毎月、各社員の給与額と扶養親族の数に応じた税額を機械的に天引きしています。しかし、この天引き額はあくまで「その月と同じペースで1年間稼ぎ、特別な控除がない」と仮定した仮の数値に過ぎません。1年間の途中で生命保険料を支払ったり、扶養家族が増減したり、住宅ローン控除が適用されたりしても、毎月の源泉徴収にはリアルタイムで反映されていないのです。
そこで12月に、その年の本当の総収入額を確定させ、各種所得控除を差し引いて「真に納めるべき年税額」を割り出します。この年末調整還付金計算方法のステップは以下の3段階で進められます。
まず第1ステップとして、1月1日から12月31日までに支払われた給与・賞与の総額から「給与所得控除」を差し引き、基礎となる給与所得金額を算出します。第2ステップで、配偶者控除・扶養控除・社会保険料控除・生命保険料控除・地震保険料控除・基礎控除といった各種控除をすべて差し引いて「課税所得金額」を確定させ、所定の所得税率(5%〜45%)を掛けて基準所得税額を計算します。ここに復興特別所得税(2.1%)を加算したものが「正規の年間所得税額」となります。
そして最終ステップで、毎月の給与や賞与からすでに天引きしてきた「源泉徴収税額の累計」と、この「正規の年間所得税額」を比較します。すでに納めた前払い分のほうが多ければ、その差額が年末調整差引超過額として納税者本人へ還付されます。反対に、前払い分のほうが少なければ、その不足分が年末調整差引不足額として追加で徴収されるのです。
【現場検証】給与明細と源泉徴収票のどこを見る?精算額の正しい見方
精算が終わると、社内イントラネットや紙で配布されるのが年末調整精算給与明細です。しかし、支給項目や控除項目が複雑に入り組む明細書の中から、精算結果を正確に読み解くのは容易ではありません。
一般的に、給与明細の「支給欄」または「控除欄」の下部、あるいは特記事項欄に「年末調整」「年調還付」「年調精算額」「年調過不足」といった項目名で印字されます。還付される場合は「支給項目」にプラスの金額として計上されるか、あるいは「控除項目」の中でマイナス表記(例:▲18,450円)として記載され、結果として当月の天引き合計が減って手取りが増える形をとります。
一方、退職時や翌年1月に手渡される「給与所得の源泉徴収票」は、1年間の税務確定データが凝縮された公式文書です。源泉徴収票精算額見方を把握するうえで絶対に外せないのが、「支払金額」「給与所得控除後の金額」「所得控除の額の合計額」、そして最重要となる「源泉徴収税額」の4ブロックです。
| 項目・確認箇所 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 給与明細:年調還付金欄 | 毎月の概算税額と確定年税額の差額分をプラス支給または控除マイナスで表記 | 平均:15,000円〜70,000円程度(各種控除額による) | 生命保険料控除やiDeCo等の申告があれば還付額は明確に跳ね上がる |
| 給与明細:年調追徴・不足欄 | 年税額に対して前払い不足分を控除(天引き)項目へ合算計上 | 数千円〜数万円程度の手取り減少 | 残業急増・配偶者のパート年収増による配偶者控除の消失が主要因 |
| 源泉徴収票:源泉徴収税額 | 1年間の精算完了後に確定した「真の年間所得税額(年税額)」を記載 | 年収500万円・単身者で約14万〜18万円前後が目安 | 1〜12月の給与明細の「所得税」累計から還付・追徴を引いた額と完全一致する |
| 源泉徴収票:所得控除合計 | 基礎控除・社保控除・配偶者控除・生命保険料控除等の総合算額 | 年収や世帯構成により100万〜250万円超と大きく変動 | 申告書に書いた控除額が正しく反映されているかを照合する唯一の防衛線 |
源泉徴収票の「源泉徴収税額」欄に書かれている金額は、還付金が引かれた後の「最終確定税額」です。ここを「戻ってきたお金」と誤読するケースが後を絶ちません。正しい確認手順は、「1年間に毎月の明細で引かれた所得税の総和」を計算し、そこから「源泉徴収票の源泉徴収税額」を引くことです。その差額が、まさに12月(または1月)の給与明細に記載された還付額と1円単位で一致します。
なぜ追加徴収に?「還付されない理由」と給与天引きが増える3大原因
毎年12月になると、SNS上や大手質問掲示板では「年末調整で手取りが減った。会社に騙されているのではないか」「還付されるどころか追加徴収された理由がわからない」といった悲鳴や怒りの投稿が数多く観測されます。楽しみにしていた12月の給与が通常月よりも激減していれば、動揺するのも無理はありません。
しかし、追加徴収は会社の悪意や計算ミスではなく、厳密な税法上の計算結果として発生します。年末調整追加徴収理由を掘り下げると、主に次の3つの構造的要因に集約されます。
第1の要因は、年後半における給与や賞与の急激な増加です。毎月の源泉徴収は「その時点の給与水準」をもとに月割で計算されています。年度の後半に残業代が大幅に跳ね上がったり、業績好調で冬期賞与が想定以上に支給されたりすると、年間の総所得が引き上げられ、適用される所得税率のブラケットが上がることがあります。その結果、毎月天引きしていた概算税額の合計が、最終的な確定年税額に追いつかなくなり、不足分を一括で徴収されることになります。
第2の要因は、扶養親族の変動や配偶者の年収増です。年の初めに提出した「扶養控除等申告書」の前提が崩れた場合に起こります。例えば、大学生の子どもがアルバイトに励み、年間の給与収入が103万円(または勤労学生控除の枠)を超えて扶養から外れた場合や、配偶者のパート収入が増加して配偶者控除・配偶者特別控除の適用外または控除額縮小となった場合です。毎月の給与は「扶養あり」の前提で税金が安く引かれていたため、12月の精算時に「控除の取り消し」が行われ、数万円単位の追徴が発生します。
第3の要因は、年の途中で就職・転職した際の前職給与の合算です。年の途中で転職した場合、現在の会社に前職の源泉徴収票を提出して合算精算を行います。前職の退職から再就職までに無給のブランク期間があったり、前職の給与計算で税金が低く抑えられていたりすると、合算した年間の総収入に対して過去の天引き額が不足し、現職の12月給与で不足分が一斉に徴収されるケースが目立ちます。
また、追徴まではいかなくとも年末調整還付されない理由として多いのが、「そもそも各種控除を何も申告していない単身者」です。生命保険にも加入しておらず、扶養家族もおらず、毎月の給料の変動がほとんどない場合、毎月の天引き額と確定年税額にほとんどズレが生じません。その結果、還付額が数百円程度にしかならない、あるいは完全にゼロになるのは、制度上きわめて正常な状態です。
一般に知られていない盲点とネットの誤解|控除申告漏れのリカバリー策
ネット上の情報空間には、「年末調整で書類を出し忘れたら、払い過ぎた税金は国に没収される」「住宅ローン控除の書類を忘れたら10年間控除が無効になる」といった極端な言説が散見されます。しかし、これらは明らかな誤解です。
もっとも頻発するトラブルが、生命保険料控除証明書や地震保険料控除証明書の添付忘れ、あるいはiDeCo(個人型確定拠出年金)の掛金払込証明書の年末調整控除申告漏れです。書類が自宅の郵便物に埋もれてしまい、会社の提出期限(通常11月中旬〜下旬)に間に合わなかった場合、会社側の年末調整実務ではそれらの控除が「ゼロ」として処理され、本来戻るはずだった還付金が戻ってきません。
しかし、救済ルートは明確に用意されています。第一のリカバリー策は、勤務先への「再年調」の相談です。税法上、企業は翌年1月末日までであれば年末調整のやり直し(再年調)を行うことが認められています。労務部門の業務負荷との兼ね合いがあるため会社ごとの運用方針によりますが、12月下旬から1月上旬の段階で漏れに気づいた場合、速やかに申し出ることで1月給与精算時に再計算してもらえる可能性があります。
会社での再年調が断られた、あるいは期限を完全に過ぎてしまった場合でも、第二の絶対的な救済策として翌年2月16日から3月15日に行われる「確定申告」があります。給与所得者であっても、確定申告書を作成して税務署へ提出すれば、申告漏れとなっていた保険料控除や扶養控除を反映させ、直接指定の銀行口座へ還付金(この場合は国税還付金)を振り込ませることが可能です。確定申告による還付申告だけであれば、実際には翌年1月1日から5年間にわたって提出が認められています。
なお、医療費控除や、初年度の住宅借入金等特別控除(住宅ローン控除)、1年間に6自治体以上へ寄附したふるさと納税(ワンストップ特例が無効になった場合)は、そもそも年末調整の枠組みでは処理できません。これらは会社の年末調整に関係なく、自ら確定申告を行わなければ1円も戻ってこない制度設計となっている点を混同してはなりません。
【実態検証】利用者の生の声と現場目線で見えたリアル
年末調整をめぐる納税者のリアクションについて、SNSの言論空間や知恵袋等のコミュニティを詳細に定点観測すると、情報の非対称性から生じる典型的なパニックパターンが浮き彫りになります。
「12月の給料日、いつもより手取りが2万円少なくて青ざめた。会社に抗議の電話を入れそうになったが、明細の『年調差引不足額』を見て固まった。理由を聞いたら、春に妻がパート先で昇給して130万円の壁を超えていたのを会社に申告していなかったのが原因だった。無知は恐ろしい」(30代・IT企業勤務)
「控除証明書を出し忘れて還付金がゼロだった。同僚が『5万円戻ってきた』と喜んでいるのを見て絶望したが、税務署に勤める友人に相談したら『スマホからマイナポータル連携で確定申告すれば2月には戻る』と教えられ、無事に全額取り戻せた」(40代・メーカー勤務)
現場の人事担当者を取材すると、「年末調整のデジタル化が進み、スマホから控除申告ができるシステムが普及したものの、証明書原本の提出や配偶者の年収見積もりの誤入力によるトラブルはむしろ高止まりしている」という証言が得られました。入力が手軽になった反面、制度の仕組みを理解せずに「適当な数字」を入力してしまい、後から追徴を受けるケースが目立っています。
【プロの結論】会社員が知っておくべき税金防衛術と年末調整に向き合う判断基準
年末調整の還付金を「冬の臨時ボーナス」や「国からのプレゼント」のように捉える心理傾向は、行動経済学でいう「メンタル・アカウンティング(心の家計簿)」の典型例です。しかし、客観的な財務リテラシーの観点から見れば、還付金は「無利息で国に余分に預けていた自分のお金が、精算されて返ってきただけ」に過ぎません。
還付金が多額であるということは、裏を返せば「年間を通じて本来払う必要のない税金を毎月余計に天引きされ、手元のキャッシュフローを圧迫されていた」という事実を意味します。逆に、追加徴収が発生したということは、「1年間、本来納めるべき税金を無利息で手元に留保できていた」という資金運用の側面も持ち合わせています。手取りの一時的な増減に一喜一憂する感情から脱却し、構造をクールに見つめる視点が求められます。
年末調整だけで完結させるべき人・確定申告へ進むべき人の境界線
給与所得者が自身の税務行動を判断するにあたり、以下の明確な基準線を持つことが賢明な判断につながります。
【年末調整だけで完結させるべき人(確定申告が不要な条件)】
・給与収入が1か所のみで、年収2,000万円以下である
・副業収入(所得)が年間20万円以下である
・生命保険料控除、地震保険料控除、扶養控除、iDeCo等の書類を期日内にすべて勤務先へ提出完了した
・住宅ローン控除の適用2年目以降であり、税務署から送られてきた証明書と借入残高証明書を勤務先に提出した
・ふるさと納税の寄附先が5自治体以内で、ワンストップ特例の申請書を滞りなく提出している
※この条件に合致する人は、わざわざ確定申告を行う実利はなく、勤務先の年末調整のみで税務関係を完全に終了させるのが合理的です。
【年末調整とは別に確定申告を行うべき人(放置すると損をする・違反になる条件)】
・年間10万円(または総所得金額の5%)を超える高額な医療費を支払った(医療費控除)
・住宅ローンを組んでマイホームを購入・入居した「初年度」である(住宅ローン控除初年度)
・ふるさと納税で6自治体以上に寄附した、またはワンストップ特例の期日に間に合わなかった
・年末調整で生命保険料控除や配偶者控除の書類を提出し忘れた(控除漏れの挽回)
・副業や暗号資産取引、不動産などで年間20万円を超える所得が発生している(申告義務あり)
・年の途中で退職し、その後再就職しないまま12月31日を迎えた(払い過ぎた税金の全額還付請求)
※これらに該当する人は、会社の年末調整を通過点と位置づけ、年明けの確定申告に向けた領収書整理やマイナポータル連携の準備を速やかに進める必要があります。
【年末 調整 精算】に関するよくある質問(FAQ)
Q1:12月の給与明細に年末調整の記載がありません。計算されていないのでしょうか?
A1:勤務先の給与計算スケジュールが「翌月払い」になっている可能性が高いと考えられます。例えば「12月末締め・翌年1月支給」の給与体系を採用している企業の場合、年末調整の精算結果は1月支給分の給与明細に反映されます。また、11月下旬以降の退職や書類提出の大幅な遅れによって社内処理が間に合わなかったケースも考えられるため、まずは社内の賃金支払い規程を確認し、人事労務担当窓口へ問い合わせることを推奨します。
Q2:年末調整で数万円の追加徴収(手取り減少)になりました。分割払いはできますか?
A2:原則として、追加徴収(差引不足額)は精算が行われる当月の給与から一括天引きされる規定になっています。ただし、税法上の特例として、過不足額の徴収によって当月の給与手取り額が著しく減少し、税額が当月支給額の一定割合を超えるような極端なケースでは、所管の税務署長の承認等を経て翌年1月以降に繰り延べて徴収する制度も存在します。実務上は極めて稀な対応となるため、生活資金に深刻な影響が出る場合は早急に社内の労務・給与担当者へ相談してください。
Q3:パートやアルバイトでも年末調整の精算は行われますか?
A3:雇用形態に関わらず、会社に「給与所得者の扶養控除等(異動)申告書」を提出している従業員であれば、パートやアルバイトであっても年末調整精算の対象となります。年収が103万円以下の範囲内であっても、月々のシフトによって給与が8万8,000円を超えた月に源泉徴収税が引かれていた場合、年末調整を通じて全額が還付されます。ただし、掛け持ちで別の職場をメインとしている場合(乙欄適用)は、サブの職場では年末調整ができないため、自身で確定申告を行う必要があります。
Q4:源泉徴収票の「源泉徴収税額」が「0円」と書かれていました。ミスでしょうか?
A4:計算ミスではなく、年間の所得税が完全にゼロになったことを示しています。年間の総支給額が給与所得控除や基礎控除、配偶者控除、社会保険料控除などの各種控除の合計額を下回った場合、課税所得が0円となるため税金は発生しません。1年間で一度でも給与から所得税が天引きされていたのであれば、その全額が年末調整の精算によって還付金として戻っているはずです。
Q5:妻(夫)が年の途中で退職した場合、年末調整で何かすべき精算手続きはありますか?
A5:配偶者が年の途中で退職し、その年の1月1日から12月31日までの給与収入合計が103万円以下(または控除対象となる枠内)に収まる見込みとなった場合、ご自身の「配偶者控除」または「配偶者特別控除」の対象に追加することができます。配偶者の退職時の源泉徴収票を手元に用意し、配偶者控除等申告書に正確な見積もり所得を記入して会社へ提出すれば、世帯全体の税負担が大幅に軽減され、手厚い還付金を受け取ることが可能です。
まとめ:手取りを守る正しい知識と今後のアクション
年末調整の精算プロセスは、給与所得者にとって1年間の税務を清算する極めて重要な節目です。還付金が振り込まれるタイミングは「12月給与」または「翌年1月給与」のどちらであるかを社内規程で把握し、明細書の「差引超過額」や「差引不足額」を正しく読み解くことが、自身の資産を守る第一歩となります。
手取りの増減という表面的な数値の揺らぎに惑わされることなく、毎月の源泉徴収と確定年税額のメカニズムを理解していれば、急な追加徴収にも冷静に対処できます。万一の書類提出漏れや、医療費控除などの年末調整対象外の制度がある場合は、臆することなく翌年2月からの確定申告を活用してください。仕組みを知り、適切なアクションを主体的に選択することこそが、2026年以降の不確実な経済環境を生き抜く給与所得者の確かな防衛策となります。 (出典: 年末 調整 精算(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。