年末調整で還付金がないのはなぜ?0円の理由と追加徴収の真相を解説
12月や1月の給与明細を開いた瞬間、「毎年の楽しみにしていた還付金がない」「0円どころか手取りが減っている」と強い違和感を覚えた経験を持つ人は少なくありません。冬のボーナスシーズンと重なることから、年末調整の還付金を「冬の臨時ボーナス」のように捉えている人も多いですが、実際の税務実務において還付金は単なる「払いすぎた税金の精算」に過ぎません。
給与計算の現場データや国税庁が公表する源泉徴収の仕組みを紐解くと、還付金が発生しない、あるいは追加徴収(追徴)が発生する背景には明確な構造的理由が存在します。控除書類の提出漏れといったケアレスミスから、家族の年収変動、さらには毎月の源泉徴収税額の正確さによるものまで、原因を把握しないまま放置すると本来受けられるはずの税制上の優遇を失いかねません。この記事では、還付金が0円になる決定的なメカニズムと源泉徴収票の確認ポイント、万が一控除漏れがあった際の完全リカバリー法を徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:還付金がない最大の理由は「毎月の源泉徴収額と年税額が一致していた」か「適用できる各種控除がなかった」ことであり、制度上の異常ではない。
- 要点2:家族の就職・年収増による扶養控除の除外や、ボーナス算出時の税率ズレにより、還付どころか「追加徴収」されるケースが多発している。
- 要点3:生命保険料控除の出し忘れや住宅ローン控除の適用ミスがあっても、年明け以降に確定申告(還付申告)を行うことで過去5年分まで全額取り戻せる。
【2026年最新】年末調整で還付金がない・0円になる「5つの決定的理由」
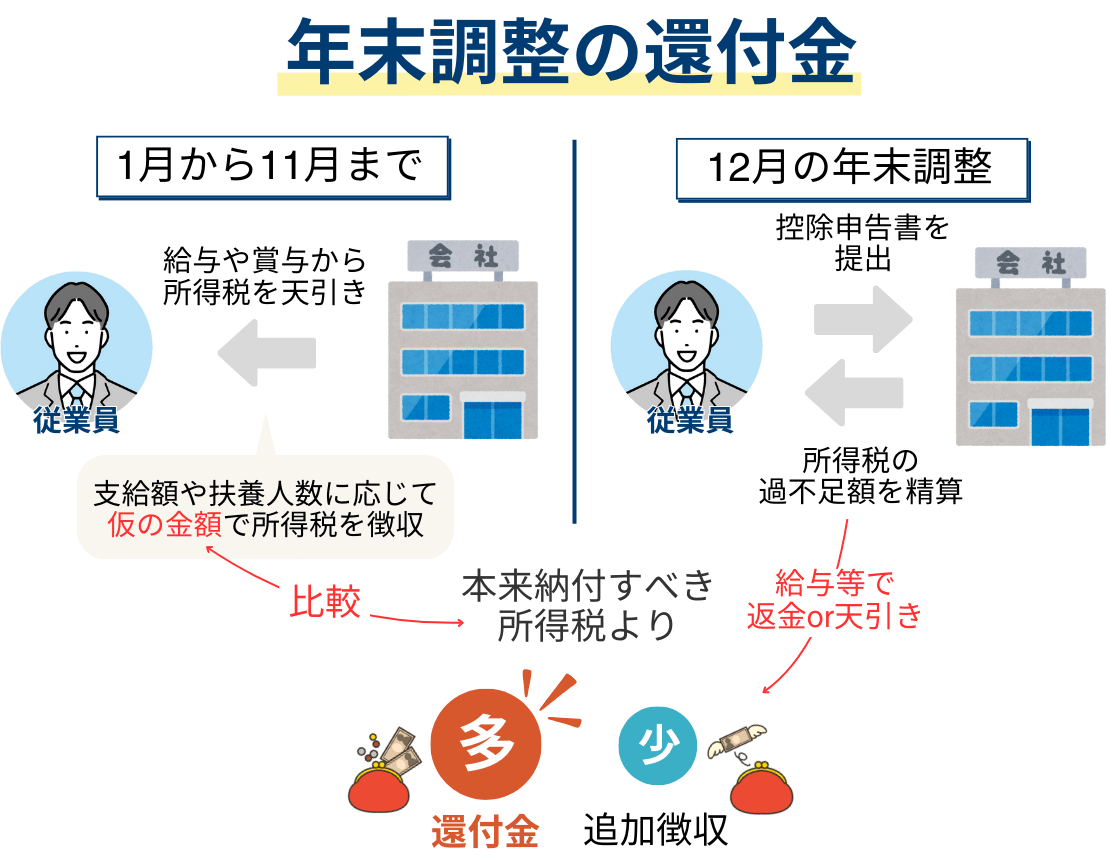
年末調整の精算結果として「差引超過額(還付金)」が0円になる場合、そこには必ず計算上の明確な理由が存在します。年末調整還付金計算方法の基本原則は、「1年間の確定年収から算出した正しい所得税額(年税額)」と「1月から12月までの給与・賞与から天引き(源泉徴収)された所得税の合計額」の引き算です。天引き額の合計が年税額を上回っていれば差額が還付されますが、同額または不足していれば還付金は発生しません。具体的には次の5つの要因が挙げられます。
第1の理由は、毎月の源泉徴収税額が極めて正確に引かれていたケースです。国税庁の「源泉徴収税額表(甲欄)」に基づき、月々の扶養人数や給与額に大きな変動がなく、特別な控除(生命保険料控除や地震保険料控除など)を一切申請していない独身者の場合、天引きされていた額と確定年税額がほぼ同額になります。この場合、還付金が0円であっても税金を取られすぎているわけではないため、金銭的な損は一切発生していません。
第2に、年末調整控除漏れ確定申告が必要となる各種控除書類の未提出です。代表的なものが生命保険料控除出し忘れや、個人型確定拠出年金(iDeCo・小規模企業共済等掛金控除)の払込証明書の添付漏れです。会社側は提出された書類の範囲内でしか控除計算を行えないため、証明書を出さなければ控除がゼロとして計算され、本来戻るはずだった数千円〜数万円の還付金が消滅します。
第3に、配偶者控除年末調整や扶養控除外れた影響による税額の再計算です。年頭に提出した「扶養控除等申告書」に記載していた配偶者や子どもの収入が予想を超えて増加し、税法上の扶養親族から外れた場合、毎月受けていた控除が年末に一括で取り消されます。これにより年税額が跳ね上がり、還付金が相殺されて0円になるか、不足分が発生します。
第4に、住宅ローン控除還付金なしの典型パターンです。住宅ローン控除(住宅借入金等特別控除)は非常に減税効果が高い制度ですが、初年度は年末調整ではなく確定申告が必須です。また、2年目以降であっても「もともと納めるべき所得税額が少なく、ほかの基礎控除等ですでに所得税が0円になっていた場合」は、それ以上所得税から控除できないため還付金は出ません(控除しきれない分は翌年の住民税から一部減額されます)。
第5に、年の途中で昇給や残業代の急増があったケースです。月ごとの給与変動が大きいと、賞与支給時の税率判定と年間の実質年税額との間にギャップが生じ、年間トータルでの過不足がゼロに収斂することがあります。

戻らないどころか「追加徴収」されるケースとは?ボーナスから引かれた理由を検証
「還付金が戻らない」以上に心理的ショックが大きいのが、12月や1月の給与・賞与から追加で税金が差し引かれる「追加徴収(不足額徴収)」の事態です。SNS上でも「ボーナス年末調整引かれた」「手取りが数万円減って生活設計が狂った」という悲鳴が毎年散見されますが、年末調整追加徴収なぜ起こるのか、その背景には明確な構造があります。
追加徴収が発生する最大の要因は、扶養親族の減少と年収の壁突破です。例えば、大学生の子どもがアルバイトに励み、年間の給与収入が103万円(※税制改正等の基準に準拠)を超えてしまった場合、親が受けていた「特定扶養控除(控除額63万円)」が完全に外れます。所得税率が20%の世帯であれば、控除が消えるだけで約12万6,000円の所得税が一気に上乗せされます。会社は毎月の給与計算で「子どもを扶養に入れた状態」の低い税率で源泉徴収を行っていたため、12月の年末調整で1年分の不足税額をまとめて精算することになり、給与や冬の賞与から一括で巨額の追徴が発生するのです。
また、配偶者の就職・パート増収による配偶者控除・配偶者特別控除の縮小も追徴の頻出原因です。年間の見積もり年収よりも実際のパート年収が高くなった場合、控除区分が段階的に下がり、年末の再計算で追徴税額が生じます。さらに、中途入社で前職の給与と合算した結果、適用される税率のブラケット(所得税の累進課税区分)が上がり、前職で引かれていた源泉税では足りなくなるケースも珍しくありません。
【実態検証】給与明細と源泉徴収票の見方|所得税過不足額確認の手順
手取り額の増減だけに一喜一憂するのではなく、手元にある書類から所得税過不足額確認を論理的に行う技術を身につけることが肝要です。確認すべきは「12月または1月の給与明細」と、1月頃に会社から交付される「源泉徴収票」の2点です。
まず給与明細においては、控除項目または支給項目の中に「年末調整」「年調過不足」「年調還付」「年調徴収」といった専用の記載欄を探します。プラス表記であれば還付、マイナス表記または控除欄に数値が入っていれば追加徴収を意味します。年末調整還付金いつ振り込まれるかについては、大半の企業が「12月の給与支給日」または「12月の冬期賞与支給日」に合算して精算しますが、12月末で給与を締めて翌年「1月の給与支給日」に精算する企業もあります。
次に、決定的な証拠書類となる源泉徴収票の確認手順です。注目すべきは最下部または摘要欄付近にある「源泉徴収票見方差引超過額」の項目です。
以下の3つのステップで、自身の税額がどのように確定したかを追跡できます。
1. 「支払金額」と「給与所得控除後の金額」を確認:年間の総支給額面と、そこから所定の給与所得控除を差し引いた後の金額を照合します。
2. 「所得控除の額の合計額」を確認:基礎控除、社会保険料控除、生命保険料控除、地震保険料控除、配偶者控除、扶養控除などが正しく合算されているかを見ます。提出したはずの保険料控除額が反映されていない場合、会社の処理漏れや自身の書類未提出が判明します。
3. 「源泉徴収税額」を確認:最終的に確定した年税額です。住宅ローン控除がある場合は「住宅借入金等特別控除の額」が引かれた後の金額が記載されます。
【データ比較】還付金が出る人・出ない人・追徴される人のパターン別対照表
年末調整の結果がどのように分かれるのか、一般的な給与所得者の状況に応じた比較データを整理しました。自身の勤務・控除状況がどの類型に当てはまるかを把握することで、還付金0円や追徴の理由を即座に特定できます。
| 区分・パターン | 年末調整の結果 | 発生する主因と詳細 | 編集部の見解・対策 |
|---|---|---|---|
| 控除フル活用の会社員 (保険・iDeCo・住宅ローン2年目以降) | 大幅な還付 (数万〜数十万円) | 月々の源泉徴収時には考慮されていない各種控除が一括適用され、年税額が大幅に減少するため。 | 最も恩恵が大きい理想型。証明書類の添付漏れがないか毎年10〜11月に事前点検が必須。 |
| 単身・任意控除なし (給料変動ほぼなし) | 還付金なし(0円〜数百円) | 毎月の源泉徴収税額表どおりに過不足なく天引きされており、年末時点で差額がほぼ生じないため。 | 年末調整還付金0円理由として極めて正常。損はしていないが、iDeCoやふるさと納税等の節税余地あり。 |
| 扶養抜け・配偶者増収 (子どものバイトや妻の増収) | 追加徴収(追徴) (数万〜十数万円引かれる) | 年頭の申告より扶養人数が減少し、1年分の控除取り消しに伴う不足税額が一括徴収されるため。 | 家族の年間収入見込みを秋口にヒアリングし、事前に資金を確保しておく防衛策が極めて重要。 |
| 住宅ローン初年度 (新規物件購入者) | 会社では還付なし (確定申告で還付) | 住宅ローン控除の初年度は会社での年末調整が法律上不可。自身で税務署へ確定申告を行う必要があるため。 | 2月16日〜3月15日の確定申告期間(還付申告は1月から可能)にマイナンバーカードを用いて申請必須。 |
生命保険料控除の出し忘れや控除漏れを発見した時の「確定申告」完全リカバリー法
年末調整の締め切り後にタンスの奥から「生命保険料控除証明書」が出てきたり、配偶者の所得見積もりに誤りがあったと気づいた場合でも、悲観する必要はまったくありません。会社側での年末調整が完了してしまっていても、年明けに個人で確定申告を行うことで、還付されるはずだった税金を1円残らず取り戻すことが可能です。
税法上、給与所得者の控除漏れによる税金還付の手続きは「還付申告」と呼ばれ、対象となる年の翌年1月1日から5年間の提出猶予が認められています。例えば、当年度分の控除漏れであれば、通常の確定申告期間(2月中旬〜3月中旬)を待たずに1月から税務署への書類提出や電子申告が受け付けられます。
現在では、国税庁の「確定申告書等作成コーナー」が劇的に進化しており、スマートフォンとマイナンバーカードがあれば、自宅から数分で手続きが完了します。源泉徴収票に記載された数値をカメラで読み取るか手入力し、提出し忘れていた「生命保険料控除」「地震保険料控除」「小規模企業共済等掛金払込証明書」の金額を追加するだけで、自動的に還付金額が計算されます。
手続き完了後、おおむね2週間から1ヶ月程度で指定した銀行口座へ国税局から直接還付金が振り込まれます。「会社に確定申告したことがバレて不都合があるのではないか」と懸念する声もありますが、控除の追加による還付申告が会社に不利益を与えることは一切なく、副業等の雑所得がない限り会社へ余計な情報が通知されることもありません。
一般に知られていない盲点と「還付金=得」という心理的錯覚の正体
年末調整の時期になると、多くの人が「同僚は10万円戻ってきたのに、自分は0円で損をした」と比較して落ち込む場面が見受けられます。しかし、行動経済学および租税理論の観点から見れば、この感情は典型的な「心理会計(メンタルアカウンティング)」の罠に陥っています。
本質的に、還付金とは「1年間にわたって国に無利息で余計なお金を預けてしまい、それが精算されて戻ってきただけ」の状態です。毎月適正な税額だけを引かれ、年末の還付が0円だった人は、1年を通じて手取り給与を最大限に手元に残し、資金を有効活用できていたことを意味します。逆に、多額の還付金を受け取っている人は、毎月本来納めるべき額より過大に税金を天引きされ、資金の流動性を制限されていたとも言えるのです。
【プロの結論】税務リテラシーを高める判断基準と行動指針
税務の現場において、真に警戒すべきは「還付金が0円であること」ではなく、「使えるはずの控除を申告し忘れて、国に税金を払いすぎたまま放置すること」です。以下の判断基準を用いて、自身の状況を冷静に切り分けてください。
【即座に確定申告でリカバリーすべき人】
・生命保険、個人年金、介護医療保険の証明書を提出し忘れた人
・iDeCoや国民年金基金を個人口座から支払っており、控除申請を出していない人
・1年間に支払った医療費の合計が世帯で10万円(総所得200万円未満の場合は所得の5%)を超えている人
・住宅を購入した初年度で、住宅ローン控除をまだ受けていない人
・年の途中で退職し、その後再就職せずに年末を迎えた人(年末調整自体が行われていないため全額還付の可能性大)
【還付金0円のままで問題がない人】
・独身または共働きで扶養親族がおらず、民間の保険等にも加入していない人
・会社へすべての控除申告書を不備なく提出し、源泉徴収票の所得控除欄に漏れなく反映されている人
・月々の給与変動が少なく、毎月の源泉徴収額が完璧に計算されていた人
感情的な損得勘定を排し、税金の過不足が生じるメカニズムを構造的に把握することこそが、給与所得者にとって最大の防衛策となります。
【年末 調整 還付 金 ない】に関するよくある質問(FAQ)
Q1:住宅ローン控除の申請書を出したのに、還付金が全くありませんでした。計算ミスでしょうか?
A1:計算ミスの可能性は低く、主に2つの理由が考えられます。1つ目は、基礎控除や配偶者控除など他の控除によって「控除前の所得税額」がすでに0円になっており、引くべき所得税が存在しなかったケースです(引ききれなかった分は翌年度の住民税から上限額まで減額されます)。2つ目は、住宅ローン控除の「1年目」であるケースです。初年度は年末調整の対象外となるため、確定申告を行わなければ控除は反映されません。
Q2:12月の給与明細に還付金らしき項目がありません。いつどこに振り込まれるのですか?
A2:企業の給与計算スケジュールによって異なります。多くの企業では12月の給与または冬期賞与と合算して支給・精算されますが、12月締めの「翌年1月支給給与」で精算する企業もあります。また、独立した振込ではなく給与明細内の「所得税」欄からマイナス精算されている場合もあるため、給与明細の控除欄と差引支給額の内訳を詳細に確認してください。
Q3:年末調整で書類を出し忘れて還付金が0円になりました。今から会社にやり直してもらえますか?
A3:会社の給与計算担当者が翌年1月上旬の法定調書作成前であれば、社内手続きとして再調整(やり直し)を受け付けてくれる場合があります。ただし、すでに税務署や市区町村への提出処理が完了している場合、会社側での再計算は断られるのが一般的です。その場合は会社に頼らず、年明け1月以降にご自身でスマートフォンの「確定申告(還付申告)」を行えば、全く同じ税額が口座へ還付されます。
Q4:配偶者(妻・夫)がパートで年収150万円を超えて働いていました。年末調整でいくら追徴されますか?
A4:配偶者控除は外れますが、年収201.6万円未満であれば「配偶者特別控除」が段階的に適用されます。例えば配偶者の年収が160万円程度の場合、本人の年収や所得税率にもよりますが、満額控除(38万円)から控除額が減少し、年末調整で生じる追徴額はおおむね1万円〜3万円前後となるケースが一般的です。
まとめ:源泉徴収票を正しく読み解き損を防ぐためのチェックリスト
年末調整で還付金がないこと、あるいは追加徴収が発生することは、決して制度上の不備や会社の恣意的な処理によるものではありません。毎月の源泉徴収税額と、年末に確定した年税額との「過不足精算」という数式通りの結果に過ぎないのです。
手取り額の増減に惑わされず、手元に届いた源泉徴収票を精査してください。「支払金額」「所得控除の額の合計額」「源泉徴収税額」の3点を確認し、万が一保険料や扶養の控除漏れを発見した場合は、速やかにスマートフォンから確定申告(還付申告)を行いましょう。正しい税務知識を身につけ、自らの権利として用意されている控除を漏れなく活用することが、確実な家計防衛への第一歩となります。 (出典: 年末 調整 還付 金 ない(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。