ふるさと納税はいつの年収?前年と誤解で損する罠と上限額計算の鉄則
ふるさと納税を検討する際、「計算の基準にする年収は去年のものか、それとも今年のものか」という疑問で立ち止まる人は後を絶ちません。手元にある源泉徴収票や住民税決定通知書を片手にポータルサイトのシミュレーターへ数値を打ち込んでいると、あたかも「前年の実績」が基準であるかのような錯覚に陥りがちです。
しかし、その勘違いこそが思わぬ落とし穴となります。基準となる年度の認識を誤ると、本来受けられるはずの税控除枠をオーバーし、数万円単位の「純粋な持ち出し(全額自己負担)」が発生する危険性があります。制度の根本的な仕組みと正しい予測法を把握し、損失を確実に防ぐためのポイントを解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:ふるさと納税の控除上限額は「寄附を行う年(1月1日〜12月31日)の年収」が唯一の絶対基準。
- 要点2:転職、ボーナス減少、産休・育休などで当年年収が前年を下回ると、上限オーバーで全額自己負担化するリスクが直撃する。
- 要点3:12月の確定前は給与明細から逆算した安全圏(上限予測の80〜90%)での寄附に留め、住宅ローン控除等との併用ルールを把握することが鉄則。
【結論】ふるさと納税は「寄附する当年」の年収!前年基準の誤解が起きる構造的理由
ふるさと納税における最大の原則は、「寄附を実行した年(1月1日〜12月31日)の1年間に得た所得金額」をベースに控除限度額が算定されるという点です。例えば2026年中に寄附を行うのであれば、基準となるのは2025年の確定年収ではなく、2026年12月31日までに確定するふるさと納税当年年収になります。
それにもかかわらず、多くの利用者が「ふるさと納税前年の年収で計算するもの」と思い込んでしまう背景には、日本の税制とポータルサイトのUI(ユーザーインターフェース)に起因する2つの構造的理由が存在します。
第一に、寄附に伴って減額される住民税が「翌年の6月以降」に徴収されるというタイムラグです。自治体から送られてくる住民税決定通知書は前年の所得に対して課税される仕組みであるため、「住民税の計算=前年基準」という記憶が先行し、ふるさと納税の枠組みまで前年基準であると混同してしまうのです。
第二に、主要ポータルサイトが提供する控除上限額シミュレーションの入力補助機能です。サイト上では「お手元の源泉徴収票をご用意ください」と案内されますが、年の途中で手元にあるのは当然ながら「前年分の源泉徴収票」です。これはあくまで「今年の年収が前年とほぼ同額であると仮定した試算」に過ぎないのですが、注記を読み飛ばしたユーザーが前年実績をそのまま確定枠だと信じ込んでしまうケースが後を絶ちません。
年収変動で「自己負担増」の悲劇?上限オーバーを招く3大リスク要因
年収が右肩上がり、あるいは前年と完全に同水準であれば前年の数値を参考にしても大きな事故にはなりません。しかし、次のような環境変化が起きた場合、前年基準の思い込みは致命的な損失を生み出します。
上限を超えて寄附した金額は、所得税の還付も住民税の控除も一切受けられない単なる「割高な寄附」となり、自己負担2,000円で返礼品を受け取るという制度メリットが完全に消失します。
特に注意すべき3大リスク要因は以下の通りです。
1. 転職・独立・定年退職に伴う年収の減少
年度途中でキャリアチェンジを行った場合、転職時のふるさと納税上限の再計算は必須です。前職で年収700万円だった人が、未経験分野への転職や独立開業で当年年収が450万円に着地した場合、控除上限額は約108,000円から約52,000円へと半減します。前年ベースで10万円を寄附していた場合、差額の約5万円弱は完全に自己負担となります。
2. 業績連動賞与の下振れや残業規制
給与所得者の年収を大きく左右するのがボーナス変動とふるさと納税の関係です。夏冬のボーナスが前年より合計50万円減少しただけでも、上限枠は数千円〜1万円規模で縮小します。特に12月支給の冬ボーナスが確定する前に枠いっぱいまで寄附してしまう行為は極めて危険です。
3. 産休・育休・休職や扶養親族の追加
産休や育休期間中に支給される「出産手当金」や「育児休業給付金」は非課税所得であり、税制上の年収には含まれません。そのため、年の後半から育休に入った場合は当年年収が大幅に減少し、控除枠も激減します。また、結婚や親の扶養追加によって所得控除が増えた場合も、課税所得が減るため上限枠は下がります。
【徹底比較】年収・状況別ふるさと納税控除上限額とシミュレーション検証
実際の年収や家族構成、各種控除の有無によって、ふるさと納税限度額計算の結果はどのように変化するのか。代表的な世帯モデル別の概算数値を一覧表で比較・検証します。
| 年収・世帯属性 | 詳細・数値データ(控除上限目安) | 一般的な基準・相場 | 編集部の見解・リスク評価 |
|---|---|---|---|
| 年収400万円 (独身または共働き) | 上限目安:約43,000円 (課税所得 約160万円) | 寄附先:3〜4自治体 返礼品総額:約1.2万円相当 | 残業代の多寡で上限が3,000〜5,000円ブレやすい。安全圏として38,000円前後に抑えるのが無難。 |
| 年収600万円 (既婚・配偶者控除あり) | 上限目安:約69,000円 (独身時より約8,000円低下) | 寄附先:5〜6自治体 返礼品総額:約2万円相当 | 配偶者控除や扶養控除が適用されると課税所得が減るため、独身時(約77,000円)の感覚で寄附すると超過リスク大。 |
| 年収800万円 (独身・住宅ローン控除あり) | 上限目安:約129,000円 (ワンストップ利用時) | 寄附先:8〜10自治体 返礼品総額:約3.8万円相当 | 住宅ローン控除併用時、確定申告を行うと所得税側で枠が競合する可能性がある。ワンストップ特例の活用が安全。 |
| 年収1,000万円 (共働き・高校生子1人) | 上限目安:約166,000円 (課税所得 約580万円) | 寄附先:10自治体以上 高額返礼品・定期便中心 | ボーナスの比率が高くなる年収帯。冬の業績賞与が確定する12月まで高額枠の最終決済は保留すべき。 |
【実務解説】源泉徴収票の見方と当年年収を安全に予測する算出ステップ
では、まだ年末調整が終わっていない年の途中で、どのように当年年収を予測すればよいのでしょうか。会社員が手元資料から確度の高い上限額を導き出すための、源泉徴収票の見方と予測ステップを整理します。
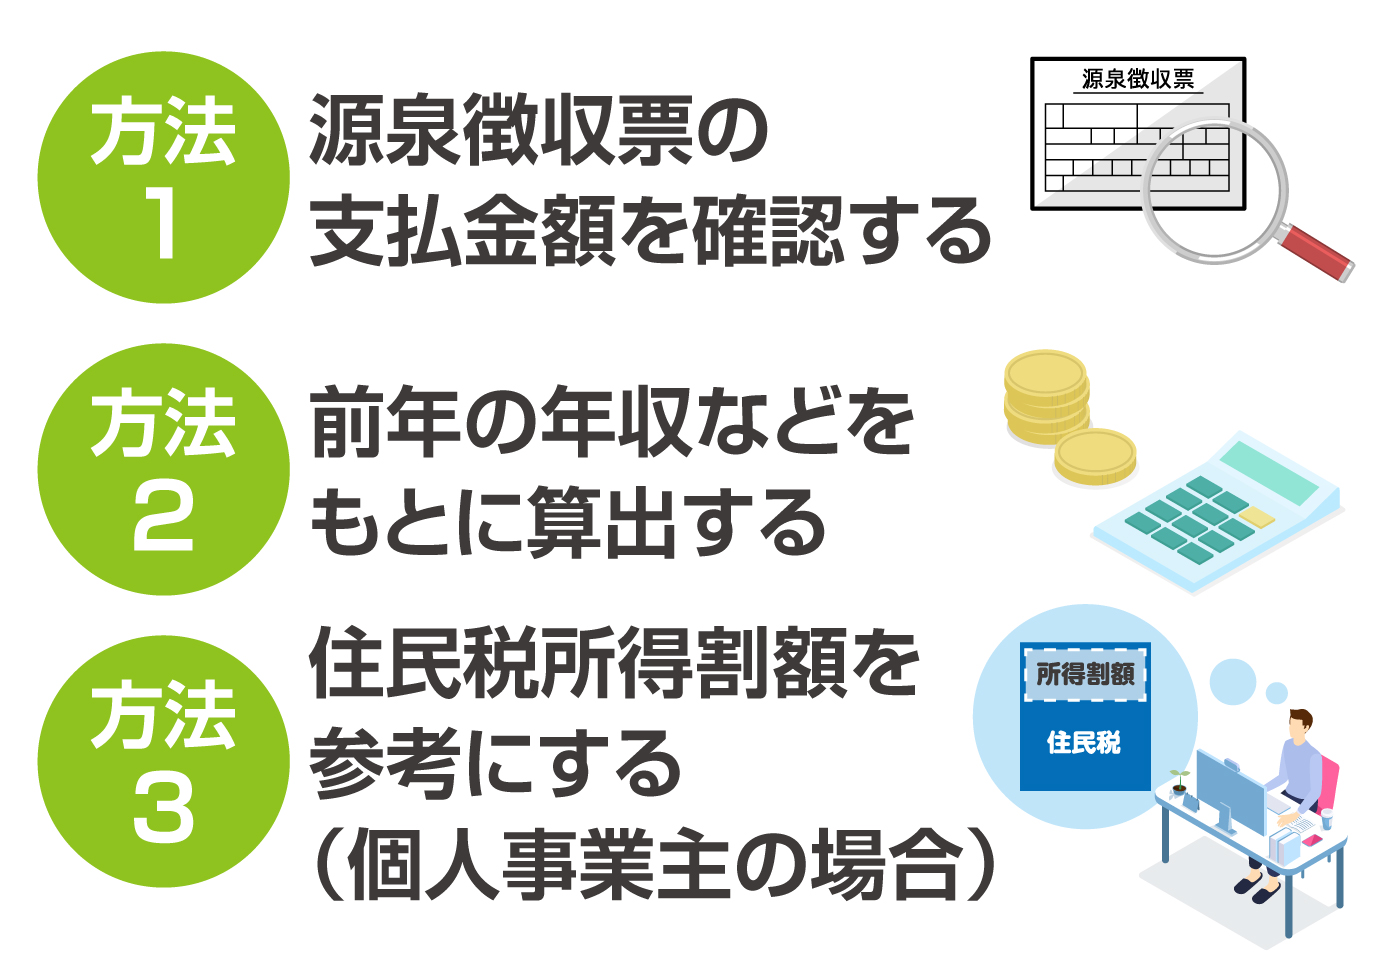
まず、手元に前年の源泉徴収票がある場合、確認すべき最重要項目は「支払金額」の欄です。ここには各種控除を引く前のいわゆる「額面年収(総支給額)」が記載されています。「給与所得控除後の金額」や「所得控除の額の合計額」と見間違えないよう注意してください。
当年年収を割り出す具体的な3ステップは次の通りです。
- 1月〜直近期までの給与明細の「総支給額」を合算する(非課税通勤手当を除く)。
- 確定済みの夏ボーナス総支給額を加算し、支給予定の「基本給×残り月数+冬ボーナス予想額」を足し合わせる。
- ボーナスが読めない場合は「前年実績の80%」など保守的な見積もりで当年総支給額を算出する。
算出した推定年収をもとにポータルサイト等の詳細シミュレーターに入力すれば、実態に近い控除上限額が得られます。特に11月〜12月前半の段階では、11月支給分までの実績が揃うため、予測のブレを最小限に抑えられます。
【実態検証】12月駆け込み寄附と申請手続きの落とし穴|ネットの生の声
毎年12月になると、上限枠を使い切ろうとするユーザーによるふるさと納税12月駆け込みが風物詩となっています。しかし、SNSやコミュニティ掲示板上では、年末特有のトラブルや手続きミスによる嘆きの声が散見されます。
大手掲示板やSNS上で報告されているリアルな失敗談には、以下のような典型例があります。
「12月31日の23時50分に決済したつもりが、決済処理が年をまたいで翌年1月1日扱いになり、当年の枠として認められなかった」
「医療費控除を受けるために確定申告をしたところ、申請済みのワンストップ特例制度が自動無効化され、確定申告寄附金控除の再記載を忘れて全額自腹になった」
特に注意すべきは決済日時と申請方法の選択です。多くのポータルサイトでは「クレジットカード決済完了日時」が寄附日となりますが、自治体側の受領処理のタイミングによっては翌年扱いになるリスクがゼロではありません。決済は遅くとも12月31日の21時までに完了させるのが鉄則です。
また、確定申告を行う予定がある人は、ワンストップ特例の申請書を提出していても全て無効になります。確定申告書の「寄附金控除」欄に漏れなく受領証明書の数値を転記しなければ控除が反映されないため、手続きの重複や抜け漏れには細心の注意を払う必要があります。

【プロの結論】おすすめできる人・慎重になるべき人の判断基準
ふるさと納税は制度趣旨を正しく理解し、規律ある予算管理ができる人にとって極めて優れた節税支援策です。一方で、目先の返礼品欲しさにリスク管理を怠ると、予期せぬキャッシュフローの悪化を招きます。行動経済学における「損失回避バイアス(得をすることよりも損を避けることを強く意識する心理)」を逆手に取られないよう、自身の立ち位置を客観的に判断してください。
ふるさと納税を限度額近くまで攻めてよい人
- 公務員や大手インフラ企業勤務など、年収が年功序列で安定しており賞与の振れ幅が極めて小さい人
- すでに12月の給与・冬期賞与明細を受け取り、年内の額面総支給額が1円単位まで確定している人
- 住宅ローン控除が2年目以降で、確定申告またはワンストップ特例の控除フローを完全に理解している人
上限いっぱいまでの寄附を避け、保守的に進めるべき人
- 歩合給・営業インセンティブ・業績連動賞与の割合が給与の20%以上を占めている人
- 当年中に転職、独立、休職、あるいは年末にかけて結婚や扶養家族の増減があった人
- 医療費控除や住宅ローン初年度控除など、不慣れな確定申告を控えている人
慎重派に該当する人は、「試算された上限枠の80%程度」に寄附総額を抑えておくのが最も賢明な防衛策です。残りの20%を無理に取りにいって自己負担を発生させるリスクを考えれば、安全圏での運用こそが真の最大利益をもたらします。
【ふるさと納税はいつの年収】に関するよくある質問(FAQ)
Q1:前年の源泉徴収票を使ってシミュレーションしても問題ないですか?
A1:前年と今年の年収・家族構成・各種保険料控除がほぼ同額である場合は目安として活用できます。ただし、昇給・減給・転職・賞与変動がある場合は誤差が生まれるため、今年の給与明細から推計した「見込み年収」で再試算してください。
Q2:12月の給与明細が出る前の秋口(9〜10月)に寄附したい場合はどうすればいいですか?
A2:前年年収を基準にした上限額の「60〜70%程度」を目安に寄附を進めるのが安全です。残りの枠は、11月後半〜12月に冬ボーナスと年収の着地見込みが固まってから使い切る「2段階寄附」をおすすめします。
Q3:住宅ローン控除やiDeCoを使っている場合、上限額はどう変わりますか?
A3:iDeCoの掛金は全額が所得控除となるため、課税所得が減少し、ふるさと納税の上限額は数千円程度下がります。住宅ローン控除は、ワンストップ特例を利用すれば住民税から優先的に控除されるため枠への影響はほぼありませんが、確定申告を行う場合は所得税側で枠の競合が起き、一部控除しきれなくなるケースがあります。
Q4:上限枠を超えて寄附してしまった場合、どうなりますか?
A4:上限を超えた金額については、2,000円の自己負担枠を超えて「全額自己負担」となります。税金の控除や還付の対象外となり、翌年の住民税からも減額されません。ペナルティ等はありませんが、単純に定価以上で返礼品を購入した状態になります。
まとめ:当年の収支予測を制する者がふるさと納税を制する
ふるさと納税の基準となるのは「前年の実績」ではなく、「寄附を行う当年(1月1日〜12月31日)の年収」です。この基本ルールを正しく把握できているかどうかが、制度を最大限に活用できるか、損をして後悔するかの決定的な分かれ道となります。
特にライフスタイルの変化や給与体系の変動がある年は、過去のデータに頼ることなく、直近の給与明細から手堅く見込み年収を割り出す習慣を身につけてください。「確実に安全な枠内」で賢く寄附を行い、確実な恩恵を手に入れましょう。 (出典: ふるさと 納税 は いつの 年収(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。