源泉徴収票をもらってない時の対処法!届かない理由と税務署相談手順
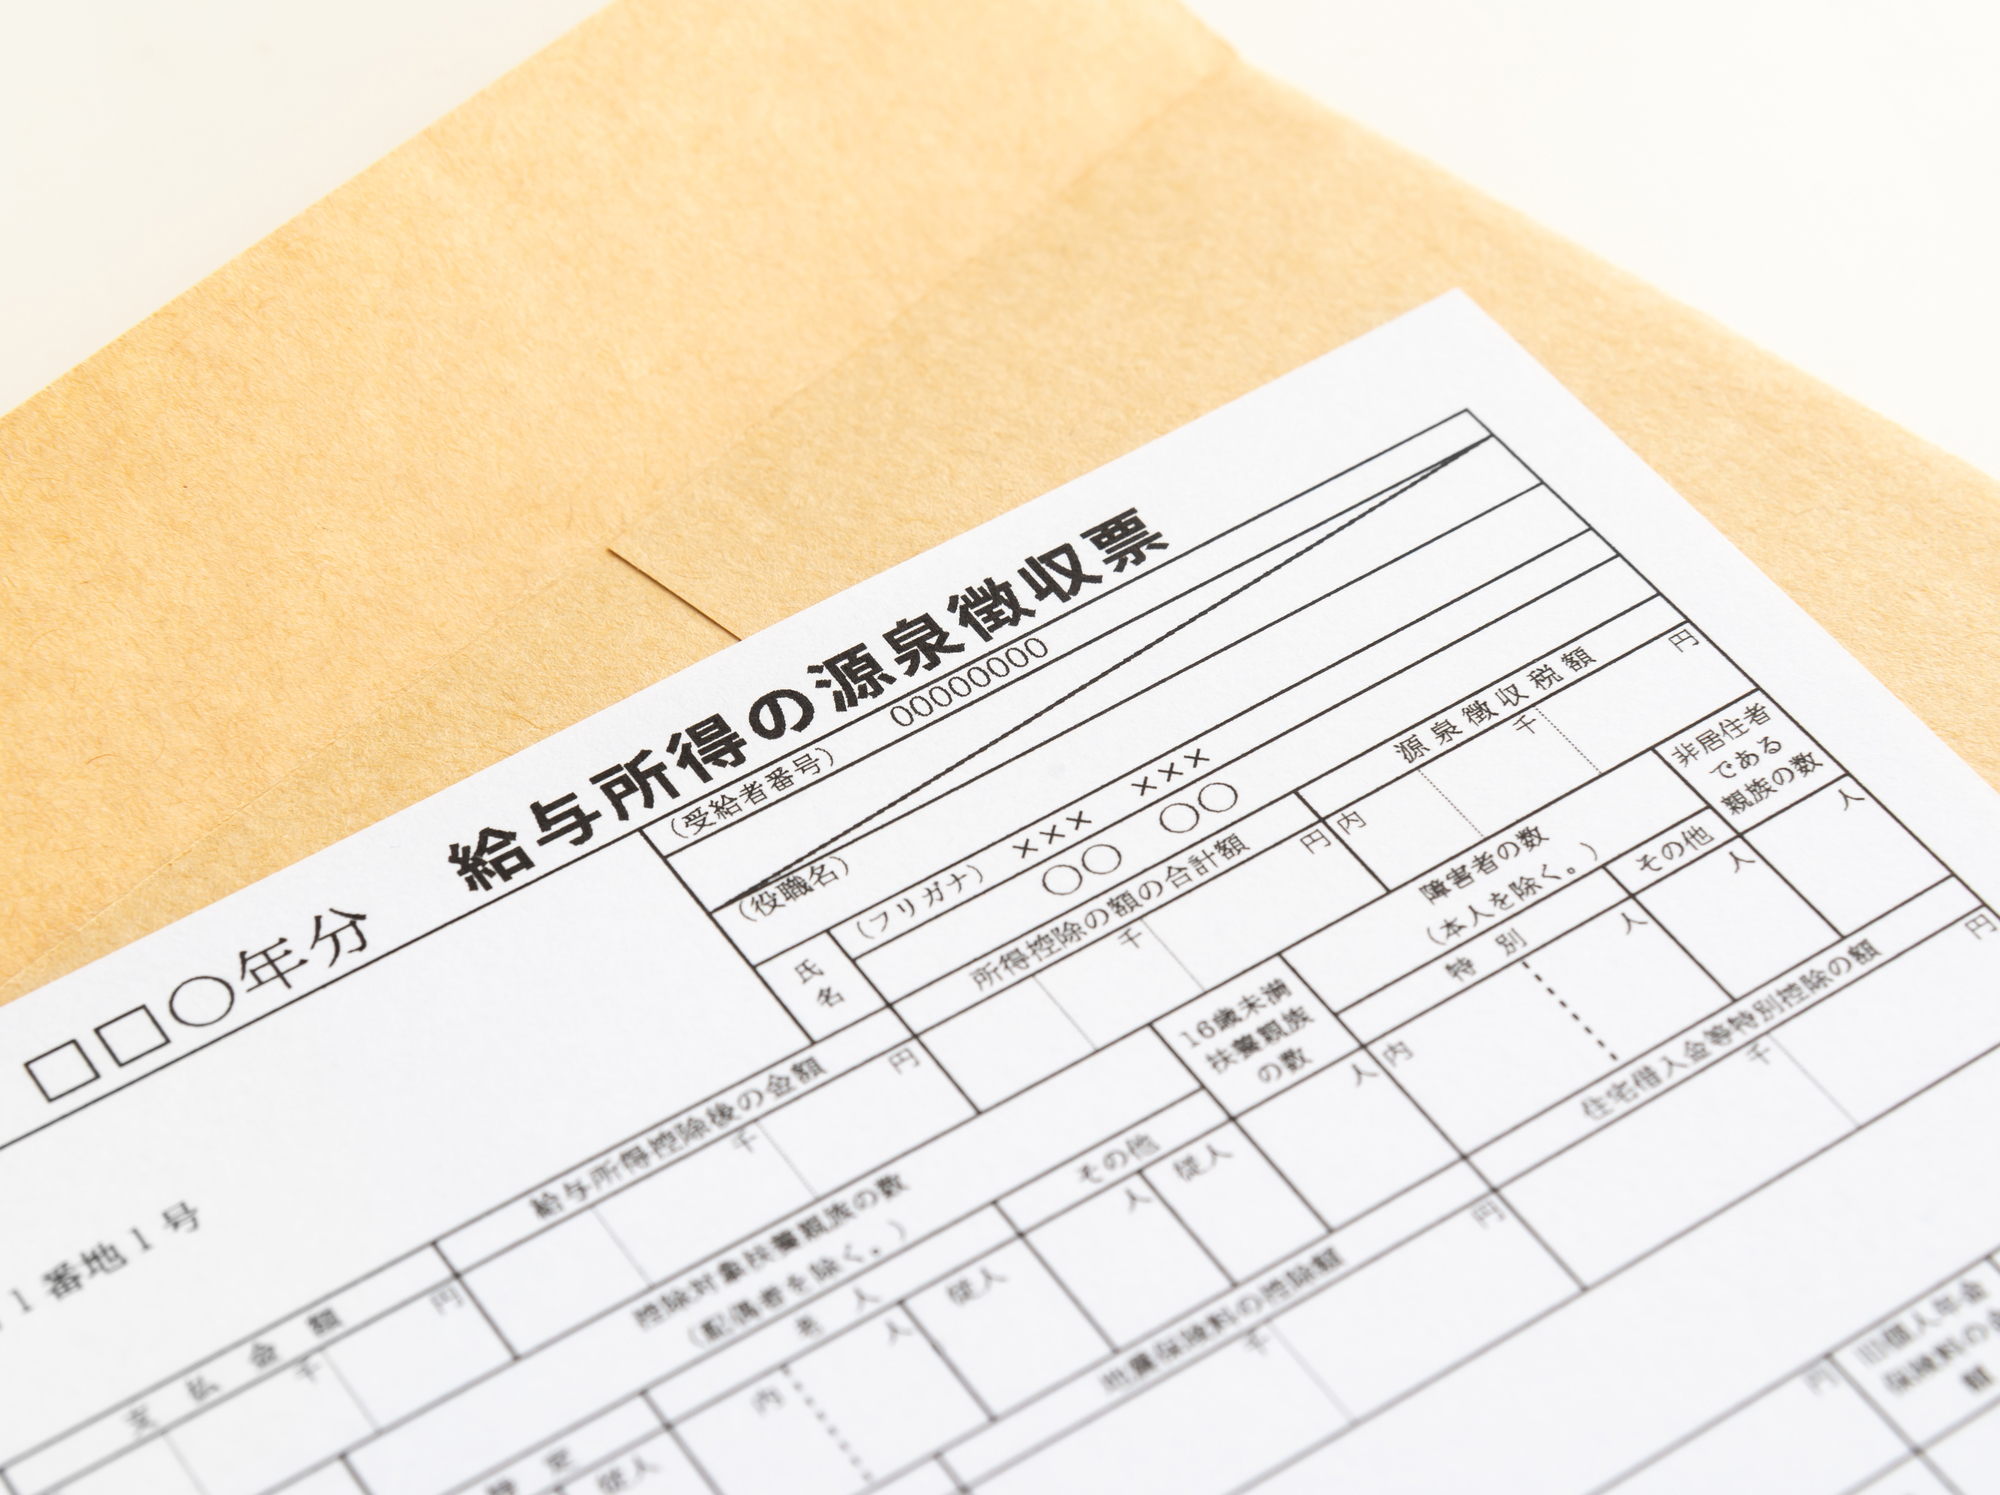
転職や退職、あるいはアルバイトを辞めた後に「源泉徴収票が手元に届かない」というトラブルに直面するケースは後を絶ちません。次の会社への提出期限が迫っていたり、確定申告の時期が近づいていたりすると、焦りや不安は募るばかりです。しかし、源泉徴収票の交付は雇用形態を問わず、法律で事業主に義務付けられた絶対的なルールです。
事業主が発行を渋る背景には、単なる事務処理の遅延から労使間の感情的なトラブル、さらには法的な知識不足まで様々な事情が存在します。手元に書類がない状態を放置すると、本来受け取れるはずの還付金を受け取れなくなったり、転職先で年末調整が受けられなくなったりする深刻な不利益を被ります。交付されない根本原因とリスクを整理し、税務署を動かして確実に手に入れるための具体的な手順を解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:源泉徴収票の交付は所得税法第226条発行義務に定められた雇用側の法的責務であり、バイト・パート・日雇いであっても拒否は違法です。
- 要点2:書類が届かない場合は源泉徴収票催促メール例文を活用して証拠を残しつつ催促し、応じない場合は税務署行政指導相談窓口へ相談します。
- 要点3:会社倒産や音信不通でも、源泉徴収票不交付の届出書の提出や給与明細で代用確定申告の手続きを行うことで法的な救済を受けられます。
会社の発行は法律上の義務!所得税法第226条と届かない決定的な理由
源泉徴収票をもらっていない状態に陥った際、まず認識すべきなのは「発行してもらえない側」に非は一切ないという点です。税法上、企業は給与を支払ったすべての労働者に対して源泉徴収票を交付しなければなりません。
具体的には、所得税法第226条発行義務において、給与の支払者は翌年の1月31日まで(年の中途で退職した者に対しては退職の日以後1か月以内)に源泉徴収票を交付することが義務付けられています。これに違反して正当な理由なく交付しなかった場合、所得税法第242条に基づき「1年以下の懲役または50万円以下の罰金」という刑事罰が科される可能性があります。
それにもかかわらず退職後源泉徴収票届かない理由としては、現場における構造的な問題が挙げられます。
- 事務担当者の作業遅延・失念:小規模事業者など経理担当が専任でない場合、退職手続きの優先順位が下げられているケース。
- 外部税理士への委託ラグ:給与計算を外部委託しており、退職データの連携や発行処理に日数を要しているケース。
- 退職時の関係悪化による嫌がらせ:円満退職でなかった場合、会社側が感情的な理由から意図的に送付を引き延ばしているケース。
- 事業主の法律無知:「短期間で辞めたから出す必要がない」「本人が希望しないと出さない」と誤認しているケース。
特に多いトラブルが、アルバイト源泉徴収票もらえない事態やパート源泉徴収票発行拒否です。「学生バイトだから」「勤務日数が少なかったから」「雇用保険に入っていないから」といった理由は、法的に一切通用しません。1日だけの単発勤務であっても、給与が発生した以上は発行義務が生じます。
放置は絶対NG|転職先提出間に合わないリスクと税金上のデメリット
源泉徴収票がない状態を「面倒だから」と放置すると、金銭的・社会的に大きな不利益を被ることになります。最も直接的な問題が転職先提出間に合わないリスクです。
年の途中で転職した場合、新しい勤務先は前職の給与額と徴収済み税額を合算して年末調整を行います。前職の源泉徴収票が提出されないと、転職先は年末調整の計算を行うことができません。その結果、以下のような連鎖的デメリットが発生します。
- 転職先で年末調整から除外される:前職分の合算ができないため、年末調整を受けられず、自身で確定申告を行う手間が発生します。
- 生命保険料控除や住宅ローン控除が適用されない:年末調整で精算されるはずの控除が反映されず、12月の手取り額が大幅に減額される事態に陥ります。
- 払いすぎた所得税が戻らない(還付金の喪失):退職後に再就職していない期間がある場合、高確率で所得税が納め過ぎの状態になっていますが、申告しない限り過納分は戻りません。
- 翌年度の住民税や国民健康保険料が高額になる:正しい所得控除が反映されないまま前年の所得が確定すると、翌年の税負担が不当に重くなります。
- 無申告加算税・延滞税のペナルティ:副業や2箇所以上からの給与があり、確定申告自体を怠ったとみなされた場合、追徴課税が課される危険性があります。
【状況別】源泉徴収票がもらえない時の緊急対処法と比較一覧
手元に源泉徴収票がない場合、直面している状況(在職中、退職後、会社都合、倒産など)によって取るべき行動が異なります。各ケースの危険度と具体的な解決手段を一覧で把握しておきましょう。
| 直面している状況 | 主な発生原因 | 法定期限・対応基準 | 推奨される緊急対処手順 |
|---|---|---|---|
| 退職から1か月以上経過 | 担当者の失念、業務遅延、嫌がらせ | 退職後1か月以内(所得税法第226条) | メール・書面で正式催促 ➔ 未対応なら税務署通告 |
| バイト・パートで発行拒否 | 雇用主の知識不足、「対象外」という誤認 | 金額・日数を問わず発行義務あり | 法律上の義務を提示 ➔ 労働基準監督署/税務署へ |
| 会社が倒産・代表者失踪 | 会社倒産源泉徴収票未発行、音信不通 | 破産管財人による事務処理 | 破産管財人へ請求 ➔ 税務署へ不交付届出書を提出 |
| 確定申告の期限が直前 | 催促中のタイムリミット、書類紛失 | 法定申告期限(原則3月15日) | 給与明細で代用確定申告の相談を税務署窓口で実施 |
【実態検証】退職トラブル・倒産時のリアルな現場と催促メールの実例
会社を辞めた後に連絡を入れるのは心理的負担が大きいものですが、電話口での口頭請求は「言った・言わない」の水掛け論になりやすく、担当者に放置される要因となります。確実に対応させるためには、記録が残るメールや書面(内容証明郵便など)での請求が最も効果的です。
角を立てずに法律上の義務を意識させ、迅速な発行を促すための実用的な文面を紹介します。
コピペで使える源泉徴収票催促メール例文
〇〇株式会社
総務部(人事部)給与ご担当者様
お疲れ様です。〇年〇月〇日付で退職いたしました山田太郎です。
在職中は大変お世話になりました。
退職時に伴う源泉徴収票の発行につきましてご連絡いたしました。
転職先(または確定申告)の手続きにおいて提出が至急必要となっております。
所得税法第226条の規定に基づき、退職後1か月以内の交付が必要な書類となりますので、恐れ入りますが【〇月〇日(希望期日)】までに下記送付先へご郵送(または電子送付)いただけますようお願い申し上げます。
■送付先住所
〒〇〇〇-〇〇〇〇
東京都〇〇区〇〇 1-2-3 〇〇マンション101
山田 太郎 行
なお、すでにご手配いただいている場合は行き違いのご連絡となり誠に申し訳ございません。
お忙しいところ恐縮ですが、ご対応のほどよろしくお願い申し上げます。
もし会社がすでに倒産している場合は、会社の登記情報を確認し、選任された破産管財人(弁護士)宛てに請求を行います。管財人が選任されていない夜逃げ状態のケースでは、自力での取得は不可能であるため、速やかに税務署の手続きへ切り替える必要があります。
給与明細で代用確定申告は可能か?税務署行政指導相談窓口の活用術
会社が催促を無視し続ける場合や、連絡が取れない場合の強力な対抗手段が、国税庁の制度である源泉徴収票不交付の届出書の提出です。
この書類は、「給与等の支払者が源泉徴収票を交付してくれないため、税務署から指導を行ってください」と申し出る公的な手続きです。所轄の税務署へこの届出書を提出すると、税務署行政指導相談窓口を通じて税務署から企業に対して調査および行政指導(税務指導)が入ります。国家機関からの是正要請となるため、ほとんどの企業は速やかに源泉徴収票を発行します。
税務署へ相談・提出する際には、以下の準備が必要です。
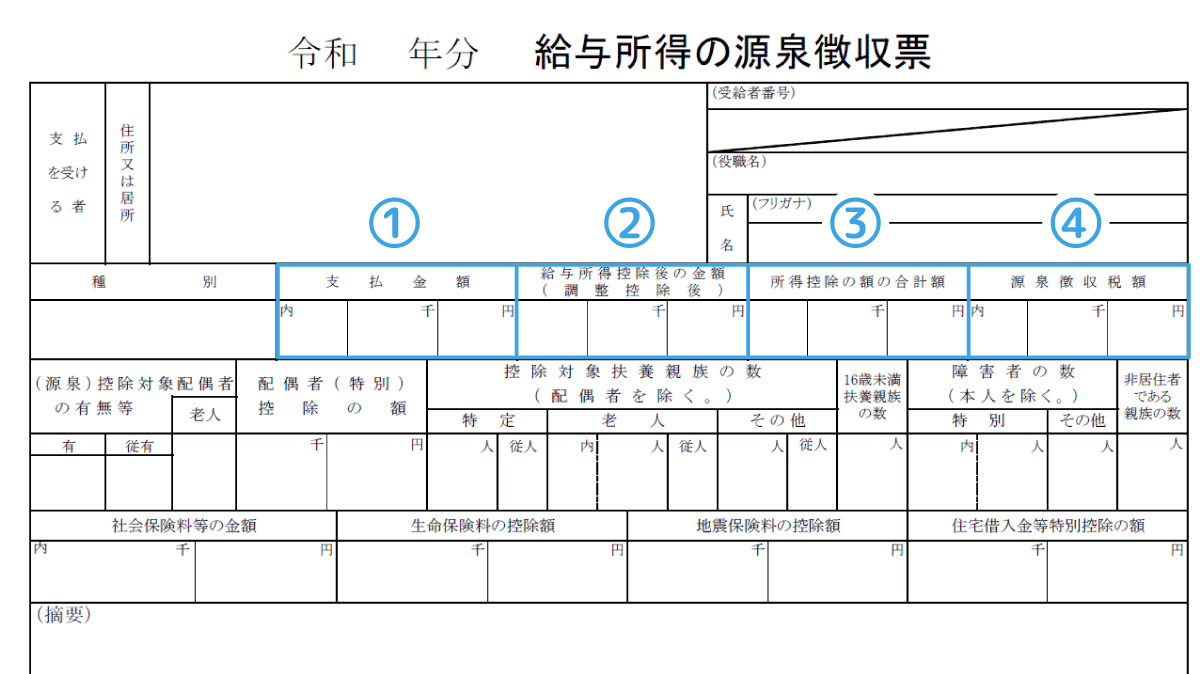
- 毎月の給与明細書(原本またはコピー):支払総額や源泉徴収税額、社会保険料の控除額を証明する最重要書類です。
- 退職時の書類や雇用契約書:在籍期間や給与規定を客観的に示す証拠となります。
- 催促を行った履歴:メール送信履歴、通話履歴、内容証明郵便の控えなど、会社側に請求した事実を示します。
確定申告の期限が迫っており、届出書を出しても源泉徴収票の発行が申告期限に間に合わないケースでは、給与明細で代用確定申告を行う暫定処置が認められる場合があります。毎月の給与明細から1年間の支払金額と徴収された所得税額を手計算で合算し、確定申告書に記入して申告します。
ただし、給与明細による申告はあくまで例外的な暫定措置であるため、後日会社から正式な源泉徴収票が届いた段階で、記載内容と相違があれば修正申告または更正の請求を行う必要があります。

2026年最新確定申告手順|源泉徴収票なしでも焦らない完全ガイド
2026年最新確定申告手順において、デジタル化(e-Taxおよびマイナポータル連携)はさらに進展しています。税務手続きを取り巻く最新環境を踏まえた申告手順を整理します。
現在、給与所得の確定申告においては、書面の源泉徴収票を税務署へ添付提出する義務は撤廃されています。しかし、提出が不要になったからといって「源泉徴収票を確認せずに申告してよい」わけではありません。申告書作成システムに入力するための数値情報(支払金額、源泉徴収税額、社会保険料等の金額)自体は手元で確認する必要があるからです。
源泉徴収票が手元にないまま申告期限を迎える場合の正しいステップは以下の通りです。
- マイナポータル連携の確認:企業が税務署へ電子提出(給与支払報告書等の電子的提出)を行っている場合、マイナポータル上に給与情報が自動連携されている可能性があります。まずはマイナポータルにログインし、データが反映されていないか確認します。
- 給与明細書の集計:マイナポータルにデータがない場合、1月〜12月支給分の給与明細をすべて手元に集め、「総支給額」「社会保険料控除額」「所得税額」をそれぞれ集計します。
- 管轄税務署への事前相談:管轄の税務署へ出向き、「源泉徴収票不交付の届出書」を提出するとともに、給与明細の集計値を用いた申告書の作成可否を窓口担当官と確認します。
- e-Taxまたは書面での申告完了:税務署の指導に従って申告データを送信または提出し、納付もしくは還付手続きを完了させます。
【プロの結論】会社への正しい対処姿勢と自己防衛の境界線
会社が源泉徴収票を出さない問題に直面した際、多くの人が「辞めた会社と揉めたくない」「催促して嫌な思いをしたくない」と躊躇しがちです。しかし、源泉徴収票の不交付は個人の税務・社会保障に直結する明白なコンプライアンス違反です。感情的な対立として捉えるのではなく、淡々と事務的・法的な手続きを進める「心理的バウンダリー(境界線)」を保つことが求められます。
会社側へ一度書面やメールで正式に請求し、期日までに回答がなければ、即座に税務署へバトンタッチするのが最も精神的負担の少ない最短ルートです。行政の指導力を活用し、自身の正当な権利と納税の適正性を守り抜きましょう。
【源泉 徴収 票 もらって ない】に関するよくある質問(FAQ)
Q1:1か月しか働いていない短期バイトでも源泉徴収票は発行されますか?
A1:必ず発行されます。勤務期間の長短、アルバイト・パート・日雇いなどの雇用形態に関係なく、給与が支払われたすべての労働者に対して発行が義務付けられています(所得税法第226条)。「バイトだから出ない」という説明は違法です。
Q2:給与明細も捨ててしまい、源泉徴収票もありません。どうすればいいですか?
A2:まずは会社に対して過去の給与明細の再発行、または源泉徴収票の発行を正式に請求してください。会社側に記録が残っていない、あるいは拒否された場合は、給与が振り込まれていた銀行口座の通帳記帳履歴(振込履歴)を用意し、所轄の税務署に相談して対応を仰いでください。
Q3:前職が源泉徴収票を出してくれず、転職先の年末調整に間に合いません。どうなりますか?
A3:転職先では「前職分を含めない状態」または「年末調整の対象外」として処理されます。その場合、年明けの確定申告期間(2月中旬〜3月15日)に、転職先の源泉徴収票と前職の給与情報を合わせて、自分自身で確定申告を行う必要があります。
Q4:税務署に「源泉徴収票不交付の届出書」を出すと、会社にバレますか?
A4:税務署から会社に対して指導・調査が入るため、会社側は届出が出された事実を把握することになります。しかし、すでに退職しており正当な請求を拒否された結果の法的手続きであるため、何ら後ろめたさを感じる必要はありません。
まとめ:源泉徴収票未交付への正しい対処と今後の動き
源泉徴収票が手元に届かないトラブルは、決して珍しいことではありません。重要なのは、放置して不利益を被る前に、段階を踏んで法的に正しいアクションを起こすことです。
まずは「所得税法第226条」を根拠にメールで期限を明記して催促し、それでも進展がない場合は「源泉徴収票不交付の届出書」を税務署へ提出して行政指導を依頼します。万が一確定申告の期限が迫っている場合でも、給与明細を保管していれば税務署で代用措置の相談が可能です。冷静に証拠を揃え、公的機関の窓口を活用しながら確実に手続きを完了させましょう。 (出典: 源泉 徴収 票 もらって ない(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。