年末調整で戻ってくる額の平均は?年収別の還付金と計算の全貌
毎年12月が近づくと、多くの会社員や公務員の間で話題にのぼるのが「年末調整で税金がいくら戻ってくるのか」という疑問です。給料明細を見て「思ったより多く戻ってきた」と喜ぶ人がいる一方で、「数千円しか戻らなかった」「なぜか逆に追加徴収された」と頭を抱える人も少なくありません。
そもそも年末調整の還付金は、国からの臨時ボーナスではなく「1年間に給与から天引きされすぎた所得税の精算」です。2026年現在の税制環境において、自分の年収や家族構成、加入している保険などによって戻ってくる額は大きく変動します。本記事では、還付金の平均相場から年収別のシミュレーション、計算の仕組み、明細書の確認ポイント、そして追加徴収を防ぐ実践知識まで、調査データと税務の知見をもとに徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:一般的な会社員の還付金平均は「1万〜5万円前後」だが、住宅ローン控除や扶養状況次第で数十万円規模になるケースもある。
- 要点2:還付額は「年間の確定所得税額」と「毎月天引きされた源泉徴収税額の合計」の差額で決まり、適用できる控除が多いほど手元に戻る額が増加する。
- 要点3:還付金は通常「12月または翌年1月の給与」で精算され、申告漏れがあっても5年以内であれば還付申告(確定申告)で取り戻すことが可能。
【実態検証】年末調整の還付金平均相場と手取りが増える本当の仕組み
国税庁の統計調査や民間アンケートの動向を総合すると、給与所得者が年末調整で受け取る還付金の平均相場は「1万5,000円〜5万円程度」に集中しています。ただし、この平均値はあくまで全体の概算に過ぎず、個々の状況によって「0円」から「30万円以上」まで極めて大きな格差が存在します。
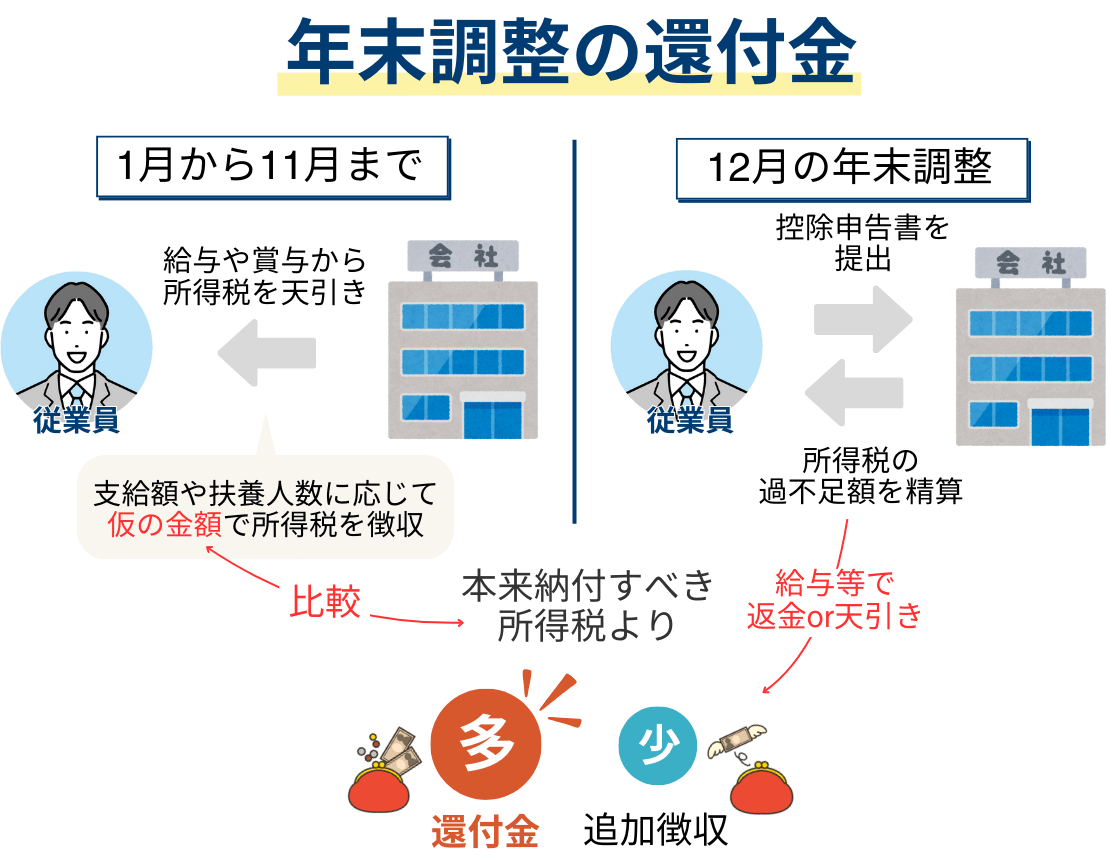
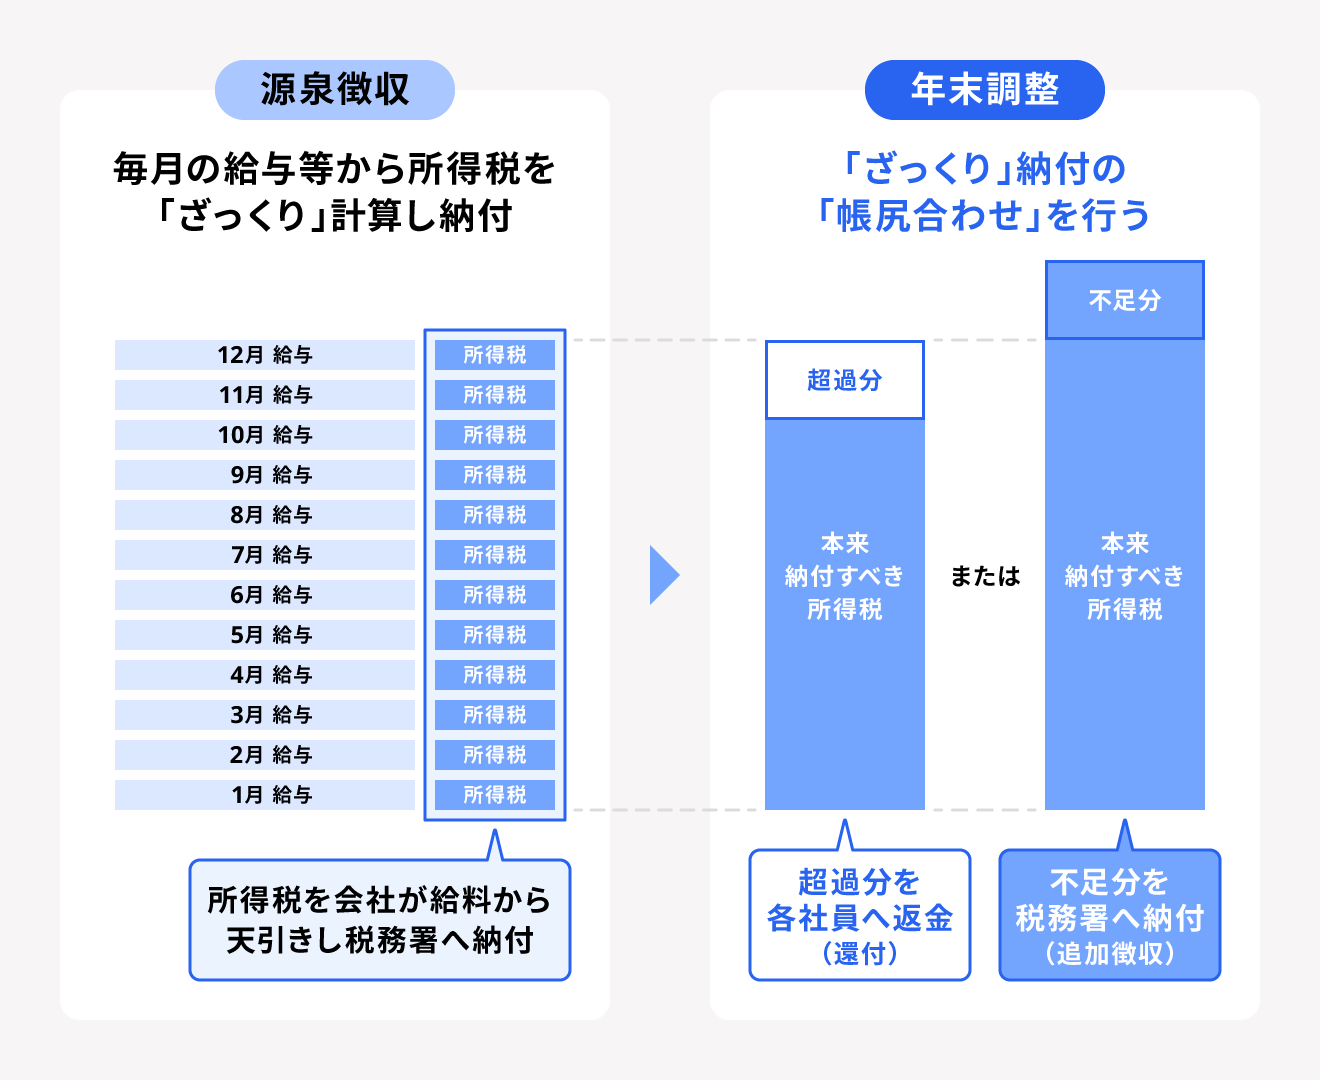
手取りが増える根本的な仕組みは、日本の「源泉徴収制度」にあります。会社は毎月の給料やボーナスを支払う際、国が定めた「源泉徴収税額表」に基づいて、あらかじめ概算の所得税を天引きしています。この毎月の計算では、生命保険料控除やiDeCo、正確な年間の配偶者控除・扶養控除などが反映されていません。
そこで1年の総収入が確定する年末に、各種控除書類を反映して「本来納めるべき年間の正しい所得税額」を再計算します。その結果、【毎月天引きされた税金の合計額 > 本来納めるべき年間所得税額】となった場合に、払いすぎていた差額が「還付金」として手元に戻ってくるのです。
年収別シミュレーション|あなたの年収だと還付金はいくら戻るのか?
年末調整で戻ってくる額は、年収だけでなく「適用できる控除の数と種類」によって決まります。ここでは、一般的な会社員のモデルケースをもとに、年収別の還付金目安を試算しました。
| 年収(額面) | 属性・控除の条件 | 還付金の相場・目安額 | 編集部の分析・ポイント |
|---|---|---|---|
| 年収300万円 | 独身・生命保険料控除(一般のみ) | 約2,000円〜5,000円 | 所得税率が5%のため、保険料控除による税額への直接的な引き下げ効果は限定的。 |
| 年収500万円 | 既婚・配偶者控除あり・生命保険+地震保険 | 約20,000円〜45,000円 | 所得税率10%帯。配偶者控除(満額38万円)と各種保険料控除が加わることで還付額が明確に実感できる。 |
| 年収700万円 | 夫婦+子ども1人(16歳以上)・フル控除 | 約50,000円〜90,000円 | 所得税率20%帯。扶養控除(38万円〜)が加わり、課税所得の圧縮による減税インパクトが大きくなる。 |
| 年収600万円 (住宅ローンあり) | 年末ローン残高3,500万円(控除率0.7%) | 約150,000円〜245,000円 | 住宅ローン控除は「税額控除」のため、算出した所得税から直接差し引かれ、天引き税額のほぼ全額が戻ることもある。 |
試算から明らかなように、単身で特別な控除がない場合は数千円程度の還付にとどまりますが、「配偶者控除」「扶養控除」「住宅ローン控除」が絡むと、手元に戻ってくる金額は数万円から数十万円へと跳ね上がります。
【計算方法の完全図解】控除を駆使して還付額を最大化するポイント
年末調整の還付金額を決定づけるのは、所得から差し引くことができる各種控除の正確な申告です。特に申告書の提出によって戻り額が増える代表的な控除項目と、その減税インパクトを把握しておきましょう。
1. 生命保険料控除・地震保険料控除
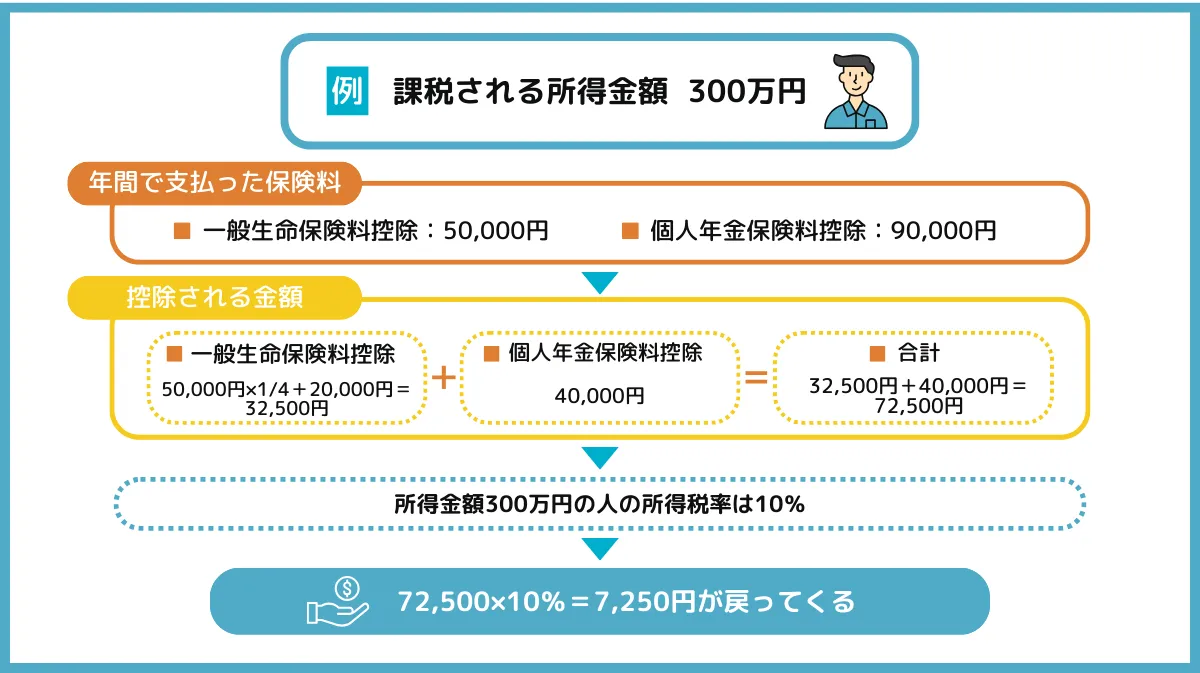
一般生命保険、介護医療保険、個人年金保険の3種類があり、新制度ではそれぞれ最高4万円、合計で最大12万円の所得控除が受けられます。自身の所得税率が10%の人であれば、満額申告することで所得税が約1万2,000円(住民税と合わせると約2万4,000円相当)軽減されます。
2. 配偶者控除・配偶者特別控除
配偶者の年間合計所得に応じて適用されます。本人の年収が900万円以下で、配偶者の給与収入が103万円以下(合計所得48万円以下)であれば最大38万円の控除が適用されます。パート収入が103万円を超えても、201.6万円未満までは段階的に「配偶者特別控除」が受けられるため、漏れなく申告することが重要です。
3. 扶養控除(一般・特定・老人)
その年の12月31日時点で16歳以上の親族を養っている場合に適用されます。特に19歳以上23歳未満の子どもを扶養している場合は「特定扶養親族」となり、控除額が63万円に拡大します。大学生の子どもがいる世帯では、税率20%の場合で約12万6,000円もの所得税が軽減されるため、還付額に直結する極めて重要な項目です。
4. 住宅借入金等特別控除(住宅ローン控除)
2年目以降は年末調整で処理可能です。所得控除とは異なり、算出した所得税額から直接差し引く「税額控除」であるため、破壊力は絶大です。年末残高の0.7%(適用年や住宅区分により異なる)がダイレクトに控除され、その年に天引きされた所得税の上限まで一気に還付されます。
給与明細と源泉徴収票の見方|還付金はどこに記載され、時期はいつ戻る?
「還付金が実際にいくら戻ったのか」「いつ支給されるのか」を確認するには、給与明細と源泉徴収票の正しい読み解き方が欠かせません。
還付金が戻ってくる時期
多くの一般企業では、「12月の給与支給日」に給与本体と合算されて振り込まれます。企業によっては12月の冬期賞与(ボーナス)で精算する場合や、事務処理スケジュールの都合で「翌年1月の給与支給日」に反映されるケースもあります。
給与明細書のチェック箇所
明細書の支給欄または控除欄に、以下のような項目名で記載されます。
- 「年末調整還付金」または「年調過不足額」
- 控除欄の「所得税」がマイナス表記(例:-28,500円)になっている
マイナス表記されている場合は、その金額分だけ天引き額が減り、手取り額が増加していることを意味します。
源泉徴収票での確認方法
12月または1月に会社から交付される「給与所得の源泉徴収票」でも確認できます。
- 「源泉徴収税額」欄:最終的に確定した年間の所得税額(復興特別所得税を含む)が記載されています。
- 1年間の給与明細の所得税累計額から、この「源泉徴収税額」を引いた差額が、実際に還付された金額です。
一般に知られていない盲点|「1円も戻らない」「逆に追加徴収」される真相
年末調整の時期になると、「同僚は5万円戻ったのに自分は0円だった」「なぜか数千円給料から引かれていた」という声が必ず聞かれます。これには明確な税制上の理由があります。
還付金が「0円・ほぼ戻らない」主な理由
- 単身で控除の追加が一切ない:毎月の源泉徴収税額表どおりに引かれており、生命保険やiDeCoなどの追加控除申告がなければ、差額はほとんど発生しません。
- 住宅ローン控除の初年度である:住宅ローンを組んだ1年目は年末調整の対象外であり、翌年2〜3月に自分で確定申告を行う必要があります。
- 年の途中で入社し前職の源泉徴収票を出していない:前職の給与情報がないと正確な年調計算ができず、還付処理が保留されます。
「逆に追加徴収(追徴)」が発生する原因
給与からさらに税金が引かれてしまう代表的な原因は、「年の途中で扶養家族が減ったケース」です。例えば、子どもが就職して扶養から外れた、あるいは配偶者の年収が予想以上に伸びて配偶者控除の枠を超えた場合、毎月受けていた扶養の恩恵が年末に精算され、足りなかった税金を追加徴収されることになります。
また、残業代や賞与が急増して年間の総所得が引き上がり、月々の源泉徴収税率テーブルとのズレが生じた場合にも追徴が発生することがあります。
【プロの結論】会社任せにしないマネーリテラシーと確定申告の判断基準
日本の給与所得者は、税金が自動的に天引き・精算される「源泉徴収・年末調整システム」の手厚さに守られている反面、「自分がいくら税金を払い、どのような権利として控除を受けているのか」に対する意識が希薄になりがちです。
しかし、年末調整はすべての控除を網羅しているわけではありません。以下の項目に当てはまる人は、年末調整を終えた後でも自分で「確定申告(還付申告)」を行わなければ、本来戻るはずのお金を取りこぼすことになります。
- 年間の医療費が10万円(総所得200万円未満なら総所得の5%)を超えた人(医療費控除)
- ふるさと納税でワンストップ特例を利用せず、6自治体以上に寄付した人(寄附金控除)
- 自然災害や盗難、横領などで損害を受けた人(雑損控除)
- 年末調整で生命保険料控除などの証明書を提出し忘れた人
会社に書類を出し忘れた場合でも、過去5年間まで遡って還付申告が可能です。税金を単なる「引かれるもの」として放置せず、正当な控除の権利を行使することが、手取りを守るための最大の防衛策となります。
【年末 調整 戻っ て くる 額】に関するよくある質問(FAQ)
Q1:パートやアルバイトでも年末調整で税金は戻ってきますか?
A1:戻ってきます。パートやアルバイトであっても、毎月の給与から所得税が源泉徴収されている場合、年末調整の書類を提出すれば払いすぎた税金が還付されます。特に年収が103万円以下で収まった場合は、天引きされていた所得税の全額が戻ります。
Q2:年末調整の控除申告書を出し忘れてしまいました。もう還付金は諦めるしかありませんか?
A2:諦める必要はありません。会社の最終処理に間に合わなかった場合でも、翌年1月以降に自分で税務署へ「確定申告(還付申告)」を行えば、控除を反映させて還付金を受け取ることができます。還付申告は過去5年分まで遡って請求可能です。
Q3:年末調整で還付されたお金に所得税や住民税はかかりますか?
A3:税金は一切かかりません。還付金は新たな利益や収入ではなく、「以前に払いすぎていた自分の税金が精算されて戻ってきただけ」であるため、非課税扱いです。
まとめ:税制の仕組みを理解して賢く手取りを守るために
年末調整で戻ってくる額は、個人の年収や家族構成、保険や住宅ローンの有無によって千差万別です。平均額である「1万〜5万円」という数字に一喜一憂するのではなく、「なぜこの金額が戻ったのか」「申告できる控除に漏れはないか」を把握することが重要です。
生命保険料やiDeCo、扶養親族の正確な申告はもちろん、年末調整でカバーできない医療費控除などは確定申告を活用することで、手元に残る手取りを確実に最大化できます。1年に一度の給与明細と源泉徴収票をしっかりチェックし、自身の資産形成と家計防衛に役立ててください。 (出典: 年末 調整 戻っ て くる 額(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。