ふるさと納税の収入期間はいつからいつまで?損しない上限額計算の全手順
ふるさと納税を活用する際、多くの人が一度は突き当たる疑問が「どの期間の年収をもとに寄付上限額を計算すればよいのか」という点です。インターネット上の質問掲示板やSNSでは、「前年の源泉徴収票を見て寄付したら上限を超えてしまい、自己負担額が跳ね上がった」「今年の年収がまだ確定していないのにどうやって計算すればいいのか」といった悲鳴に似た相談が毎年後を絶ちません。
ふるさと納税で控除の対象となるのは、寄付を行った年と同じ「1月1日〜12月31日」の年収です。住民税の納付時期や税金の仕組みと混同し、前年の年収を基準にしてしまうと、減収や家族構成の変化があった場合に大きな損失を被るリスクがあります。本稿では、控除上限額を正確に算出する見込み年収の計算手法から、手続きのタイムライン、2026年最新の制度環境までを網羅して解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:ふるさと納税の控除上限額は「寄付を行う年(1月1日〜12月31日)」の収入が基準であり、前年分の年収ではない。
- 要点2:住民税の控除が適用されるのは「寄付の翌年6月〜翌々年5月」となるため、税金の発生時期と寄付対象年のズレを理解することが必須。
- 要点3:年収が確定しない年末前は「見込み年収」から保守的に上限を試算し、12月31日の決済期限と翌年1月10日のワンストップ必着日を厳守する。
【基本ルール】ふるさと納税は「1月1日〜12月31日」の年収が基準|前年基準の誤解を解く
ふるさと納税の制度設計における最大の原則は、「寄付を実行した年(1月1日〜12月31日)の1年間に得た所得」に対して控除上限額(限度額)が決定されるという点です。たとえば、2026年中に自治体へ寄付を行った場合、控除枠の計算対象となるのは2026年1月1日から12月31日までに受け取る給与や事業所得などの総収入となります。
ところが、総務省の税制解説資料や大手ポータルサイトの案内を十分に確認せず、「昨年の年収ふるさと納税」として前年の源泉徴収票に記載された金額をそのまま今年の計算に当てはめてしまうケースが頻発しています。この誤解が生まれる背景には、日本の税制特有のタイムラグが存在します。
所得税はその年の所得に対してリアルタイムで源泉徴収や年末調整が行われますが、住民税は「前年の所得」をベースに翌年6月から後払いで課税されます。この「住民税は後払い」という仕組みが頭にあることで、「ふるさと納税も前年の年収が基準になる」と無意識に思い込んでしまう利用者が少なくありません。しかし、ふるさと納税は「当年の所得に対して発生する所得税の還付および翌年度の住民税の税額控除」を受ける仕組みであるため、基準となるのはあくまで寄付を行った年の年収です。
【年収と控除のタイムライン】住民税控除いつから?寄付から反映までの年間スケジュール
ふるさと納税を行ってから実際に税金が控除・還付されるまでの流れは、1年以上のサイクルで進行します。寄付を実行した段階では控除の効果を即座に実感できないため、「住民税控除いつから反映されるのか」「本当に手続きが通っているのか」と不安になる利用者が目立ちます。
制度の年間タイムラインを正確に把握しておくことで、年末の駆け込み時のトラブルや、翌年の確認漏れを防ぐことが可能になります。
| 段階・時期 | 具体的な手続き・イベント | 対象となる年収・基準 | 編集部の着眼点・注意点 |
|---|---|---|---|
| 寄付期間 (当年1月1日〜12月31日) | ポータルサイト等で返礼品を選定・決済 | 寄付を行う年の1月1日から12月31日年収(見込み) | 12月31日の23:59までにカード決済等が完了している必要がある |
| 年収確定 (当年12月〜翌年1月) | 会社から源泉徴収票が交付され年収が確定 | 年間の総支給額・所得控除額が確定 | 源泉徴収票確認ポイントを押さえ、上限額の最終差異を確認 |
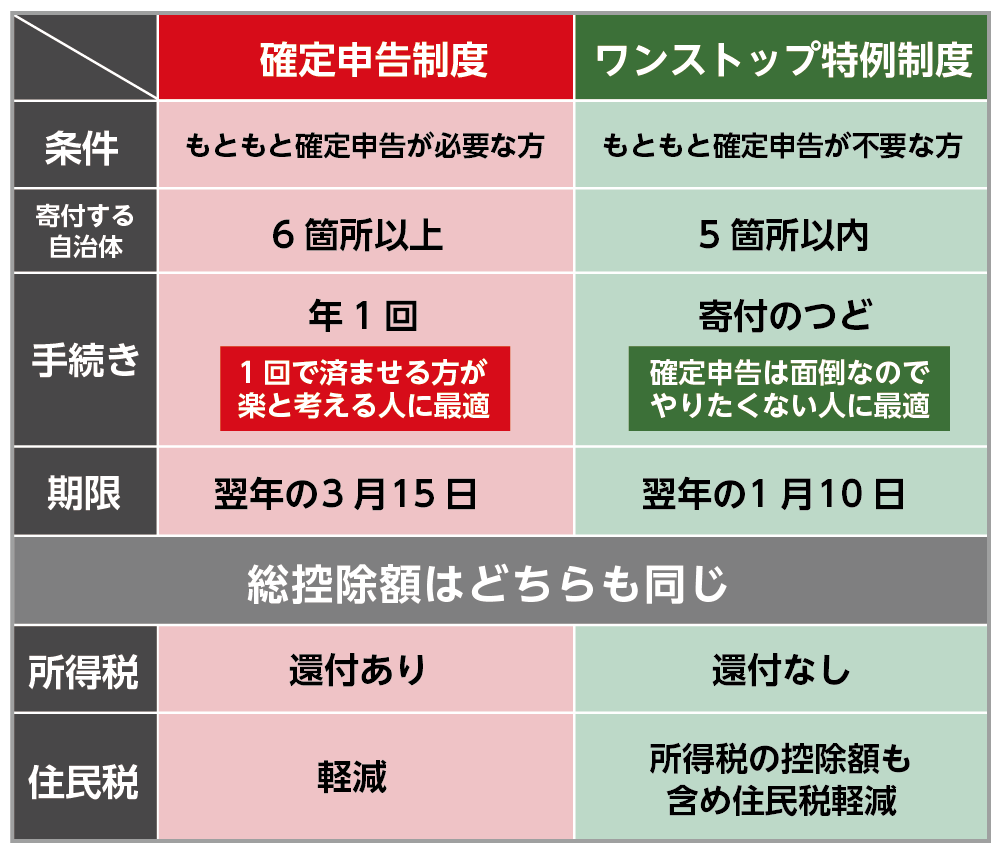
| 申請手続き (翌年1月10日 / 3月15日) | ワンストップ申請または確定申告の実施 | 確定した年間所得に基づいて申告 | ワンストップ特例制度申請期限(1月10日)は締切が極めて早い |
| 所得税の還付 (翌年4月〜5月頃) | 指定口座への還付金振込(※確定申告者のみ) | 前年分の所得税から還付 | ワンストップ利用者は所得税還付はなく全額住民税から控除 |
| 住民税の控除 (翌年6月〜翌々年5月) | 毎月の給与から天引きされる住民税が減額 | 前年の寄付金額に応じた控除額が適用 | 住民税決定通知書見方を理解し、「税額控除額」の欄を必ず確認 |
【見込み年収計算方法】年末を待たずに寄付上限額をシミュレーションする実践テクニック
ふるさと納税は12月31日が年間締め切りですが、多くの給与所得者にとって源泉徴収票が手元に届くのは12月の給与支払日以降です。つまり、年間の大半の期間は「年収が確定していない状態」で寄付を進めなければなりません。ここで必要になるのが、精度の高い見込み年収計算方法です。
給与所得者の場合、毎月の給与明細と賞与(ボーナス)明細を整理することで、年間年収を高い精度で予測できます。基本となる計算式は以下の通りです。
【見込み年収の推計計算式】
「1月〜直近月までの総支給額の合計」+「残りの月数 × 直近の基本給・固定手当」+「冬の支給予定賞与(手取りではなく総支給額)」
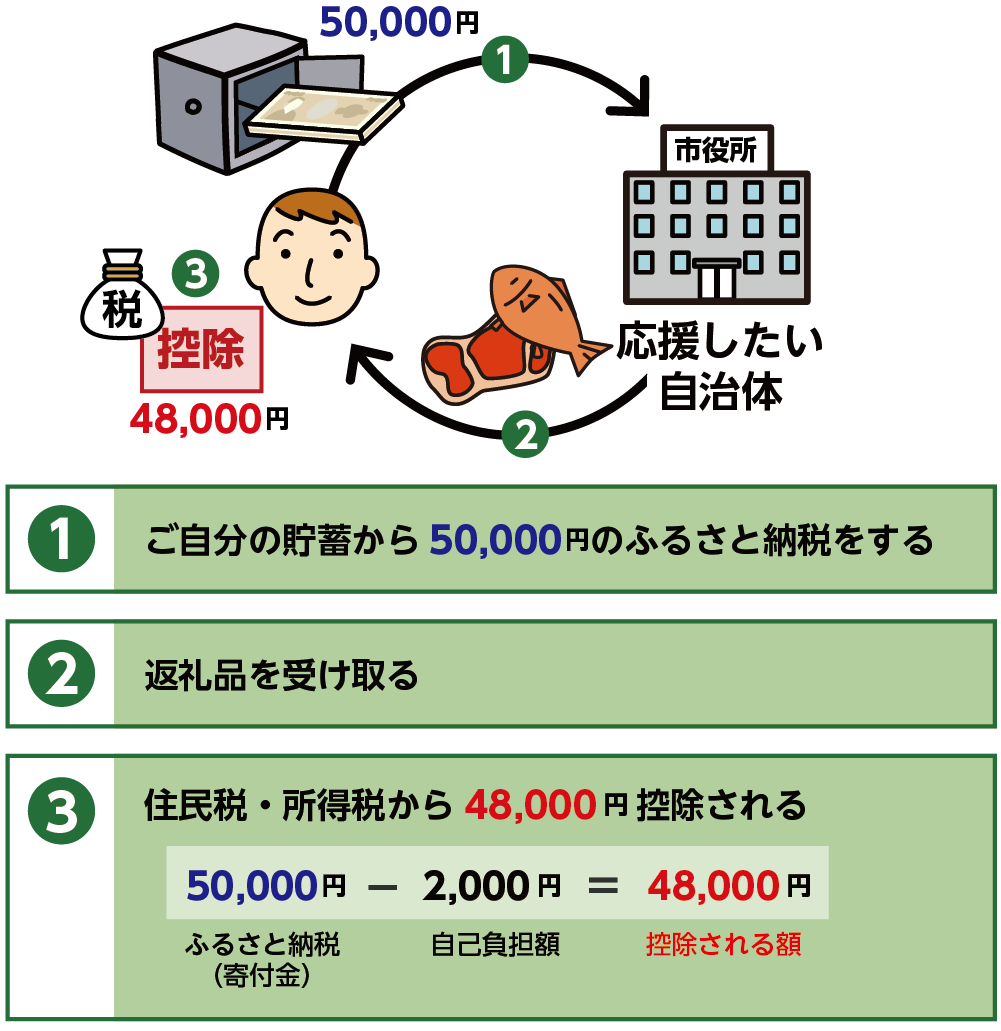
注意すべきは、手取り金額(銀行口座への振込額)ではなく、社会保険料や所得税が引かれる前の「支払金額(総支給額・額面)」を用いる点です。ポータルサイト各社が提供する控除上限額シミュレーションにこの額面金額を入力することで、自己負担2,000円で済む上限額が算出されます。
源泉徴収票が手元にある昨年の実績と比較する際は、源泉徴収票確認ポイントとして「支払金額」だけでなく「給与所得控除後の金額」や「所得控除の額の合計額」にも着目してください。配偶者控除の有無、生命保険料控除、iDeCo(個人型確定拠出年金)の掛金拠出額に変動がある場合、ふるさと納税限度額計算の最終的な上限枠に数千円〜数万円単位の変動が生じます。

【実態検証】知恵袋やSNSで多発する「上限オーバー大損事故」の現場リアル
税務の現場や各種相談プラットフォームを調査すると、年収の読み違えによる上限超過トラブルが毎年数多く報告されています。自己負担2,000円で各地の名産品が手に入るはずが、上限を超えた分は「単なる割高な純粋寄付」となってしまい、家計に手痛いダメージを与える実態が見受けられます。
特に失敗が集中しているのは、以下のような環境変化を迎えたユーザー層です。
「前年の源泉徴収票を信じて10万円分寄付したが、秋に転職して基本給が下がり、冬のボーナスも満額出なかった。結果として控除上限が6万円に落ちてしまい、4万円が完全な自己負担になってしまった」(30代会社員・知恵袋の投稿事例)
「産休・育休に入った年、手当金(出産手当金・育児休業給付金)は非課税所得になることを知らず、前年の年収基準で寄付してしまい大半が控除対象外になった」(20代公務員・SNSの投稿事例)
行動経済学の観点からこの現象を紐解くと、人間には過去の基準値を過大評価する「アンカリング効果」と、締切が迫る年末に冷静な判断を欠いてしまう「現在バイアス(時間的切迫による非合理的選択)」が働いています。「昨年もこの金額で問題なかったから今年も同額で大丈夫だろう」という慢心と、12月の駆け込み需要が重なることで、過大な寄付を実行してしまう構造的罠が存在します。
一般に知られていない盲点と手続きの落とし穴|ワンストップと確定申告の境界線
収入期間の把握と並んで、多くの利用者がつまずくのが年末から年明けにかけての手続きの落とし穴です。ふるさと納税締め切り年末と申請期限のスケジュール管理を誤ると、せっかくの税額控除が無効化される危険性があります。
ふるさと納税の年間締め切りは「12月31日の23時59分」ですが、これは「決済処理が完了した時刻」を指します。年末の最終日にはアクセス集中によってクレジットカード決済の処理遅延が発生したり、銀行振込の入金反映が翌年にずれたりするトラブルが頻発します。年内に決済が完了しなかった場合、その寄付は強制的に翌年の寄付枠として処理され、今年の控除には使えません。
さらに見落とされがちなのが、ワンストップ特例制度申請期限(寄付翌年の1月10日必着)です。年末ギリギリに寄付を行った場合、自治体から申請用紙が届くのを待っていると期日に間に合わない可能性が極めて高くなります。現在はオンラインワンストップ申請(IAMやマイナポータル連携)に対応する自治体が増加していますが、郵送が必要な自治体の場合は、利用者が自身で申請書をダウンロードして印刷・郵送する能動的な対応が求められます。
また、住宅ローン控除初年度の適用を受ける方や、医療費控除の適用で医療費が10万円を超えた方は、ふるさと納税確定申告やり方を正しく踏む必要があります。確定申告を行うと、それ以前に自治体へ提出したワンストップ特例の申請は法律上「すべて無効」となります。確定申告書の第一表および第二表の「住民税に関する事項」に、ふるさと納税の全寄付金額を漏れなく転記しなければ、控除が一切適用されなくなるため厳重な注意が必要です。
2026年最新ふるさと納税動向として、総務省による募集適正化基準の厳格化に伴い、大手仲介サイトにおける独自のポイント付与競争に歯止めがかけられました。これにより、目先のポイント還元に釣られて無理な上限枠いっぱいまで寄付する利用者が減少し、地場産品の質や純粋な控除メリットを重視する健全な利用スタイルへのシフトが進んでいます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
ふるさと納税は極めてお得な制度ですが、すべての人が同じリスク許容度で上限ギリギリまで寄付すべきではありません。家計構造と収入の安定性に基づいた明確な判断基準を持つことが重要です。
【積極的に上限近くまで活用して良い人】
公務員や大手企業の正社員など、固定給の比率が高く年間の総支給額がほぼ確定している層。また、扶養家族の増減や住宅ローンの新規実行といった税控除の大きな変動予定がない家庭は、シミュレーション上限額の95%程度まで寄付を行ってもリスクは極めて低減されます。
【寄付額を保守的に抑えるべき人(上限の70〜80%目安)】
歩合給や残業代の割合が大きい職種、自営業・フリーランス、転職や休職(産休・育休含む)の予定がある方です。売上や業績のブレによって課税所得が下振れした場合、超過した寄付分は純粋な持ち出しとなります。まずは上限想定額の7割程度にとどめておき、12月の最終給与・賞与明細を確認した段階で残りの枠を調整するのが最も安全な家計管理戦略です。
【ふるさと納税の対象収入期間】に関するよくある質問(FAQ)
Q1:昨年の源泉徴収票に書かれた年収のまま今年も寄付して問題ありませんか?
A1:昇給や減給、残業代の変動、ボーナスの増減が一切なく、家族構成(配偶者控除や扶養控除)にも変化がない場合に限り、ほぼ同等の上限額となります。ただし、年収が下がった場合は上限枠も縮小するため、必ず「今年の年間見込み年収」をもとに再計算することをおすすめします。
Q2:12月31日の年末時点で正確な年収が1円単位まで分からない場合はどうすればいいですか?
A2:1円単位まで正確に把握する必要はありません。12月の給与明細が出た時点で年間の総支給額は概ね確定します。ボーナスのブレなどが心配な場合は、ポータルサイトのシミュレーターで算出された「控除上限額」から3,000円〜5,000円ほど低めの金額で寄付を止めておくことで、自己負担2,000円を超えて損するリスクを確実に防ぐことができます。
Q3:ふるさと納税で住民税が正しく控除されたかどうかは、いつ・どこで確認できますか?
A3:寄付を行った翌年の5月〜6月頃に、勤務先から配布される(自営業の方は自治体から届く)「給与所得等に係る市民税・県民税 特別徴収税額の決定・変更通知書」で確認できます。通知書の「税額控除額」欄、または摘要欄に記載された「寄附金税額控除」の金額が、寄付総額から2,000円を引いた額(※確定申告者は所得税還付分を差し引いた額)と一致しているかチェックしてください。
まとめ:正しい収入期間を把握して2026年も賢くふるさと納税を活用しよう
ふるさと納税の控除上限額を決定づけるのは、「寄付を行う年(1月1日〜12月31日)の年収」です。前年の実績と混同することなく、当年の見込み年収を適切に把握することが、上限超過による金銭的損失を防ぐ唯一の防壁となります。
年末の駆け込み時期は手続きが集中し、決済トラブルやワンストップ特例の申請遅れ(1月10日必着)が多発します。年収の変動リスクを考慮して上限シミュレーションには適度な安全マージンを持たせつつ、スケジュールに余裕を持った寄付計画を立てることで、ふるさと納税の恩恵を最大限に享受してください。 (出典: ふるさと 納税 いつから いつまで の 収入(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。