5人家族の生活費平均と内訳実態!赤字脱出のリアルな収支防衛術
子どもが3人いる世帯や親と同居する世帯など、5人家族の暮らしは活気に満ちている一方で、日々の家計管理には想像以上の重圧がのしかかります。止まらない物価高や光熱費の請求書を見るたび、「我が家の支出は多すぎるのではないか」「なぜ毎月赤字ギリギリになってしまうのか」と頭を抱える保護者は少なくありません。
総務省の最新統計や現場への徹底取材から見えてきたのは、世帯人数が5人に達した瞬間に跳ね上がる「見えない固定費」と「消費スピード」の凄まじさです。公的な統計データとリアルな家計簿の比較を通じて、手取り別の生活実態から教育費の波を乗り切るための防衛策まで、余すところなく解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年における5人家族の平均生活費は住居費を除いて月額約35万〜38万円、住居費込みの実質支出は45万円前後が相場。
- 要点2:手取り30万円台では恒常的な赤字リスクが高く、拡充された児童手当の全額プールと固定費の抜本的見直しが死活問題。
- 要点3:教育費のピーク期(中学・高校・大学の重複期)を乗り切る鍵は、食費のバルク管理と家族間の心理的境界線(バウンダリー)の確立にある。
【2026年最新】5人家族の生活費平均と内訳詳細データ
総務省が公表する「家計調査年報」の最新実態データを紐解くと、世帯人員5人の勤労者世帯における1ヶ月の消費支出(住居費を除くベース)は平均36万4,200円に達しています。ここに持ち家の住宅ローン返済や賃貸物件の家賃が加わると、実際の毎月のキャッシュアウトは45万〜50万円規模に膨らみます。
単身世帯や3人家族と比較して、5人世帯では「すべての生活インフラにかかる負荷」が乗数効果で増大します。特に食費と水道光熱費の基礎支出は、大人が節約を意識した程度では抑えきれない構造的な特徴を持っています。
| 費目 | 詳細・数値データ(月額) | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 食費 | 98,000円〜115,000円 | 手取り月収の20〜25% | 食べ盛りの子どもがいる場合、10万円突破は不可避な現実ライン。 |
| 水道光熱費 | 32,000円〜42,000円 | 季節変動幅:±15,000円 | 1日2回以上の洗濯機稼働や複数部屋のエアコン同時使用が常態化。 |
| 住居費 | 110,000円〜160,000円 | 手取り月収の25%以内推奨 | 4LDK以上の間取り確保が必須となり、地方都市でも10万円超が主流。 |
| 教育・教養費 | 50,000円〜120,000円 | 就学状況で激変(1人2〜4万円) | 塾や習い事が重なると家計を圧迫する最大の変動リスク因子。 |
| 通信・日用品・雑費 | 45,000円〜60,000円 | スマホ台数・消耗品消費に比例 | トイレットペーパーや洗剤の減りが極めて早く、盲点になりやすい。 |
| 車両関連費・保険 | 40,000円〜65,000円 | ミニバン保有・生命保険込み | 5人乗車のためのミニバン維持費(燃料・車検・保険)が固定支出化。 |

「毎月赤字…」の真相|5人家族の手取り別生活実態と収支分岐点
「共働きで必死に働いているのに、通帳の残高が一向に増えない」という悲痛な叫びの背景には、世帯手取り収入と基礎生活費のギャップが存在します。手取り金額別のリアルな家計収支シミュレーションを行うと、生存ラインと貯蓄可能ラインの境界線が明確に浮き彫りになります。
手取り30万円世帯:構造的な赤字スパイラル
夫婦のどちらかが主たる収入源で手取りが約30万円の場合、住居費(約10万円)と基本生活費(食費・光熱費・日用品で約18万円)だけで合計28万円が消滅します。残る2万円で教育費、通信費、保険料、突発的な医療費を賄うことは物理的に不可能です。
ボーナスを日々の赤字補填に使い果たし、家電の故障や冠婚葬祭などの特別出費が発生するたびに貯金を切り崩す悪循環に陥る世帯が後を絶ちません。この層が生活防衛を図るには、パートナーの扶養内就労からフルタイム・社会保険加入へのシフト、あるいは住居費の抜本的圧縮(実家支援や公営住宅の活用)が必須条件となります。
手取り40万円世帯:黒字化の攻防と貯蓄難民
手取り40万円に達すると、日常生活そのものは破綻せずに回るようになります。しかし、子ども3人の習い事や塾代が月に5万〜8万円かかり始めると、毎月の貯蓄可能額はほぼゼロに近づきます。「生活はできているが、大学進学のための資金がまったく貯まらない」という見えない恐怖に直面するボリュームゾーンです。
手取り50万円以上世帯:計画的資産形成への到達ライン
5人家族で毎月5万〜10万円を着実に貯金・新NISA等へ回すための現実的な分岐点は、世帯手取り50万円(年収換算で約800万〜850万円以上)です。この水準に達して初めて、突発的な支出に怯えることなく、子どもの進路選択の幅を広げる経済的余力が生まれます。
子ども3人の教育費ピークに潜む罠|児童手当拡充の影響と現実
5人家族の家計における最大の決戦場は、子ども3人の「年齢差」によって引き起こされる教育費の重複期です。特に長男・長女が大学、次男が高校、三男が中学校に同時に在籍する期間は「教育費の怒涛の3〜5年間」と呼ばれ、年間数百万円単位の現金が飛び交います。
文部科学省の「子供の学習費調査」および日本政策金融公庫の調査データを統合すると、幼稚園から大学卒業(オール国公立)でも子ども1人あたり約1,000万円、オール私立(文系)の場合は約2,500万円以上が必要です。3人分では最低でも3,000万円から5,000万円規模の総額資金計画が求められます。
拡充された児童手当制度により、所得制限の撤廃や高校生までの支給期間延長、第3子以降の加算(月額3万円)は多子世帯にとって強力な追い風となりました。0歳から高校卒業まで全額貯蓄に回せば、第1子・第2子で約250万円ずつ、第3子では約450万円、合計で約950万円前後の原資を確保可能です。
しかし、取材に応じたファイナンシャルプランナーは次のように警鐘を鳴らします。「児童手当を日々の食費やレジャー費に混ぜて使い込んでしまう家庭が非常に多い。児童手当は『今使う生活費』ではなく、『18歳以降の大学初年度費用』として口座を完全分離しなければ、高校卒業時に破綻します」。

【実態検証】5人家族の貯金額平均とリアルな家計の現場ルポ
金融広報中央委員会の「家計の金融行動に関する世論調査」等のデータを多子世帯向けに再分析すると、子育て中の5人世帯における金融資産保有額の平均値は約750万円、中央値は約280万円に留まります。さらに「貯蓄ゼロ(金融資産非保有)」の世帯が全体の約2割を占めているのが実情です。
SNSやコミュニティ掲示板(X、知恵袋、5ちゃんねる等)の投稿を定点観測すると、多人数世帯特有の切実な声が溢れています。
「米が月30kg消える。特売の日にまとめ買いしても、男子3人が中高生になったら食費だけで月13万超え。外食なんて年2回が限界」(40代・パート主婦)
「手取り36万。電気代の請求書が冬場4万5000円を超えたときは見間違いかと思った。家族全員が別々の部屋でエアコンをつけるのをどう防ぐかで毎日喧嘩になる」(30代・会社員男性)
「3人分の児童手当が口座に入ると一瞬ホッとするけれど、翌週には塾の夏期講習代と部活の遠征費で一気に引き落とされる虚しさ」(40代・会社員女性)
現場取材で見えてきたのは、単なる浪費ではなく、「家族全員の生命維持と社会活動を維持するための基礎コスト」が想定を遥かに上回っているという事実です。
一般に知られていない盲点とネットの誤解|失敗する節約と成功の分かれ道
ネット上には多人数世帯向けの節約テクニックが無数に存在しますが、中には「実行した結果、かえって家計と家族関係を悪化させる危険な罠」が潜んでいます。
誤解1:業務スーパー等での「超メガ盛り買い」は必ず得をする?
大量購入による単価引き下げは王道の手段に見えますが、管理能力を超えた食材ストックは「冷蔵庫奥での腐敗廃棄」や「あるから食べてしまう過剰消費」を誘発します。成功している家庭は、調味料や乾物などの保存可能品のみをバルク買いし、生鮮食品は週の予算上限(例:週1万5,000円)を決めて使い切るサイクルを徹底しています。
誤解2:過度なエアコン・水道制限で数十円を削る
「風呂の残り湯での過度な洗濯」「猛暑日のエアコン使用制限」は、家族間のストレスを高め、熱中症や体調不良による医療費支出(数千円〜数万円)を招いて本末転倒に終わるケースが多発しています。光熱費対策の正解は、電力・ガス会社の乗り換え(アンペア数適正化・セット割)や窓の断熱シート導入、給湯器の温度設定見直しといった「一度設定すれば意思の力を使わずに下がる仕組み化」です。
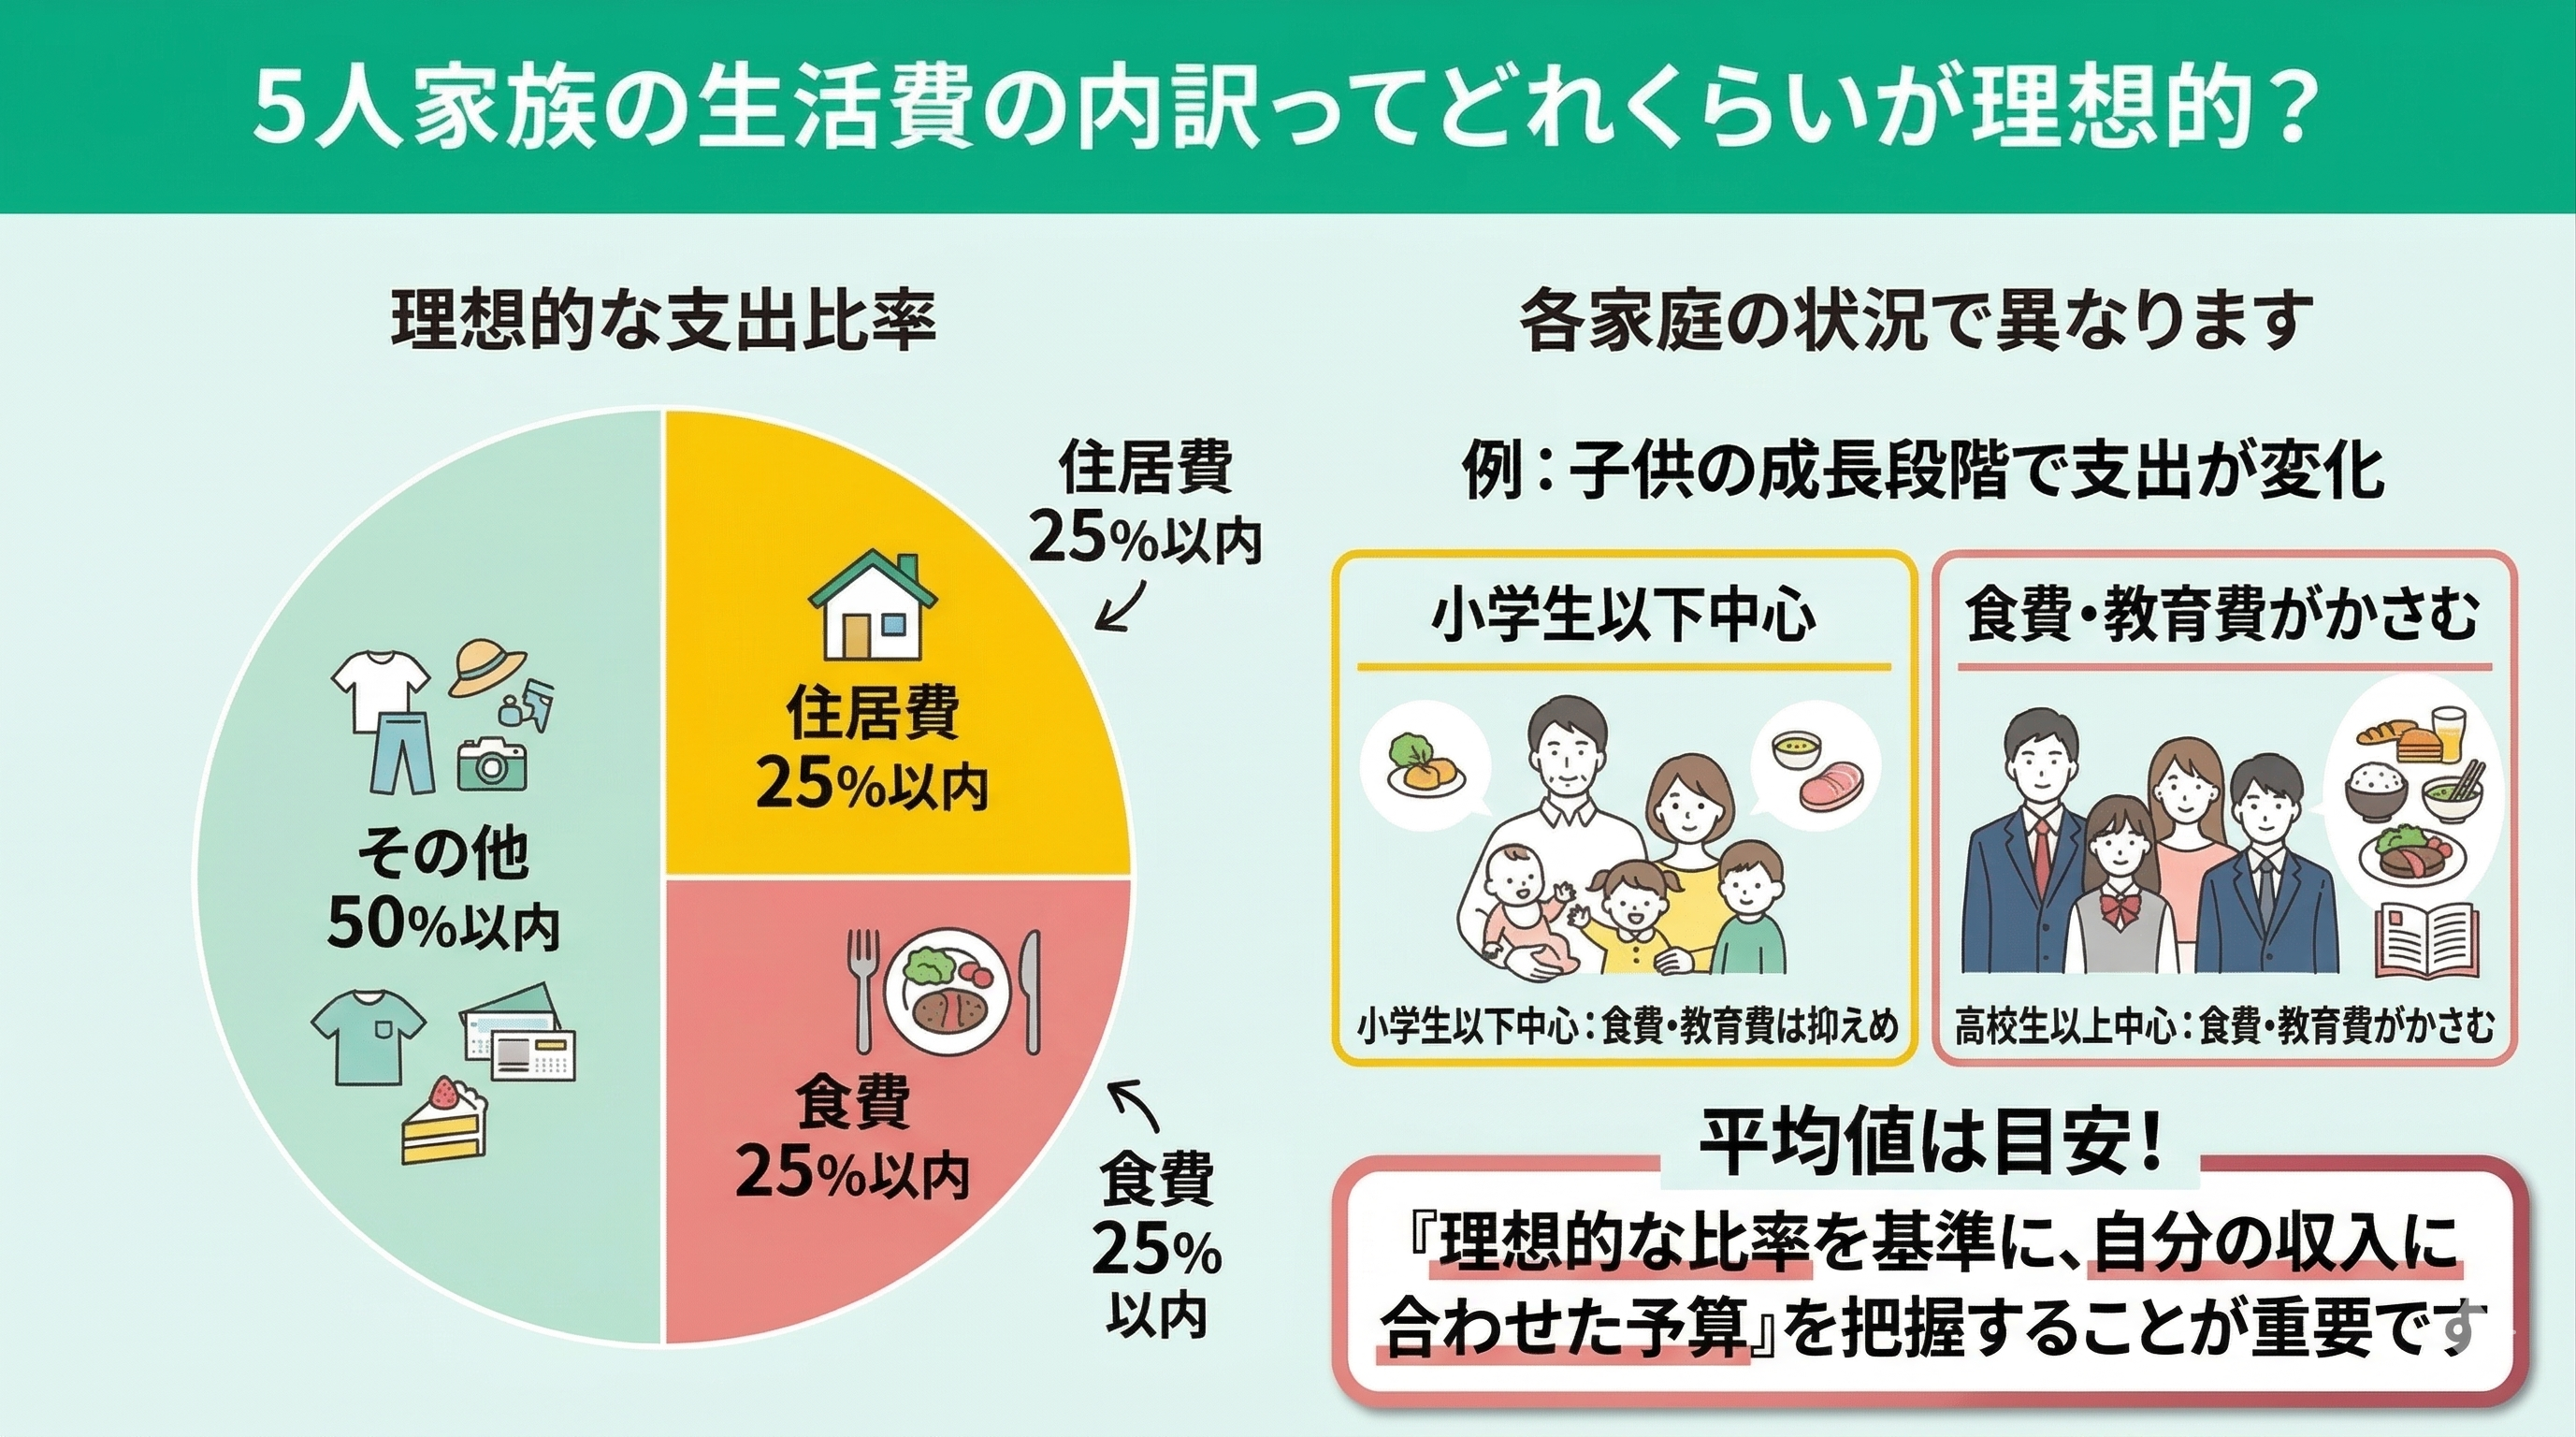
【専門家分析】家族心理と家計防衛|多人数世帯が破綻を防ぐ判断基準
家族社会学および行動経済学の観点から5人家族の家計を分析すると、多人数世帯の家計管理が難航する根底には「心理的バウンダリー(境界線)の曖昧さ」が存在します。
「周りの友達と同じように習い事をさせたい」「子どもの希望はすべて叶えてあげたい」という親心は尊いものですが、3人全員に対して無制限に要求を受け入れれば、どんな高所得世帯であっても家計は崩壊します。子ども一人ひとりと「我が家の経済的体力」についてオープンに共有し、『高校までは公立・大学は奨学金と併用』『塾は中3の1年間のみ』といった家庭内ルールを言語化する勇気が求められます。
【プロの結論】おすすめできる家計戦略・慎重になるべき家庭の条件
▼ 家計防衛を成功させられる家庭の条件:
- 固定費(住居・通信・保険・車)に聖域を設けず、年1回必ず見直している。
- 児童手当と学資保険・投信積立を別口座で管理し、日常の生活口座から完全に隔離している。
- 夫婦間で家計のブラックボックスを作らず、毎月の収支と教育資金の進捗を共有できている。
▼ 早期に専門家相談・抜本改革を行うべき家庭の条件:
- ボーナスが出ないと毎月のクレジットカード引き落としが間に合わない。
- 「子ども3人全員に中学受験をさせたい」と考えつつ、世帯手取りが600万円未満である。
- 食費や日用品の買い物をリボ払いやカードローンで補填した経験が一度でもある。
【五 人 家族 生活費 平均】に関するよくある質問(FAQ)
Q1:5人家族で食費を月7万円以内に抑えるのは現実的ですか?
A1:乳幼児が中心の世帯であれば可能ですが、中高生が含まれる世帯では極めて困難です。過度な目標設定は栄養バランスの偏りや過剰なストレスを生むため、まずは「外食を含めて月9万〜10万円」を着実な防衛ラインとして設定することをお勧めします。
Q2:手取り35万円で5人家族、マイホーム購入(住宅ローン)は無謀でしょうか?
A2:借入額と返済プラン次第ですが、借入額が3,000万円を超え、毎月の返済が9万〜10万円を超えるプランは非常に危険です。修繕積立金や固定資産税を考慮すると、住居関連費が手取りの30%を突破し、教育費のピーク期に返済不能に陥るリスクが高まります。頭金の確保と中古リノベーション等の柔軟な選択が鍵になります。
Q3:児童手当の拡充分だけで、子ども3人の大学費用はすべてカバーできますか?
A3:全額カバーは困難です。児童手当の総受給額(3人合計約950万円)は、国公立大学3人分の「入学金+授業料」の大部分を賄う原資にはなりますが、私立大学進学や一人暮らし(仕送り・家賃)が発生した場合は数百万円以上の不足が生じます。高校在学中までに各人200万〜300万円の上乗せ自己資金を用意するか、給付型奨学金の活用を前提とした設計が必要です。
まとめ:2026年の荒波を乗り越える5人家族の羅針盤
5人家族の生活費は、数字だけを見れば月40万〜50万円という巨大な支出であり、不安や焦りを感じるのは当然のことです。しかし、家計の実態を費目ごとに細かく因数分解し、「コントロールできる固定費」と「削ってはならない教育・健康の基礎コスト」を冷静に見極めれば、赤字からの脱出ルートは必ず見つかります。
児童手当の完全分離貯蓄を第一歩とし、見栄や周囲との比較に惑わされない独自の家計防衛ラインを家族で共有すること。それが、子どもたちの未来の選択肢を守りながら、笑顔あふれる家庭を築くための最も確実な道筋です。 (出典: 五 人 家族 生活費 平均(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
