クレジットカードのiDとは?通常決済との違いや仕組みを徹底解説
レジ前で「iD(アイディ)で」と告げてスマートフォンやカードを端末にかざす光景は、日本のキャッシュレス決済においてすっかり定着しました。しかし、カード券面に「iD」のロゴが印字されていても、「通常のクレジットカード決済と何が違うのか」「なぜ事前チャージなしで買い物ができるのか」という根本的な構造を正確に把握していない利用者は少なくありません。
NTTドコモが主導して普及させた電子マネーiDは、かざすだけで一瞬で支払いが完結する圧倒的なスピード感と、クレジットカードの枠組みを直接活かした利便性を兼ね備えています。本記事では、iDの根幹にある技術的仕組みから、通常のクレカ決済・タッチ決済・QUICPayとの決定的な相違点、さらにはスマホ設定手順やメリット・デメリットまで、決済データと現場の実態をもとに徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:iDは事前チャージが一切不要な「ポストペイ型後払い」電子マネーであり、利用代金は紐づけたクレジットカードから後日まとめて引き落とされる。
- 要点2:通常のクレカ決済(差し込み・暗証番号入力)や国際ブランドのタッチ決済と比べ、国内のFeliCa規格を採用しているため決済処理速度が約0.2〜0.5秒と極めて高速。
- 要点3:dカードiDや三井住友カードiDなど対応カードをApple Pay設定方法やGoogleウォレット登録に沿ってスマホへ追加すれば、カード本体を持ち歩くことなく全国の利用可能店舗でサインレス決済が可能。
【徹底解剖】クレジットカードのiDとは?かざすだけで即時完了する仕組みの真相
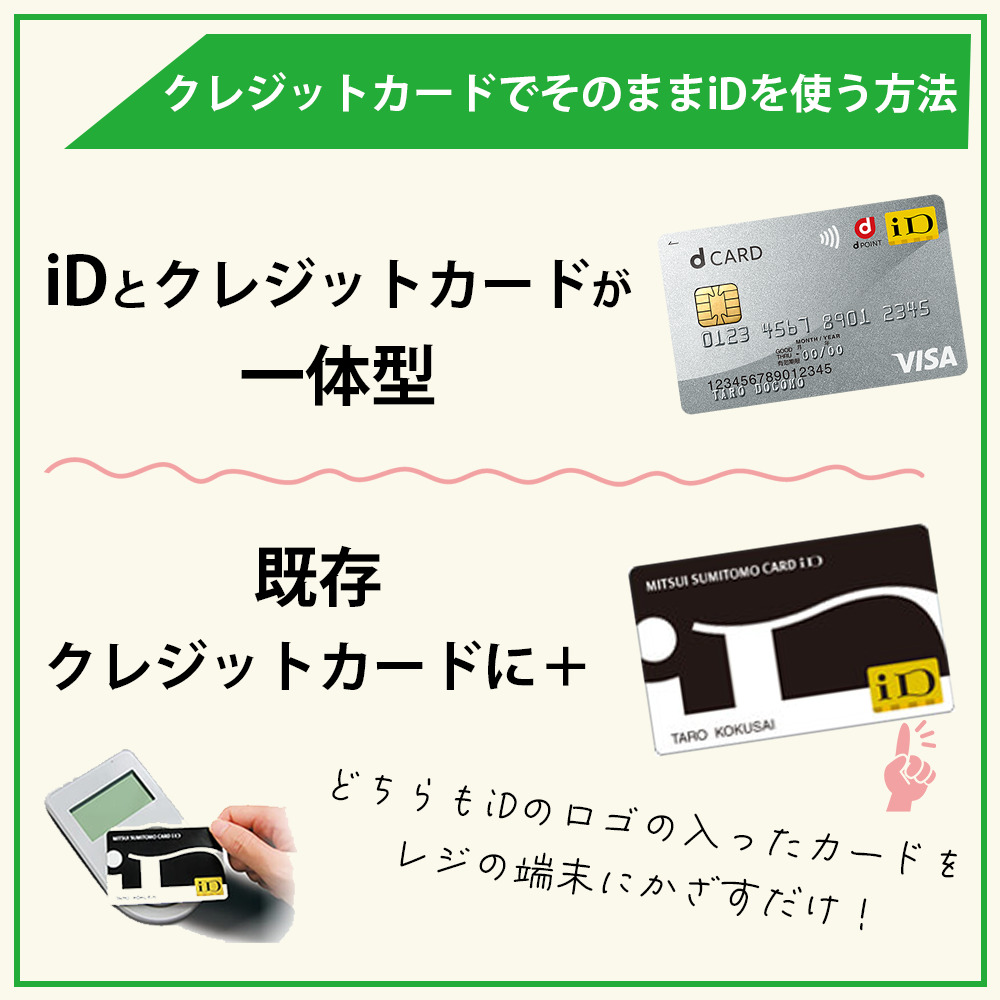
「iD」とは、株式会社NTTドコモが2005年に提供を開始した電子マネーのプラットフォーム規格です。Suicaや楽天Edyのような「事前に現金をチャージして使うプリペイド型」とは異なり、クレジットカードと連携させた「ポストペイ型後払い」を基本設計としている点が最大の特徴です。
利用者がレジの端末にスマートフォンや専用カードをかざすと、ソニーが開発した非接触IC通信技術「FeliCa(フェリカ)」を通じて瞬時に認証が行われます。このわずか数ミリ秒の通信で、紐づけられているクレジットカードの有効性確認と決済要求がバックエンドで処理されるため、チャージ不要でそのまま買い物ができる仕組みです。
残高不足でレジで足止めを食らう心配がなく、利用履歴もクレジットカードのWEB明細に即座あるいは数日中に集約されます。家計管理を一元化しながら、小銭のやり取りやカードの受け渡しをゼロにする合理的な決済インフラとして機能しています。

何が違う?普通のクレカ決済・タッチ決済・QUICPayとの決定的相違点
キャッシュレス決済を利用する際、最も混同されやすいのが「クレジットカード決済違い」「タッチ決済違い」「QUICPay違い」の3点です。それぞれの通信プロトコルや処理フローの違いを把握しておくと、店舗ごとの使い分けが明快になります。
1. 通常のクレジットカード決済との違い
従来のクレジットカード決済は、端末にカードを差し込み、4桁の暗証番号(PIN)を入力するかサインを記入するステップを踏みます。高額決済時のセキュリティには優れるものの、処理完了までに10〜15秒前後の時間を要します。これに対しiDは、専用端末にかざすだけで完了するため、決済にかかる時間はわずか1秒未満です。
2. クレジットカードのタッチ決済(EMV Contactless)との違い
近年、カード券面に電波マーク(リップルマーク)が刻印された「Visaのタッチ決済」や「Mastercardタッチ決済」が急増しています。これらは国際標準規格である「Type A/B(ISO/IEC 14443)」を採用しており、世界中でそのまま使える強みがあります。一方、iDが採用するFeliCa規格は通信レスポンスが極めて速く、混雑する日本のコンビニや駅ナカ店舗におけるレジ処理速度において依然として高いアドバンテージを保っています。
3. ライバル規格「QUICPay(クイックペイ)」との違い
JCBが主導するQUICPayも、iDと同様にFeliCaを用いたポストペイ型決済サービスです。利用者目線での操作感やスピードに大きな差はありませんが、提携しているクレジットカード会社や、端末側が対応している加盟店のネットワークに一部差異が存在します。カード会社ごとにiD対応かQUICPay対応かが分かれているケースが一般的です。
【現場データで比較】iDが使える主要決済方式のスペック一覧
各種キャッシュレス決済の処理性能、規格、利用制限などの実測データを比較表にまとめました。
| 決済方式 | 通信規格・支払タイプ | 処理速度・サイン不要上限 | 編集部の見解・評価 |
|---|---|---|---|
| 電子マネーiD | FeliCa(国内規格) ポストペイ(後払い中心) | 約0.2〜0.5秒 上限額サイン不要:原則3万円 | 日常決済の速度は国内最高峰。国内200万台以上の端末で安定動作。 |
| クレジットカードタッチ決済 | Type A/B(国際標準規格) ポストペイ(後払い) | 約1.0〜2.0秒 上限額サイン不要:1万〜1.5万円程度 | 海外渡航先やインバウンド対応店舗で強い。処理速度はFeliCaに一歩譲る。 |
| 従来のクレカ決済(端末挿入) | 接触型ICチップ(EMV) ポストペイ(後払い) | 約10.0〜15.0秒 暗証番号(PIN)またはサイン必須 | 高額決済やiD非対応店舗での最終手段。日常使いでは待ち時間がネック。 |
| QUICPay | FeliCa(国内規格) ポストペイ(後払い中心) | 約0.2〜0.5秒 上限額サイン不要:2万円(QUICPay+は別) | iDと同等の高レスポンス。保有カードの提携先に応じて選ぶのが定石。 |
【実態検証】利用者の生の声と現場目線で見えたリアルな利便性
決済端末の導入が進む現場や、SNS・決済コミュニティにおける利用者の声を集約すると、iDの真価は「ストレスの完全な排除」にあることが浮き彫りになります。
「通勤ラッシュ時のコンビニで、画面のバーコードを提示して読み取らせるQRコード決済よりも、ポケットからスマホを出してかざすだけのiDのほうが圧倒的に早い」(都内・30代会社員)
大手コンビニエンスストア各社における実測調査でも、QRコード決済がアプリ起動からコード提示・スキャン完了までに平均5〜8秒を要するのに対し、iDは端末にかざしてから「タントン♪」という決済音が鳴るまでわずか1秒未満で完結します。通信環境が不安定な地下街やイベント会場のレジ前でも、端末とスマホ間の近距離通信で即時にオーソリ要求が通るため、エラーでレジが滞るリスクが極めて低い点が評価されています。
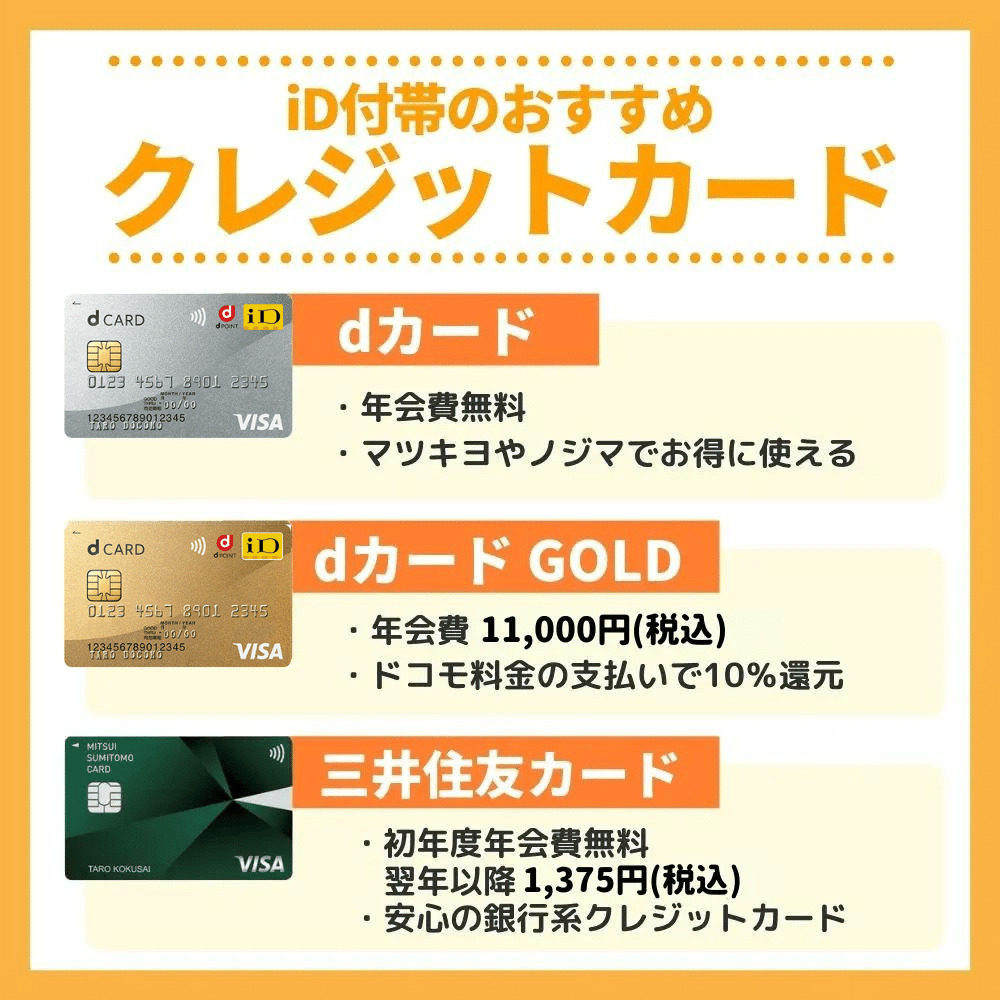
また、ポイント還元率に関しても、紐づけている大元のクレジットカードと同じ還元率(0.5%〜1.0%以上)がそのまま適用されます。たとえばdカードiDを利用すれば通常のdポイントが、三井住友カードiDを使えばVポイントがカード利用時と同水準で付与されるため、利便性を高めつつポイントの取りこぼしを防ぐことが可能です。
一般に知られていない盲点とネットの誤解を徹底検証
利便性の高いiDですが、ネット上や初心者ユーザーの間でしばしば見受けられる誤解や、知っておくべき運用上の注意点が存在します。
誤解1:「ドコモの携帯回線契約がないと使えない」
サービス開始当初の経緯から「ドコモユーザー専用」と思い込んでいる方が現在も一定数存在しますが、これは完全な誤解です。三井住友カード、イオンカード、セゾンカード、ライフカードなど、多種多様なクレジットカード会社がiDの発行に対応しており、auやソフトバンク、格安SIMの利用者であっても全く問題なく利用できます。
誤解2:「iDで払えばどんな高額商品でもサイン不要になる」
原則として1回あたりの会計が3万円以内であれば上限額サイン不要でスピーディーに決済できます。しかし、3万円を超える高額決済を行う場合は、端末の仕様により暗証番号の入力やサインを求められるか、通常のクレジットカード挿入決済を案内されるケースがあります。無制限にサインレスで使えるわけではない点に留意してください。
誤解3:「プリペイド型やデビット型のiDもすべて後払いになる」
iDの基本はポストペイ型ですが、「メルペイ」のiD決済や「d払い(バーコード)」と連動した一部の設定では、事前にチャージされた残高から即時引き落とされるプリペイド型や、銀行口座直結のデビット型として動作するケースがあります。「自分のiDがどのカード・口座と紐づいているか」を契約時に確認しておくことが肝要です。
【初期設定ガイド】Apple Pay・Googleウォレットへの登録手順
手持ちのスマートフォンにiD対応カードを設定すれば、カード本体を持ち歩く必要がなくなります。OS別の最短登録手順は以下の通りです。
iPhoneユーザー:Apple Pay設定方法
- 標準の「ウォレット」アプリを起動し、右上の「+(追加)」アイコンをタップする。
- 「クレジットカードなど」を選択し、カメラで対象のクレジットカードを読み取る(または手動入力)。
- カード裏面のセキュリティコードを入力し、利用規約に同意する。
- SMSまたはカード会社アプリによる認証(ワンタイムパスコード)を完了させる。
- ウォレット内に「iD」の青いマークが表示されれば設定完了。
Androidユーザー:Googleウォレット登録
- 「Google ウォレット」アプリを開き、「ウォレットに追加」をタップする。
- 「支払いカード」を選択し、iD対応のクレジットカード情報を登録する。
- 画面の指示に従い、カード発行元によるセキュリティ認証を完了する。
- おサイフケータイ機能(FeliCa)が有効化され、メインカードに設定されれば完了。
設定後は、店頭で「iDで支払います」と伝え、生体認証(Face IDや指紋認証)を行った状態で端末にスマートフォンをかざすだけで支払いが完了します。
【プロの結論】キャッシュレス心理学から見るiDが向いている人・慎重になるべき人
行動経済学や消費心理学の視点から見ると、キャッシュレス決済は現金を財布から出す「支払いの痛み(Pain of Paying)」を劇的に緩和させる効果を持っています。特にiDのような「かざすだけで一瞬で完了するポストペイ型決済」は、購買体験の摩擦を極限まで減らす一方で、支出の実感を希薄化させやすい側面を併せ持ちます。
この特性を踏まえ、利用に適している人と自己管理が求められる人の明確な判断基準を提示します。
iDを積極的に活用すべき人
- 日常の会計スピードを最優先したい人:毎日のコンビニ、ドラッグストア、自動販売機でのタイムロスを極小化したいビジネスパーソン。
- クレジットカードの明細で家計を一括管理している人:マネーフォワード等の家計簿アプリとクレカを連携させ、支出の自動記録をルーティン化できている人。
- カードを財布から出す盗難・紛失リスクを減らしたい人:スマホの生体認証(Apple Pay / Google ウォレット)による二重のセキュリティを活用したい人。
利用に際して慎重な管理が求められる人
- 毎月のクレジットカード請求額を把握しきれていない人:チャージ上限によるブレーキが利かないため、少額決済の積み重ねで予算をオーバーしがちな人。
- 海外での利用をメインに想定している人:iDは国内特化のFeliCa決済であるため、海外渡航先では「Visaのタッチ決済」等の国際規格カードを別途用意する必要があります。
【クレジット カード id とは】に関するよくある質問(FAQ)
Q1:iDを使うとクレジットカードのポイントは通常通り貯まりますか?
A1:はい、原則として通常のクレジットカード決済と同じ還元率でポイントが積算されます。ただし、一部のカード会社や特定キャンペーンにおいて、iD決済分がポイント付与対象外または還元率変動の対象となる場合があるため、カード会社の規約をご確認ください。
Q2:スマートフォンの電波が圏外や機内モードでもiD決済はできますか?
A2:可能です。iDはスマートフォン内部のFeliCaチップと店舗の決済端末が直接電波交信を行うため、モバイル回線やWi-Fiが圏外の場所でも決済可能です。ただし、Apple Pay等で長期間完全オフライン状態が続いた場合、一時的なセキュリティロックがかかる場合があります。
Q3:万が一、iDを設定したスマートフォンやカードを紛失した時の補償はありますか?
A3:通常のクレジットカードと同様の盗難・不正利用補償が適用されます。紛失時は直ちにカード会社へ連絡して利用停止手続きを行ってください。また、iPhoneの「探す」機能やGoogleの「デバイスを探す」機能から遠隔で決済機能を即時無効化することも可能です。
まとめ:今後の動向と失敗しないための判断基準
クレジットカードの「iD」は、後払いによる利便性と、FeliCa技術がもたらす圧倒的な処理スピードを融合させた、日本市場において極めて完成度の高い決済インフラです。事前チャージのストレスから解放され、日常の細かな支払いをスマートに一本化できるメリットは計り知れません。
国際規格であるクレジットカードのタッチ決済が普及する現在でも、国内の利用可能店舗における認識精度の高さや決済処理速度において、iDは確固たる優位性を保持しています。自身のライフスタイルや支出管理の癖を見極めた上で、手持ちのスマートフォンにセットし、賢く快適なキャッシュレスライフを確立してください。 (出典: クレジット カード id とは(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。