2023年分の確定申告はいつまで?期限後ペナルティと還付申告の全貌
「2023年分の確定申告をうっかり忘れていた」「会社員だが医療費控除の領収書が今さら見つかった」といった相談は、税務相談の現場で今なお後を絶ちません。所得税の確定申告は毎年のルーティンでありながら、制度の複雑さや期日のプレッシャーから先送りにされがちな手続きの筆頭です。
結論から明かすと、2023年分(令和5年分)の本来の申告期間は既に終了していますが、申告内容が「税金を納めるもの」か「払いすぎた税金を取り戻すもの」かによって、法的なタイムリミットとペナルティの有無は天と地ほどに分かれます。過去の申告漏れを抱えたまま放置するリスクと、今からでも手元にお金を合法的に取り戻すための具体的な道筋を、国税庁の一次資料および税務現場の実態に基づいて整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:2023年分(令和5年分)の法定申告期限は2024年3月15日で終了しているが、税金を取り戻す「還付申告」は2028年12月31日まで請求可能。
- 要点2:納税が必要な申告を放置している場合、自主申告であっても無申告加算税(原則5%)や日割り計算の延滞税が上乗せされ、税務調査後の通告では最大30%まで跳ね上がる。
- 要点3:国税庁確定申告書等作成コーナーやe-Taxを活用すれば、過去年分の申告書も自宅のパソコンやスマートフォンから作成・送信が可能。
【基本情報】2023年分(令和5年分)確定申告の本来の提出期限と受付スケジュール
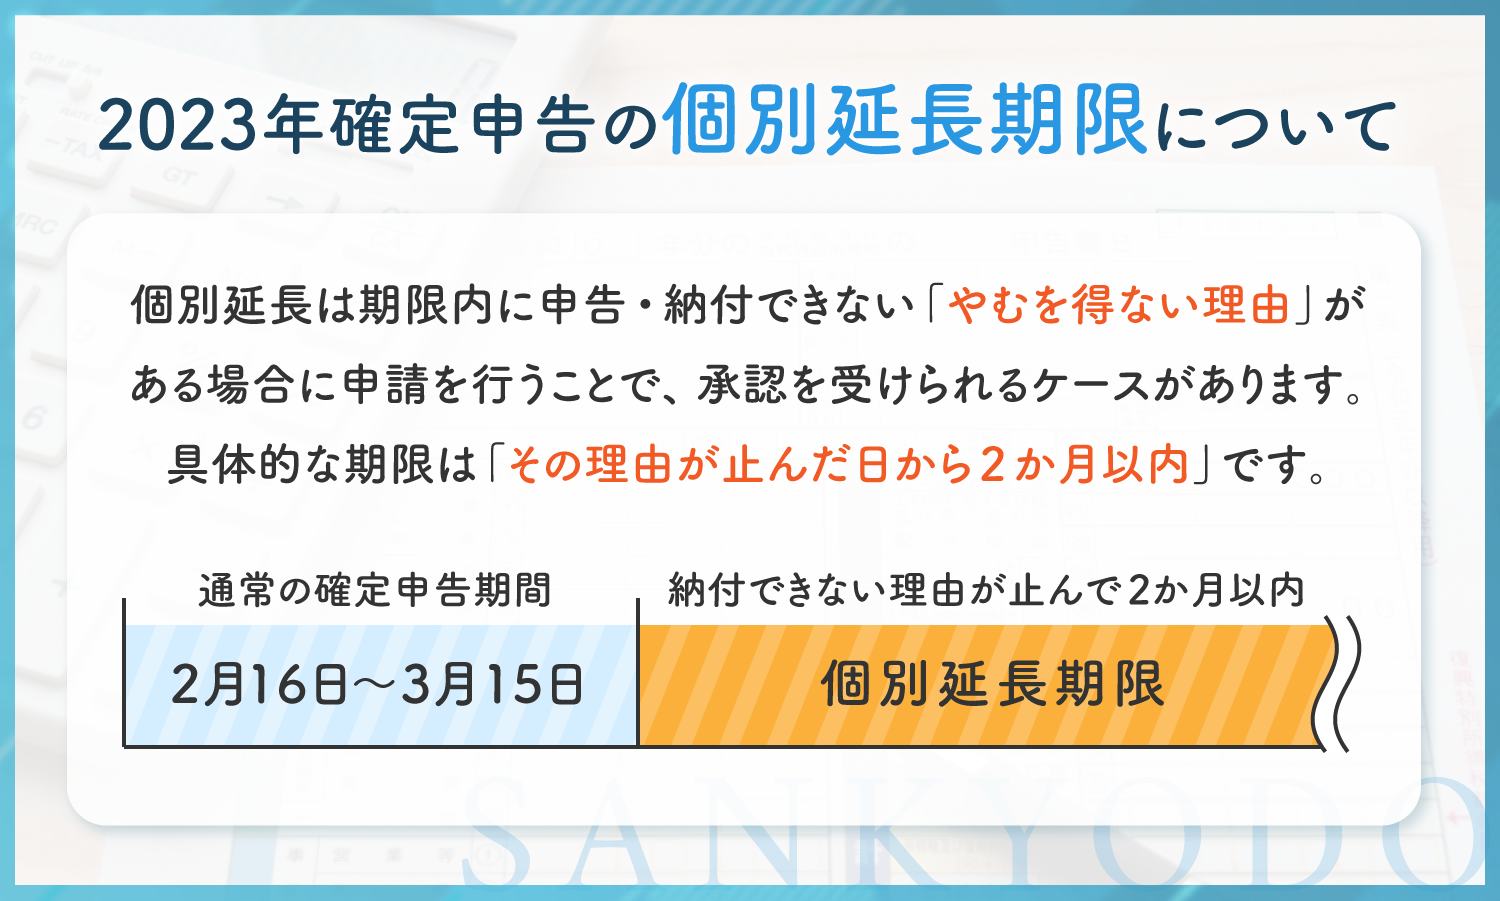
制度の前提を整理すると、所得税および復興特別所得税における令和5年分確定申告期間は、2024年2月16日(金)から3月15日(金)までと定められていました。対象となったのは、2023年1月1日から12月31日までに生じたすべての所得です。
個人事業主やフリーランスの事業所得はもちろん、給与所得者であっても給与年収が2,000万円を超える人や、副業による所得が年20万円を超えた人は、この期限内に申告を終える法的な義務を負っていました。また、記帳方式の違いによる白色申告青色申告期限の差異はなく、どちらの形式であっても3月15日が厳格なデッドラインでした。
この申告期間中、オンライン申告インフラである確定申告e-Tax受付時間は、メンテナンス時間を除き原則として24時間体制で稼働していました。税務署の窓口が閉まる平日17時以降や土日祝日であっても、3月15日23時59分までにデータ送信を完了すれば期限内提出として受理される仕組みです。しかし、この期日を1分でも過ぎた瞬間に、法的な扱いは「期限内申告」から「期限後申告」へと切り替わりました。
【還付申告ならまだ間に合う】医療費控除やふるさと納税は「5年以内」なら取り戻せる
では、期限を過ぎてしまった人は全員ペナルティの対象になるのでしょうか。ここで極めて重要なのが、「納める税金がある申告」と「納めすぎた税金を返してもらう申告」の法的な峻別です。
国税通則法第74条の規定により、払いすぎた所得税を取り戻すための還付申告期限5年間と定められています。還付申告の起算日は「申告対象となる年の翌年1月1日」です。すなわち、2023年(令和5年)分の還付申告であれば、2024年1月1日から2028年12月31日までの丸5年間、合法的に申告書を提出して還付金を受け取る権利が保障されています。
対象となる代表的な控除は以下の通りです。
- 医療費控除申請期限:年間10万円(または総所得金額等の5%)を超えて支払った医療費がある場合、2028年末まで申告可能。セルフメディケーション税制も同様。
- ふるさと納税確定申告期限:ワンストップ特例の申請書を提出し忘れた場合や、6自治体以上に寄附して特例が無効になった場合でも、5年以内であれば寄附金控除として還付を受けられる。
- 住宅ローン控除(初年度):1年目の適用漏れがあった場合も、遡って還付申告を行えば税額控除が適用される。
- 年の途中で退職した人の精算:年末調整を受けずに中途退職し、源泉徴収税額が納めすぎになっているケース。
「期限が過ぎたからもう諦めるしかない」と思い込んでいる会社員は少なくありませんが、還付申告に関してはペナルティが一切発生しないばかりか、国から利息に相当する「還付加算金」が付加されて振り込まれるケースすらあります。
【比較検証】納税申告と還付申告の違い|ペナルティと申請期限の一覧データ
2023年分の確定申告において、申告の種別によって生じる期限、ペナルティ、税額計算上の不利益を一覧表にまとめました。自分が置かれている状況がどれに該当するのかを確認してください。
| 申告区分 | 詳細・提出期限データ | ペナルティ・加算税 | 編集部の見解・評価 |
|---|---|---|---|
| 還付申告(会社員の控除漏れ等) | 2028年12月31日まで(翌年1月1日から5年間有効) | なし(延滞税・加算税ともに一切かからない) | ノーリスクで税金を取り戻せるため、領収書が揃い次第ただちに手続きすべき領域。 |
| 納税申告:自主申告(事業所得・副業等) | 法定申告期限(2024年3月15日)を経過、随時受付 | 無申告加算税5% + 完納日までの延滞税 | 調査通知が届く前に自発的に提出すれば加算税を最低限に抑制可能。1日でも早い提出が必須。 |
| 納税申告:税務調査後(指摘後の提出) | 税務調査の事前通知または調査着手後 | 無申告加算税10%〜30% + 重加算税(最大40%) | 税務署からの指摘後は税負担が壊滅的に跳ね上がる。隠蔽とみなされた際の代償は極めて重い。 |
| 青色申告者の期限後申告 | 法定申告期限(2024年3月15日)を超過 | 青色申告特別控除が最大65万円から10万円に減額 | 控除枠55万円分の喪失は所得税・住民税・国民健康保険料のトリプル増税に直結する。 |

期限を過ぎた場合の重い代償|確定申告延滞税と無申告加算税のリアルな負担
問題は、本来であれば税金を納めなければならなかった個人事業主や、副業で利益を出していた会社員が放置しているケースです。確定申告期限過ぎた場合、税法上は容赦のない追徴課税システムが作動します。
まず科されるのが確定申告延滞税無申告加算税の二重負担です。無申告加算税は、本来納めるべき税額に対して課される行政罰であり、税務署からの調査を受ける前に自発的に申告した場合でも5%が上乗せされます。しかし、税務調査の事前通知を受けた後に申告した場合は50万円までの部分が10%、50万円を超える部分が15%に跳ね上がります。さらに、2024年1月1日以後の申告漏れにおいて300万円を超える多額の無申告に対しては最高30%の加算税率が適用されるなど、法改正によって締め付けは大幅に強化されました。
これに加えて、本来の納期限(2024年3月15日)の翌日から実際に納付する日までの日数に応じて計算される「延滞税」が日割りで加算され続けます。延滞税の年利は納期限の翌日から2カ月を過ぎると大幅に引き上げられるため、申告を先延ばしにすればするほど、元本に対して雪だるま式に利息が積み上がっていく構造です。
さらに個人事業主にとって致命傷となるのが、青色申告特別控除の減額です。要件を満たしていれば最大65万円(または55万円)受けられた控除が、期限後申告になった瞬間に一律10万円の控除へと強制的に引き下げられます。55万円分の課税所得が増加することは、所得税だけでなく住民税や国民健康保険料の算定基準が跳ね上がることを意味し、実質的な損失額は数十万円規模に達します。
また、住民税申告いつまでという論点も見落とせません。確定申告を行っていれば税務署から地方自治体へデータが共有されるため個別の住民税申告は不要ですが、確定申告自体を放棄していると自治体側で所得が把握できず、住民税の「非課税証明書」や「所得証明書」が発行されなくなります。これにより、子どもの保育園の入園審査、児童手当の受給、住宅ローンの審査、賃貸住宅の契約など、生活基盤のあらゆる場面で手続きがストップするリスクに直面します。
【実態検証】国税庁の追徴実態と現場の納税者が直面した「リアルな後悔」
国税庁が公表する実地調査実績データによると、個人に対する税務調査件数はデジタル化の進展に伴い高度に効率化されています。税理士事務所の関係者や納税者への取材でも、無申告を放置した代償の生々しい実態が浮き彫りになっています。
「会社にバレたくない一心で、ネット副業の年間所得約80万円を放置していたら、2年後に自宅へ税務署から『お尋ね』の書面が届いた。結局、本税に加えて無申告加算税と延滞税を支払う羽目になり、住民税の特別徴収を通じて副業の存在も勤務先に知られてしまった」
これは都内のIT企業に勤める30代男性の告白です。国税当局は銀行口座の取引履歴照会権限を持つだけでなく、電子商取引プラットフォームや暗号資産交換業者、クラウドソーシング仲介業者への照会を通じて、個人の資金移動データを克明に把握しています。
ネット上の掲示板やSNSでは「少額なら追跡されない」「数年間スルーできれば時効(原則5年、偽りその他不正は7年)で逃げ切れる」といった無責任な言説が散見されますが、現実は正反対です。税務当局は無申告者の存在を把握したとしても、あえて延滞税の利息が膨らむ数年後まで泳がせてから調査に着手するケースすら存在します。「バレていない」のではなく、「確実に証拠を固められ、利息を乗せられた状態で回収の順番を待たれている」に過ぎないのが税務行政の実態です。
一般に知られていない盲点とネットの誤解|「少額だからバレない」の破綻
確定申告をめぐっては、制度の表層だけをつまみ食いした誤った言説が定着しています。代表的な3つの誤解を正しく解体しておきましょう。
第1の誤解は、「副業収入が20万円以下なら完全に何もしなくていい」という言説です。これは「所得税」における特例措置に過ぎず、「住民税」には20万円以下の申告免除規定が存在しません。所得税の確定申告を行わない場合、居住地の市区町村役場へ出向き、住民税の申告書を個別に提出する義務があります。これを怠れば地方税法違反となり、住民税の追徴や延滞金の対象となります。
第2の誤解は、「過去の確定申告は税務署の窓口で長蛇の列に並ばなければ出せない」という思い込みです。実際には、国税庁確定申告書等作成コーナーには過去の年分の申告書作成機能が常設されています。パソコンやスマートフォンの画面案内に従って数値を入力し、マイナンバーカードを読み取れば、過去年分のデータであってもe-Taxを通じて即座に送信できます。郵送による提出も可能であり、税務署へ直接足を運ぶ必要はありません。
第3の誤解は、「赤字の個人事業主なら申告しなくても損をしない」という判断です。事業所得が赤字の場合、青色申告を行っておけばその損失を最大3年間繰り越して翌年以降の黒字と相殺(純損失の繰越控除)できます。しかし、申告期限を放置してしまうとこの権利を行使できず、将来の税負担を軽減する貴重なチャンスを永久に捨てることになります。
【プロの結論】放置する人と迅速に対処する人の決定的な境界線
確定申告を先延ばしにする心理の背景には、行動経済学で言う「ダチョウ効果(Ostrich effect:都合の悪い現実から目を逸らし、砂の中に頭を隠す心理現象)」や「現状維持バイアス」が色濃く作用しています。領収書の束を整理する苦痛や、追徴税額を知ることへの恐怖から思考停止に陥る人が後を絶ちません。
しかし、税務の世界において時間の経過は100%納税者側の不利として働きます。日ごとに加算される延滞税、青色申告控除の剥奪、税務署からの突然の呼び出しなど、放置して状況が好転する要素は文字通り1つもありません。過去の申告漏れに気づいた瞬間こそが、金銭的・精神的被害を最小限に抑え込む唯一の分岐点です。
【今すぐ自主申告すべき人の条件】
- 2023年中に副業所得が20万円を超えていた会社員
- 確定申告をしていない個人事業主・フリーランス(売上規模を問わず)
- 暗号資産や株式の売却で多額の利益が出たまま申告していない人
【今すぐ還付申告をすべき人の条件】
- 2023年中に年間10万円を超える医療費を支払った世帯
- ふるさと納税のワンストップ特例申請を忘れた、または適用外になった人
- 年末調整で生命保険料控除や扶養控除の申請書類を出し忘れた人
- 2023年の途中で退職し、その後再就職していない人
【確定申告 いつまで 2023】に関するよくある質問(FAQ)
Q1:2023年分の医療費控除をやり忘れていました。今からでも還付を受けられますか?
A1:問題なく受けられます。医療費控除などの税金を取り戻す「還付申告」は、申告年の翌年1月1日から5年間有効です。2023年(令和5年)分であれば2028年12月31日まで提出可能です。領収書や医療費通知を準備し、国税庁のウェブサイトから速やかに申告書を作成・提出してください。
Q2:2023年分の確定申告で納税が必要でしたが、すっかり放置していました。今から申告すると逮捕されますか?
A2:直ちに逮捕されることはまずありません。意図的な所得隠しや書類の偽造など、悪質な脱税行為と判断されない限り、刑事告発に発展するケースは稀です。しかし、無申告加算税(自主申告なら5%)や延滞税は確実に科されます。税務署から調査通知が来る前に、自発的に「期限後申告」を行うことが痛手を最小限にとどめる唯一の方法です。
Q3:過去の確定申告書は国税庁確定申告書等作成コーナーで今でも作成できますか?e-Taxは使えますか?
A3:作成・送信ともに可能です。国税庁の作成コーナーでは「過去の年分の申告書を作成する」というメニューが常設されており、令和5年分(2023年分)を選択してデータ入力が行えます。マイナンバーカードと対応スマートフォンがあれば、e-Taxによる電子送信も自宅から24時間いつでも実行できます。
Q4:2023年に個人事業を開業しましたが、年間スケジュールを把握できていませんでした。白色申告なら遅れても大丈夫ですか?
A4:大丈夫ではありません。白色申告であっても提出期限は青色申告と同じく本来は3月15日です。期限を過ぎて所得が発生している場合は、白色申告であっても無申告加算税と延滞税が課されます。また、記帳・帳簿保存義務も白色申告に課せられているため、「白色だから罰則がない」ということは一切ありません。
まとめ:今後の動向と失敗しないための判断基準
2023年分の確定申告における本来の期限は過ぎ去った過去の事実ですが、その処理が現在進行形で読者の資産と信用に与える影響は計り知れません。税務当局のデジタル化とマイナンバー連携の高度化により、個人の無申告が永続的に見逃される逃げ道は完全に遮断されつつあります。
払いすぎた税金を取り戻せる「還付申告」に該当する人は、2028年末の時効を迎えて大切な権利を消滅させてしまう前に、今すぐ手続きを済ませるべきです。一方で、納めるべき税金を抱えたまま放置している人は、税務調査という最悪の形で現実を突きつけられる前に、自らの手で期限後申告を提出してください。自発的な行動だけが、余計な追徴課税と精神的な重圧からあなたを解放する唯一の解決策です。 (出典: 確定申告 いつまで 2023(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。