確定申告の領収書はいつからいつまで?対象期間と7年保管の全ルール
確定申告の準備を進める個人事業主やフリーランス、副業に取り組む会社員から毎年のように寄せられる疑問が、「領収書はいつからいつまでの分が有効なのか」「申告が終わった後の控えはいつまで捨てずに保管すべきなのか」という2つの時間軸です。日々の取引で受け取るレシートの山を前に、区切りとなる日付のルールが曖昧なまま処理を進めると、計上漏れや過大計上による税務リスクを招きかねません。
さらに見過ごせないのが、確定申告を済ませた後に待ち受ける法的な保管義務です。税法上、領収書には7年または5年の保存義務が課されており、万が一の税務調査で原本を提示できなければ、経費そのものが否認されて重い追徴課税を受ける事態に直面します。2026年の最新実務に即し、申告の対象となる期間の厳密な定義から、電子帳簿保存法に対応した保管ルール、紛失時のリカバリー策までを網羅的に紐解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:確定申告の対象期間は「その年の1月1日〜12月31日」であり、支払日ではなく商品・サービスの提供を受けた日(発生主義)で判断する。
- 要点2:領収書の保管期間は「領収書の日付」ではなく「確定申告期限の翌日(3月16日)」から起算し、青色申告は原則7年、白色申告は5年となる。
- 要点3:電子取引データは紙印刷ではなく電子保存が必須であり、紛失・不備による経費否認は過少申告加算税や延滞税のリスクに直結する。
【対象期間の区切り】確定申告の領収書は「いつからいつまで」が有効なのか?
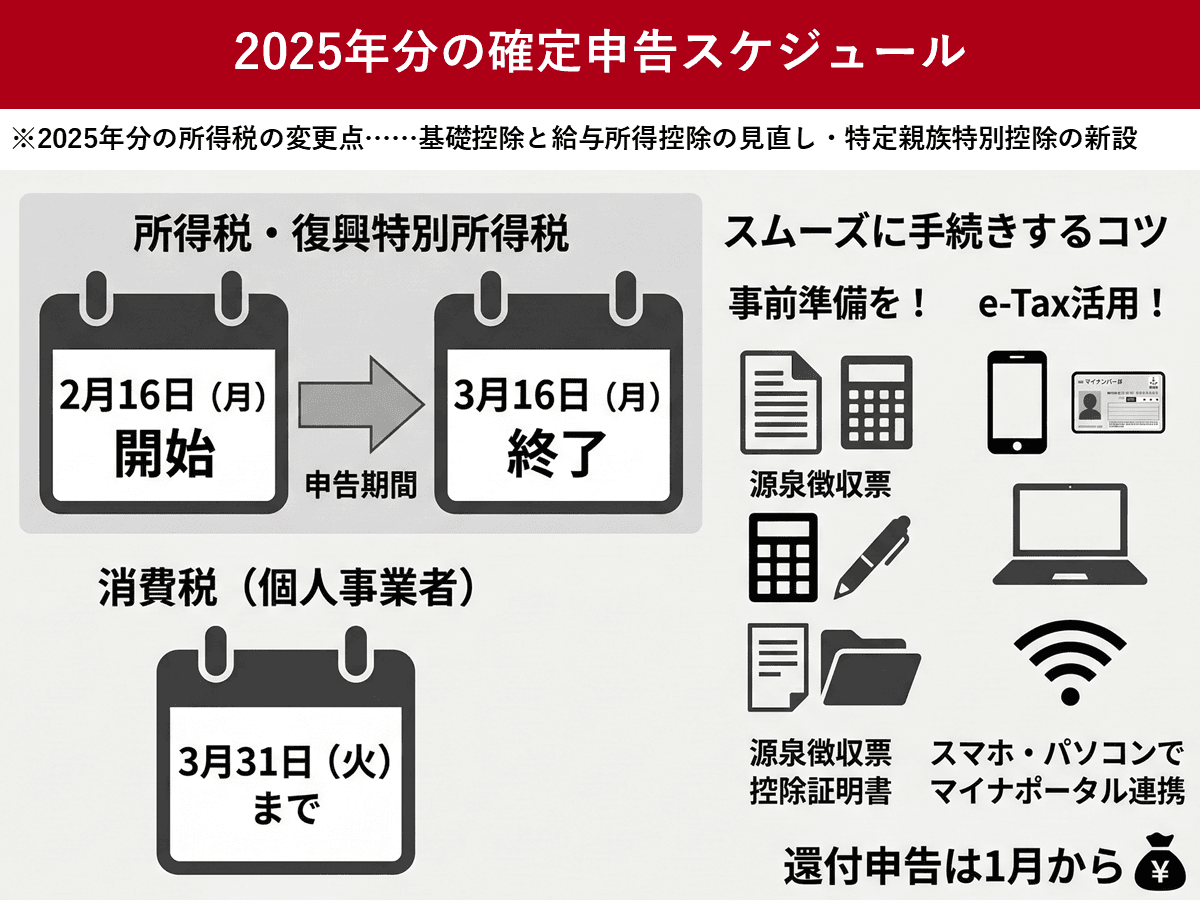
確定申告において経費として認められる領収書の対象期間は、原則として「その年の1月1日から12月31日まで」の1年間です。たとえば、2026年2月16日から3月16日の間に提出する確定申告(2025年分)であれば、2025年1月1日から2025年12月31日までに確定した取引が対象となります。ここで多くの初心者がつまずくのが、「現金を支払った日」を基準にしてしまう誤りです。
日本の所得税法では、取引の計上基準として「発生主義」が定められています。発生主義とは、現金の支出や着金のタイミングに関わらず、「商品が納品された日」や「サービスの提供が完了した日」を基準に経費を認識するルールです。実務の現場で頻発する境界線の判断事例を整理すると、以下のようになります。
- 12月末にクレジットカード決済した備品:カード決済を行った時点で代金の支払い義務が確定しているため、口座からの引き落としが翌年1月や2月であっても「当年分の経費」として算入します。
- 12月末に納品され、請求書払いで翌年1月末に支払う外注費:12月中に納品検収が完了していれば、未払金として処理することで当年分の経費になります。
- 12月に支払った翌年1年分の家賃(前払費用):原則は翌年の経費ですが、一定の要件を満たす「短期前払費用の特例」を適用すれば、支払った年の経費として処理できる例外も存在します。
例外的に、前々年分の事業所得および不動産所得の合計額が300万円以下で、事前に「現金主義による所得計算の特例実務」の届出書を税務署へ提出している小規模事業者に限り、「現金主義(現金を実際に支払った日)」での計上が認められます。しかし、通常の青色申告で最大65万円の青色申告特別控除を受けるためには発生主義による複式簿記が必須となるため、基本は「12月31日までに債務が確定した取引か」を厳格に仕分ける必要があります。
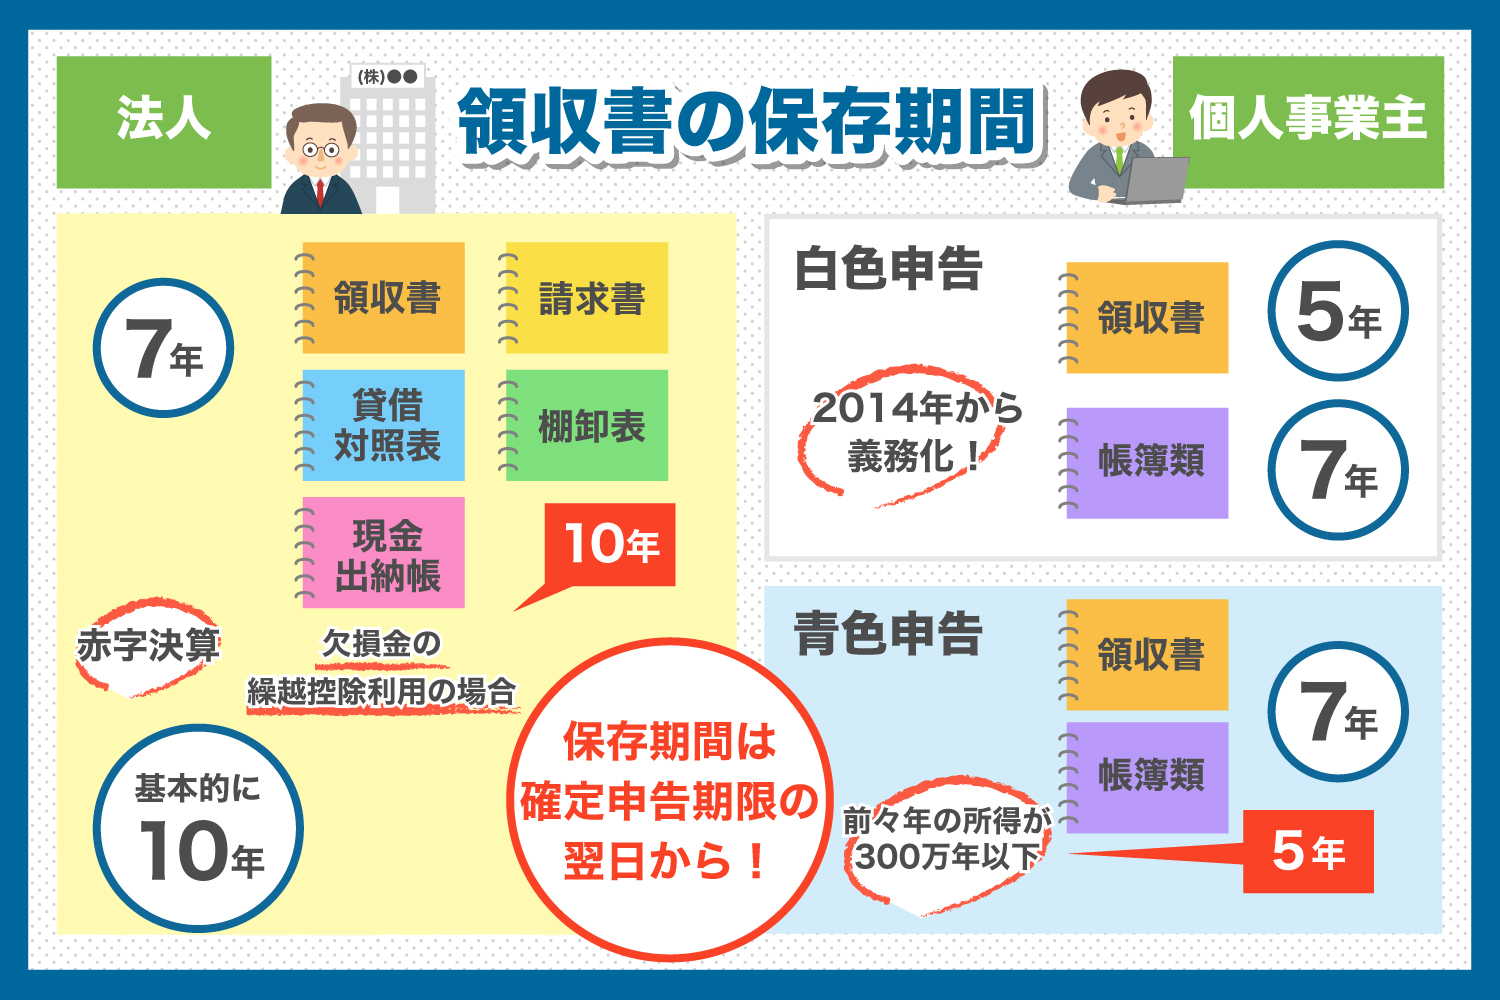
【保管期間の決定的な違い】領収書はいつまで保管?青色7年・白色5年の境界線
確定申告書を税務署へ提出し終えた後、「手元に残った領収書はいつまで保管すべきか」という問題について、申告区分ごとに明確な法的義務が課されています。制度上の違いは、青色申告が原則7年保存、白色申告が5年保存という枠組みです。しかし、このルールには実務上の重大な罠が潜んでいます。
最も危険な誤解が「領収書に印字された日付から年数を数え始めてしまうこと」です。法律上の保管期間の起算日は、領収書の発行日ではなく、「確定申告書の提出期限の翌日」と定められています。たとえば、2025年(令和7年)分の確定申告における提出期限は2026年3月16日(月)となるため、起算日は「2026年3月17日」です。青色申告の7年保存であれば、2026年3月17日から7年間、すなわち「2033年3月16日」までが法定保管期間となります。領収書の日付基準で破棄してしまうと、最大1年以上の「保管の空白期間」が生じ、税務上の法令違反となってしまいます。
| 区分・保存書類 | 法定保存期間 | 起算日ルール | 実務上の推奨と編集部の評価 |
|---|---|---|---|
| 青色申告(領収書・帳簿類) | 原則7年間(※前々年所得300万円以下は書類により5年) | 確定申告期限の翌日(3月17日)から起算 | 例外規定に頼らず「全書類一律7年」で統一管理するのが確実かつ安全。 |
| 白色申告(領収書・請求書) | 領収書等:5年間 (※法定帳簿は7年間) | 確定申告期限の翌日(3月17日)から起算 | 帳簿が7年保存のため、領収書だけを5年で捨てると突合不能になり否認リスク大。 |
| 法人の帳簿書類 | 原則7年間(欠損金繰越控除を受ける事業年度は10年) | 事業年度終了の日の翌日から2か月を経過した日 | 赤字繰越の恩恵を最大化するため、実質「10年保存」がスタンダード。 |
| 電子取引データ(電帳法) | 個人事業主:7年間 (法人:最大10年間) | 各申告期限の翌日から起算 | 紙印刷の代用保存は完全不可。検索要件を満たしたクラウド・ローカル保存が必須。 |
実務の現場において、税理士が「白色申告であっても領収書は7年保存してください」と強く指導するのは、白色申告の法定帳簿(売上帳や経費帳など)の保存期間が7年と定められているためです。税務調査が入った際、帳簿に記載された支出を証明する領収書が「5年過ぎたから破棄した」状態では、取引の真実性を証明するハードルが跳ね上がってしまいます。
【実態検証】税務調査で否認される現場のリアルと追徴課税のメカニズム
「確定申告の領収書なんて、提出時に税務署へ出すわけでもないのに、本当に調べられるのか」と甘く見る事業者は少なくありません。確定申告書の提出時、領収書の添付義務は法改正によりすでに廃止されており、提出段階でチェックされることはありません。しかし、これは「提出が免除された」だけであり、「手元での保管義務」が厳しく課されたことを意味します。
税務調査の現場を取材すると、調査官が最初に要求するのは「過去3年〜5年分の帳簿と、それに対応する領収書・レシートの現物」です。もし領収書を紛失していたり、保存期間を守らずに破棄していた場合、どのようなペナルティが下されるのでしょうか。国税OBや税理士関係者の証言によると、現場では以下の3段階で厳しい追徴課税が執行されます。
- 経費の全額否認:領収書や裏付け書類が存在しない支出は「架空経費」または「家事費(私的利用)」とみなされ、経費算入が全面的に取り消されます。
- 所得税および住民税の再計算:否認された経費の分だけ課税所得が増加し、本税の追徴税額が確定します。さらに、本来の所得に応じた国民健康保険料(税)の増額通知も後日送付されます。
- 付帯税の加算:申告漏れに対して課される「過少申告加算税(10〜15%)」、納期限からの日数に応じて利息のように課される「延滞税(年利換算で最高8%台)」が容赦なく上乗せされます。意図的な領収書の偽造や隠蔽と判断された場合は、最も重い「重加算税(35〜40%)」の対象となります。
SNSやコミュニティ上でも、「税務調査で5年前の領収書ファイルを出せず、数百万円分の経費を否認されて延滞税込みで多額の追徴金を請求された」「青色申告の承認を取り消され、65万円控除を剥奪された」という悲痛な声が散見されます。「申告が終わったから安心」とレシートを処分してしまう行為は、時限爆弾を抱えることと同義です。
【2026年最新動向】電子帳簿保存法とインボイス制度で激変した保管方法
2024年1月の宥恕(ゆうじょ)期間終了を経て、2026年現在、「電子帳簿保存法」の電子取引データ保存は完全義務化のフェーズに定着しています。これにより、領収書の「保管のあり方」は過去数年で劇的な変貌を遂げました。
最も注意すべきは、AmazonなどのECサイト、Web請求システム、メール添付のPDFで受け取った領収書です。これらは「電子取引」に該当するため、「紙にプリントアウトしてファイルに綴じる」という従来の保管方法は税法上、完全に無効とみなされます。紙で出力して保存していても、元の電子データを適切に保存していなければ、電子帳簿保存法違反として経費の証憑能力を問われるリスクがあります。
電子取引データを保存する際は、以下のいずれかの要件を満たさなければなりません。
- 改ざん防止措置:タイムスタンプが付与されたデータを受領するか、訂正削除の履歴が残るクラウドシステム、あるいは訂正削除の防止に関する事務処理規程を作成して運用する。
- 検索機能の確保:「取引年月日」「取引金額」「取引先」の3項目で検索できるようにファイル名を設定する(例:
20260115_株式会社〇〇_11000.pdf)、または索引簿を作成して管理する。
一方で、実店舗で受け取る紙のレシートに関しては、依然として「紙の現物のまま保管」するか、「スキャナ保存要件を満たしてスマホ等で撮影し、原本を即座に破棄する」かの二者択一となります。紙のまま保管する場合、レシートの多くに採用されている感熱紙は、光や熱、皮脂によって数年で印字が完全に消えてしまう弱点があります。これを防ぐため、以下の物理的対策が実務上の鉄則です。
- 文字が印字された面を内側にして折り、直射日光や高温多湿を避けた暗所に保管する。
- 塩化ビニール製のクリアファイルは可塑剤により印字が消える原因となるため、紙製封筒や中性紙のスクラップブックを利用する。
- 高額な備品や重要な取引のレシートは、劣化を見越してあらかじめコピーを取るか、スマホで参考画像を撮影しておく(※スキャナ保存の要件を満たさない単なる参考写真は、紙原本の代用にはならないため原本も保管する)。
一般に知られていない盲点とネットの誤解|領収書紛失時の対処詳細
インターネット上の掲示板や知恵袋などでは、「領収書をなくしたら一切経費にできない」「クレジットカードの利用明細書があれば領収書は捨てていい」といった極端な言説が飛び交っていますが、これらは実務の観点からは半分正しく、半分誤りです。
第一に、「領収書を紛失したからといって、即座に経費算入を諦める必要はない」という点です。税法が求めているのは「その支出が事業遂行上、真実に必要であり、実際に金銭が支払われた事実の証明」です。もし領収書やレシートを紛失してしまった場合は、以下の代替証憑を組み合わせて客観的な証拠力を補強します。
- 出金伝票の起票:支払日、支払先の正式名称、支払金額、具体的な品名や業務上の目的を記録した出金伝票を自ら作成する。慶弔費や自動販売機、割り勘の会食など、もともと領収書が出ない支出にも有効。
- 客観的記録の突合:銀行の通帳記帳履歴、振込明細書、クレジットカードの利用明細、受発注の電子メール履歴、納品書をセットで保存する。
- 販売元への再発行依頼:高額な購入品や取引先への支払いについては、速やかに再発行を依頼する。「再発行」と記載された領収書であっても、税務上の証拠能力に問題はありません。
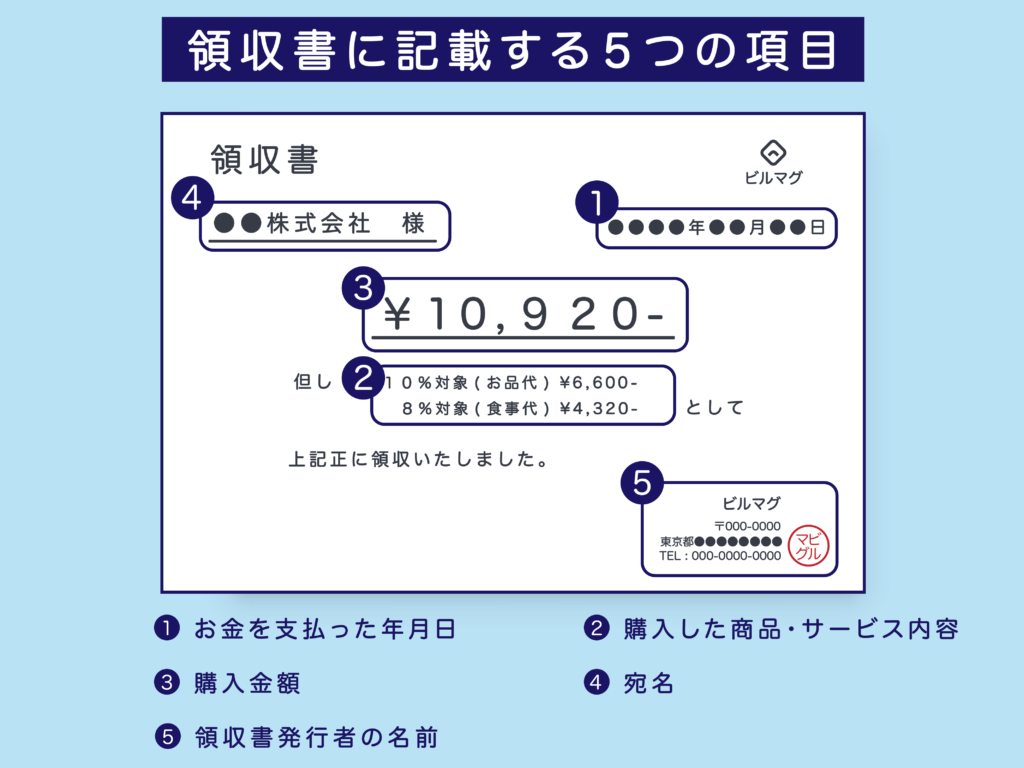
第二の盲点が、「クレジットカード明細書=領収書の代わり」という誤解です。クレジットカード会社が発行するWeb明細や紙の利用明細書は、あくまで「会員とカード会社の間の決済記録」に過ぎず、商品の販売元が発行した「代金の受領証明」ではありません。所得税の経費算入としては、利用控え(利用伝票)とカード明細のセットで認められるケースが多いものの、インボイス制度(適格請求書等保存方式)が導入されている環境下では、「登録番号や適用税率が記載された適格簡易請求書(レシート)」の原本保存が必須となります。カード明細だけでは消費税の仕入税額控除が否認される要因となるため、店舗から渡されるレシートは必ず持ち帰り、保管しなければなりません。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
領収書の管理体制をどう構築すべきかは、事業の規模や取引件数、そして個人の性格特性によって最適な選択肢が分かれます。「すべての作業を完璧にこなそうとして挫折する」リスクを避けるため、以下の基準に照らし合わせて自身の運用方針を決めることが重要です。
- ペーパーレス・クラウド一元管理をおすすめできる人:
- 毎月の仕訳件数が50件以上あり、ネット通販やサブスクリプションなどWeb取引の比率が高い事業者。
- スマートフォンのスキャン操作やクラウドツールの運用に抵抗がなく、月額のシステム利用料(数千円程度)を経理効率化の投資として許容できる人。
- 紛失リスクをゼロに近づけ、税務調査時にキーワード検索で即座に証憑を提示したい人。
- 月別の封筒保管(アナログ方式)で慎重に進めるべき人:
- 現金決済や紙のレシート受領が中心で、月間の経費件数が30件未満の小規模事業者・副業ワーカー。
- 電子帳簿保存法の複雑な要件定義(訂正削除規程の作成や検索要件の付与)を自力で管理し続ける自信がない人。
- ITツールに不慣れで、スキャン漏れやアップロードミスによる法的な不備を招くリスクを極力避けたい人。この場合は「月ごとに分けた茶封筒にレシートを放り込み、確定申告後に箱へ詰めて7年放置する」アナログ手法の方が、法令違反のリスクを確実に防げます。
【確定 申告 領収 書 いつから いつまで】に関するよくある質問(FAQ)
Q1:前年の12月に注文し、クレジットカードの引き落としが翌年1月になった経費は、どちらの確定申告に入れますか?
A1:商品やサービスが12月中に納品・提供されていれば、引き落としが翌年であっても「前年分(注文・納品された年)の確定申告」に経費として計上します。税務上の基本ルールは「発生主義」であるため、代金の決済日ではなく「支払義務が確定した日」が基準となります。ただし、納品が翌年1月にずれ込んだ場合は、翌年の経費となります。
Q2:7年間の保存期間を過ぎた領収書は、どのように処分すればいいですか?
A2:法定保存期間(申告期限の翌日から数えて満7年)を経過した領収書は、破棄して問題ありません。ただし、取引先情報、顧客名、口座番号、クレジットカード番号の下4桁などの機密情報や個人情報が多数含まれています。一般的な可燃ゴミとしてそのまま廃棄するのではなく、必ず電動シュレッダーで細断処理するか、専門の機密文書溶解サービスを利用して情報漏洩を防止してください。
Q3:スマホで撮影してクラウドに保存した領収書の「紙の原本」は、すぐに捨てても法的に大丈夫ですか?
A3:電子帳簿保存法における「スキャナ保存の要件」を満たして運用している場合に限り、原本を即座に破棄することが可能です。具体的には、解像度(200dpi以上相当)やカラー要件を満たした撮影、入力期間(最長約70日以内)の遵守、訂正削除履歴の保持、検索要件の確保などが必要です。これらの要件をクリアしていない単なる「スマホでの写真撮影・クラウド保存」の場合は、証憑としての法的効力が認められないため、紙の原本を7年間捨てずに保管する必要があります。
まとめ:2026年ルールに合わせた確実な管理で追徴課税を防ぐ
確定申告における領収書をめぐる「いつからいつまで」という命題には、申告対象となる「取引が発生した1年間の区切り」と、申告後に義務付けられる「法定保管期間の区切り」という2つの重要な境界線が存在します。
1月1日から12月31日までの取引を発生主義に基づいて厳密に区分し、確定申告期限の翌日から起算して青色申告なら7年、白色申告でも帳簿と合わせて実質7年間の保管を徹底することが、あらゆる税務トラブルから身を守る最大の防壁となります。さらに、完全義務化された電子帳簿保存法に対応し、電子取引はデータ保存、紙取引は適切な劣化対策を講じるなど、ルールに基づいた実務ルーティンを確立することが肝要です。日々の確実な仕分けと保管の習慣化こそが、無用な追徴課税を防ぎ、健全な事業運営を維持するための最短ルートと言えます。 (出典: 確定 申告 領収 書 いつから いつまで(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。