確定申告はいつやる?2月16日開始と還付申告の特例・遅れのペナルティ
年が明けると同時に、多くのビジネスパーソンや個人事業主の頭をよぎるのが「確定申告のスケジュール」です。書類集めや帳簿の整理に追われ、毎年締め切り間際に慌てて作業を進める光景は、もはや日本の早春の風物詩ともいえます。しかし、申告の性質によって「いつから手続きができるのか」「いつまでに終わらせるべきか」のタイムラインは大きく異なります。
原則として定められた受付期間を守ることは大前提ですが、払いすぎた税金を取り戻す手続きであれば、実は2月中旬を待たずにスタートできます。逆に、提出が1日でも遅れればペナルティが科され、本来受けられるはずの税制優遇が消滅するリスクも潜んでいます。制度の全体像と最適なスケジュール管理について、国税庁の指針や現場の税理士取材を交えて徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:納税を伴う確定申告期間は「2月16日〜3月15日」だが、税金が戻る「還付申告」は1月上旬から5年間いつでも提出可能。
- 要点2:副業所得が20万円を超える会社員や医療費控除・ふるさと納税を行う人は、申告要否と必要書類の早期確認が必須。
- 要点3:期限を過ぎると無申告加算税や延滞税が課されるだけでなく、青色申告特別控除(最大65万円)の権利を失う致命的な損失が発生する。
【申告スケジュール】確定申告はいつからいつまで?原則期間と還付申告の決定的な違い
所得税の確定申告期間は、法令(所得税法第120条等)に基づき、毎年「2月16日から3月15日まで」(土日祝日と重なる場合は翌平日)と定められています。前年1月1日から12月31日までに生じたすべての所得と税額を計算し、管轄の税務署へ申告・納税する手続きです。多くの人が「2月16日にならないと申告できない」と思い込んでいますが、これはあくまで「納税義務がある人」の原則ルールに過ぎません。
手元にお金が戻ってくる還付申告時期は、該当年の翌年1月1日(実務上は税務署の開庁日である1月4日頃、e-Tax受付であれば1月上旬)からスタートします。つまり、2月中旬の混雑期を待つ必要は一切なく、年始早々に申告書を提出してスピーディーに還付金を受け取ることが可能です。
さらに、還付申告には「申告期限から5年間の提出猶予」が認められています。過去数年分の領収書が見つかった場合でも、5年前の分までさかのぼって税金の還付を請求できる制度設計になっています。一方、納付が発生する申告を放置した場合は厳しい追徴課税の対象となるため、「納める申告」と「戻る申告」の性質の違いを明確に意識しなければなりません。
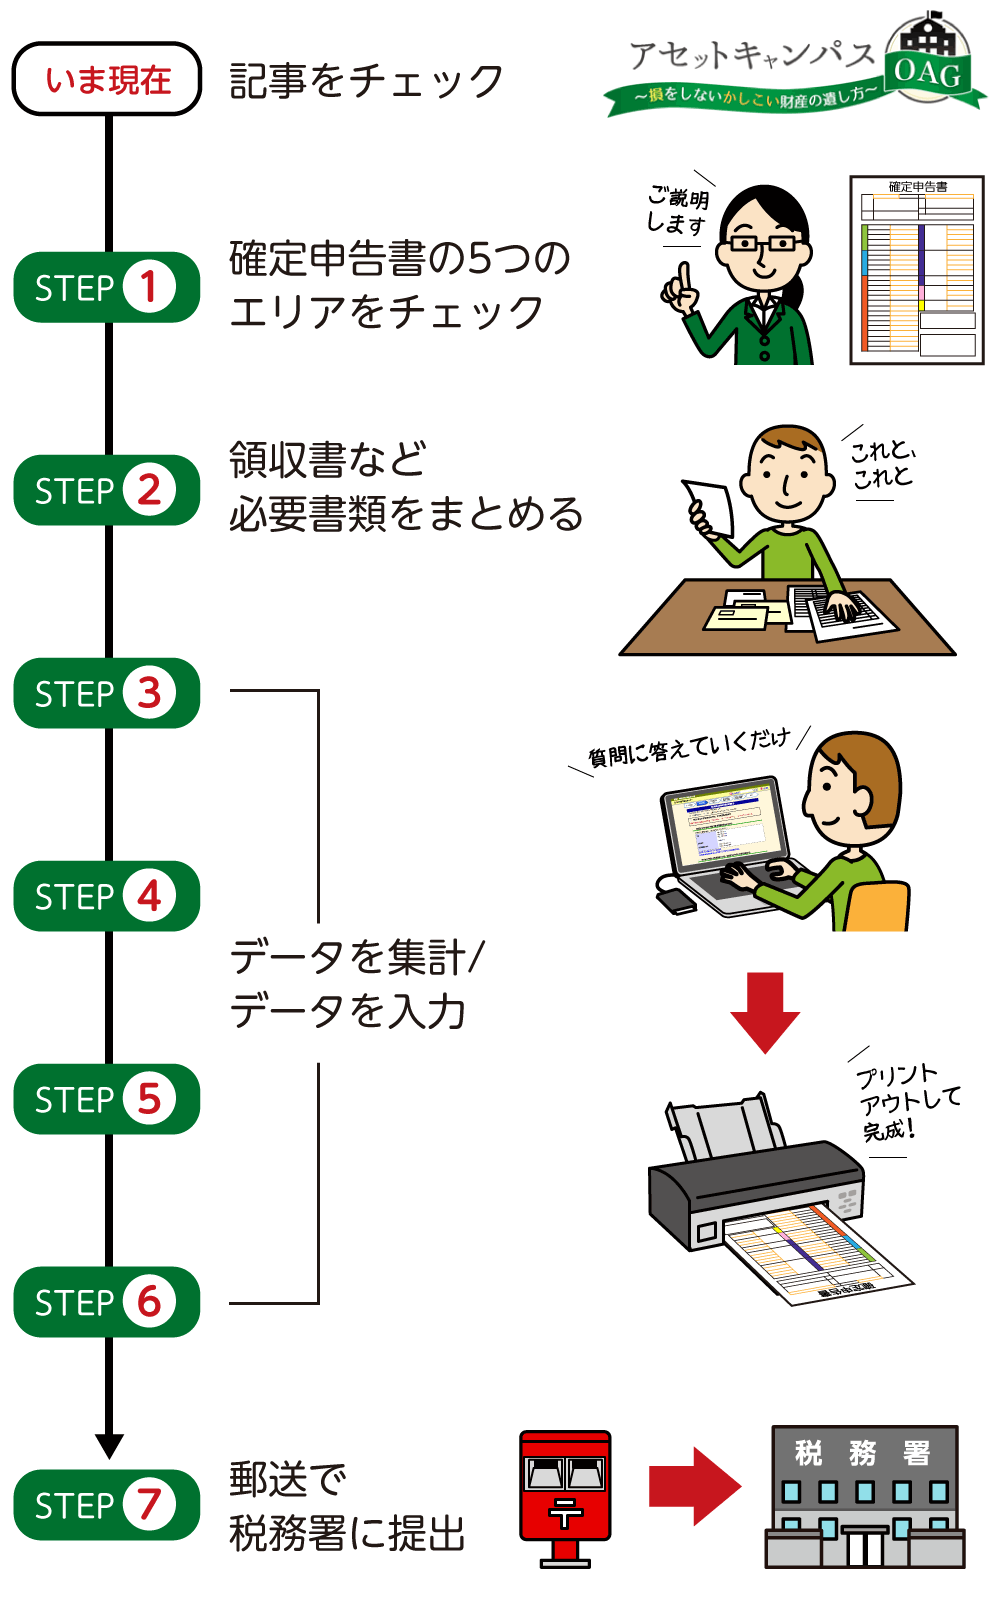
【対象者別マトリクス】会社員・副業・個人事業主の申告要否と期限比較
確定申告が必要となる対象者は多岐にわたります。組織に所属する給与所得者であっても、特定の条件を満たすと会社員確定申告の義務が生じます。代表的なケースは、年間の給与収入が2,000万円を超える場合や、主たる勤務先以外の副業20万円(給与所得や雑所得の合算)を超える利益を得ている場合です。
個人事業主やフリーランスの場合、帳簿形式によって青色申告特別控除(最大65万円控除)または白色申告を選択して決算を行います。さらに、給与所得者であっても医療費控除(年間10万円または総所得金額の5%超)の適用を受ける場合や、寄附金控除であるふるさと納税確定申告を行う場合は、確定申告書の提出によって税負担を軽減できます。
| 対象者区分 | 申告受付時期・期限 | 主な必要書類・添付物 | 編集部の見解・実務アドバイス |
|---|---|---|---|
| 個人事業主(青色申告) | 2月16日〜3月15日 (e-Taxは1月上旬〜) | 青色申告決算書、総勘定元帳、各種控除証明書 | e-Tax電子申告+電子帳簿保存で65万円控除の要件を確実に満たすのが鉄則。 |
| 個人事業主(白色申告) | 2月16日〜3月15日 | 収支内訳書、各種控除証明書、マイナンバーカード | 記帳義務化以降、白色の事務的メリットは激減。早急な青色への切り替えを推奨。 |
| 副業会社員(所得20万円超) | 2月16日〜3月15日 | 本業の源泉徴収票、副業の支払調書・経費領収書 | 住民税の徴収方法を「普通徴収」に指定することで勤務先への副業バレを防止。 |
| 会社員の還付申告(医療費・寄附) | 1月上旬〜(5年間有効) | 源泉徴収票、医療費控除の明細書、寄附金受領証明書 | 税務署が混雑する2月16日以前にマイナポータル連携を使って自宅から完結させるべき。 |
【実態検証】利用者の生の声と現場目線で見えたトラブルのリアル
現場の税務署や確定申告相談会場を取材すると、締切直前の3月上旬には連日長蛇の列ができ、数時間待ちの混雑が発生しています。SNSやコミュニティサイトに投稿される納税者のリアルな声からは、知識不足による混乱や手続き上の失策が浮き彫りになっています。
「ふるさと納税のワンストップ特例を申請していたのに、医療費控除を受けるために確定申告書を出したら、ワンストップ分が無効になって税金が跳ね上がった」という相談は毎年後を絶ちません。確定申告書を提出した場合、過去に行ったワンストップ特例の申請は法律上すべて無効化されます。確定申告を行う際は、ワンストップ申請済みの自治体分も含めて、すべての寄附金受領証明書を合算して再申告しなければなりません。
また、会計事務所の現場担当者は次のように証言します。「多くの人が『源泉徴収票の原本添付』が必要だと思い込んで書類待ちをしていますが、現在の税務行政では源泉徴収票の提出は不要であり、記載された数字を入力するだけで申告可能です。思い込みによる着手の遅れが、結果として締切間際のパニックを引き起こしています」。

一般に知られていない盲点とネットの誤解|「申告しなくてもバレない」の危険性
ネット上の掲示板等で散見される最大の誤解が、「副業所得が20万円以下なら完全に申告不要」という俗説です。これは所得税に限った例外規定であり、地方税法上の住民税には20万円ルールの適用がありません。たとえ副業の利益が年間5万円であっても、市区町村役場への住民税申告は法律上の義務です。これを怠ると、後日追徴通知が届く原因となります。
納付義務があるにもかかわらず申告期限遅れとなった場合、国税通則法に基づく厳しい行政制裁が待ち受けています。本来納めるべき税額に加え、最高30%の無申告加算税が課されるほか、法定納期限の翌日から完納までの日数に応じた「延滞税」(年利数%〜最高14.6%の割合)が日割りで加算されます。
さらに深刻なのが、青色申告承認事業者のペナルティです。提出期限である3月15日を1日でも過ぎて提出した場合、青色申告特別控除の最大65万円(または55万円)を受ける権利を失い、10万円控除へと減額されます。控除額が55万円消失することは、所得税・住民税・国民健康保険料の合算で数十万円規模の実質的な増税に直結します。「数日くらい遅れても大丈夫だろう」という甘い認識は、致命的な経済的損失を招きます。
【プロの結論】行動経済学と税務戦略から導く「最も損をしない申告スケジュール」
確定申告を先延ばしにしてしまう心理的背景には、行動経済学でいう「現在バイアス(Present Bias)」が存在します。人間は「将来の大きな損失(加算税や控除消失)」よりも「今この瞬間の面倒くささ(領収書整理の手間)」を過大に評価する傾向があります。このバイアスを構造的に断ち切るためには、感情に頼らない仕組み化が必要です。
税務戦略における最も合理的なアプローチは、「1月中にデータ収集を完了し、2月第1週までにe-Taxで送信を完了させる」ことです。マイナンバーカードとスマートフォン、マイナポータル連携を活用すれば、医療費通知やふるさと納税、生命保険料控除のデータが自動集記されます。窓口に出向くことなく、自宅にいながら最短15分程度で手続きが完結します。
▼ 早期e-Tax申告を即座に行うべき人
- 副業やフリーランスで青色申告特別控除(65万円)を死守したい人:システムトラブル等の不測の事態を避けるため、2月中旬までの送信が必須。
- 高額な医療費を支払った会社員や住宅ローン初年度の人:1月中に還付申告を行えば、最短2〜3週間で指定口座に還付金が振り込まれます。
▼ 慎重な準備と専門家への事前相談が必要な人
- 不動産売却や株式の損失繰越など複雑な譲渡所得がある人:適用条文の誤りによる税額跳ね上がりを防ぐため、1月のうちに税務署の無料相談や税理士の事前確認を利用すべきです。

【確定 申告 いつ やる】に関するよくある質問(FAQ)
Q1:還付申告は2月16日より前でも税務署で受け付けてもらえますか?
A1:受け付けてもらえます。還付申告は該当年の翌年1月1日以降、いつでも提出可能です。e-Taxであれば1月上旬から送信可能であり、税務署の窓口や郵送でも1月の開庁日以降すぐに受理されます。2月16日以降の混雑期を避けて早めに提出する方が、還付金の入金もスピーディーになります。
Q2:3月15日の締め切りを過ぎてしまった場合、どうすればいいですか?
A2:気づいた時点ですぐに「期限後申告」を行ってください。税務署から指摘・調査を受ける前に自主的に申告した場合、無申告加算税の割合が5%に軽減される特例があります。放置する期間が長引くほど延滞税が日割りで膨らむため、1日でも早い提出が被害を最小限に抑える鍵となります。
Q3:会社員で副業の年間所得が18万円でした。確定申告は本当に不要ですか?
A3:所得税の確定申告は不要ですが、お住まいの市区町村に対する「住民税の申告」は別途必要です。所得税の20万円以下免除規定は住民税には適用されません。市区町村の窓口または郵送・オンラインにて住民税の申告手続きを行ってください。
Q4:ふるさと納税でワンストップ特例を申請済みですが、医療費控除を受けるために確定申告します。何か注意点はありますか?
A4:確定申告書を提出すると、過去に申請したすべてのワンストップ特例が無効になります。医療費控除の申告書を作成する際、ワンストップ特例を申請した自治体の寄附金(ふるさと納税)データも必ずすべて入力して「寄附金控除」を適用させてください。これを含めずに提出すると、ふるさと納税分の控除が全額消滅してしまいます。
まとめ:スケジュールを制する者が税務で勝つ
確定申告は、単に決められた期日までに帳簿を提出するルーティン作業ではありません。正しいスケジュールを把握し、自らの申告タイプが「納税」なのか「還付」なのかを正確に判別することが、余計な追徴課税を防ぎ、最大限の控除メリットを享受するための分岐点となります。
申告期限間際の3月に慌てることなく、1月の段階から必要書類を揃えてe-Taxを活用する計画的な行動こそが、最もコストパフォーマンスの高い税務防衛策です。自身の申告区分を再確認し、余裕を持ったスケジュールで手続きを完結させてください。 (出典: 確定 申告 いつ やる(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。