大学生の国民年金は親の年末調整で節税!控除証明書の書き方と特例比較
20歳を迎えた大学生のもとに日本年金機構から届く「国民年金加入のお知らせ」。毎月約1万7,000円(年間約20万円超)にのぼる保険料の支払いは、学生本人にとっても家計にとっても決して小さな負担ではありません。「学生だから免除申請(学生納付特例制度)を出すべきか」「本人のアルバイト代から支払うべきか」と悩む家庭は多いはずです。
実は、大学生の子どもの国民年金保険料を「親が代わりに支払う」ことで、親自身の所得税や住民税が数万〜十数万円安くなる合法的な税制優遇が存在します。本稿では、2026年の最新税制と現場の実態に基づき、年末調整における社会保険料控除の活用法、申告書の書き方見本、学生納付特例や将来の追納との損得比較まで、徹底的に掘り下げて解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:生計を一にする子どもの国民年金保険料を親が支払った場合、全額が親の「社会保険料控除」の対象となり、親の税負担が大幅に軽減される。
- 要点2:学生本人がバイト代から払っても年収103万円以下なら節税効果はゼロ。税率が高い親の年末調整(または確定申告)で処理するのが世帯全体で最も得策。
- 要点3:手続きには10月下旬以降に届く「社会保険料控除証明書」の原本添付が必須。資金に余裕がない場合は「学生納付特例」を活用し、就職後の追納を視野に入れるのが合理的。
【2026年最新】大学生の国民年金は親が払うのが正解?年末調整の仕組みと節税の裏ワザ
国民年金法により、日本国内に居住する20歳以上のすべての人は国民年金への加入が義務付けられています。しかし、収入が限られる学生にとって年間約20万円の負担は重荷です。そこで注目されているのが、所得税法第74条に定められた「社会保険料控除」の活用です。
税法上、自己の社会保険料だけでなく「自己と生計を一にする配偶者その他の親族の負担すべき社会保険料」を支払った場合、その全額を支払った人の所得から控除することができます。別居して仕送りをしている大学生の子どもであっても「生計を一にしている」とみなされるため、親が支払えば全額が親の控除対象になります。
なぜ「親の年末調整」で処理することが推奨されるのか。最大の理由は、親と子どもの所得税率の格差にあります。大学生の多くはアルバイト収入を「103万円の壁」の範囲内に抑えており、そもそも所得税が非課税、あるいはごくわずかしか課税されていません。そのため、子ども本人が保険料を支払ってアルバイト先で年末調整を行っても、還付される税金はほぼゼロです。
一方で、課税所得が400万円〜800万円クラスの親(所得税率20%+住民税率10%=計30%など)が子どもの年間保険料(約20万5,000円)を代わりに支払った場合、年間約6万1,500円もの税金が直接軽減されます。2年間で約12万円以上の節税効果が生まれる計算です。国税庁および日本年金機構の公式見解でも、親が子の保険料を負担して控除を受けることは正当な権利として認められています。
【徹底比較】学生納付特例・親の立替払い・追納の損得勘定
大学生の年金対応には、主に「親が支払って年末調整で控除」「学生納付特例を利用して就職後に追納」「子ども本人が支払う」の3つのルートがあります。各選択肢の金銭的メリットと将来リスクを一覧表で整理しました。
| 選択肢・処理方法 | 年間の実質負担額と節税効果 | 将来の老齢基礎年金への影響 | 編集部の見解・おすすめ度 |
|---|---|---|---|
| ① 親が立替払い+親の年末調整 | 実質負担:約14万〜16万円 (節税額:約4万〜8万円/年) | 満額支給の対象となる(未納期間ゼロ) | ★最も推奨 家計全体のキャッシュフロー最大化に直結。 |
| ② 学生納付特例制度(猶予申請) | 現在の支払額:0円 (節税額:0円) | 受給資格期間には算入されるが、受給額には反映されない | 手元資金がない場合に最適 10年以内に追納しないと将来の年金額が減額。 |
| ③ 特例適用後、本人が就職後に追納 | 追納時:約20万円/年 (本人の税率に応じ約3万〜6万円節税) | 追納完了時点で満額計算へ回復 | 本人の自立志向向け 社会人初期の収入から追納分を捻出する負担あり。 |
| ④ 大学生本人が支払い+本人の年末調整 | 実質負担:全額(約20万円) (節税額:ほぼ0円) | 満額支給の対象となる | 非推奨 税制上の控除枠を完全にドブに捨てる形になる。 |
【実態検証】利用者の生の声と現場目線で見えたリアル
SNSや大手コミュニティサイト(Yahoo!知恵袋や大手掲示板)では、「20歳を過ぎた子どもの年金を親が払うのは過保護ではないか」という精神論と、「使える税制優遇は使い切るべき」という合理主義の間で頻繁に議論が巻き起こっています。
教育費と老後資金のやり繰りに悩む保護者への取材や当事者の声からは、現代の家庭における生々しい実態が浮かび上がってきます。
「息子の年金納付書が届いたときはため息が出ましたが、税理士の知人に相談して私の年末調整で落としました。所得税と住民税合わせて年間7万円ほど浮いたので、浮いた分を子どもの仕送りや教材費に充てることができ、結果的に大助かりでした」(都内・50代会社員男性)
一方で、単なる「親の甘やかし」に終わらせないための家族内ルールを導入している家庭も増えています。
「親が立て替えて払う代わりに、社会人になって自立したら毎月1万円ずつ『無利子ローン』として親に返済させる約束を手紙で交わしました。税金面では世帯として得をしつつ、子どもに公的制度の重みとマネーリテラシーを教える良い機会になりました」(神奈川県・40代母親)
現場のリアルな声から見えてくるのは、「家族間の境界線を保ちながら、税制メリットだけをスマートに享受する」というプラグマティックな家庭内ソリューションの定着です。
一般に知られていない盲点とネットの誤解
子どもの国民年金と年末調整に関しては、ネット上でいくつかの危険な誤解が流布されています。脱税の疑いを持たれたり、控除の適用漏れで損をしたりしないよう、正確なファクトを把握しておく必要があります。
誤解1:「納付書の宛名が子ども本人だから、親の書類には使えない?」
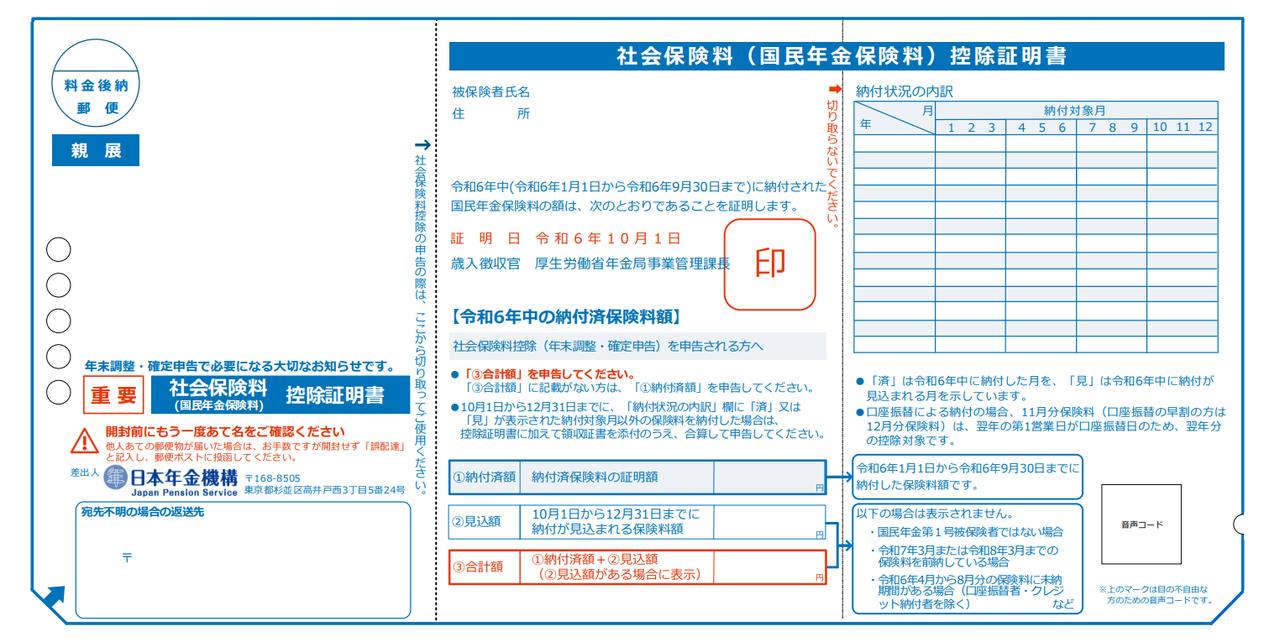
これは完全な誤解です。日本年金機構から届く「社会保険料(国民年金保険料)控除証明書」には子どもの氏名が印字されていますが、「実際に保険料を負担したのが親」であれば、親の勤務先の年末調整書類にその原本を添付して提出して何ら問題ありません。国税庁の「給与所得者の保険料控除申告書」の注意書きにも、親族の負担分を申告できる旨が明記されています。
誤解2:「扶養控除(特定扶養親族など)と併用できない?」
「扶養控除」と「社会保険料控除」は完全に別枠の制度です。19歳以上23歳未満の子どもがいる場合、所得税で63万円の「特定扶養控除」が適用されますが、子どもの国民年金を支払った場合は「特定扶養控除+子どもの国民年金分の社会保険料控除」を二重でフル適用できます。どちらか一方しか使えないという制限はありません。
誤解3:「子どものバイト代の口座から引き落としても親の控除にできる?」
これは絶対に避けるべき重大な落とし穴です。税務上の要件は「親が支払ったこと」です。子どもの銀行口座から口座振替された場合や、子どものクレジットカードで決済された場合は、形式上「子どもが支払った」とみなされ、親の控除として認められないリスク(税務署からの否認リスク)が生じます。親の口座からの振替、親名義のカード決済、または親が現金を納付書で窓口納付した履歴を残すことが鉄則です。
【図解】年末調整の書き方見本と控除証明書の添付手順
親の勤務先で年末調整を行う際の実務フローは非常にシンプルです。適切なタイミングで書類を準備し、会社に提出しましょう。
ステップ1:日本年金機構からの通知(控除証明書)を保管する
毎年10月下旬〜11月上旬にかけて、日本年金機構から「社会保険料(国民年金保険料)控除証明書」ハガキが届きます。10月以降にその年初めて納付した場合は、翌年2月上旬頃に届くため、確定申告での処理が必要になります。このハガキは原本を提出する必要があるため、絶対に紛失しないよう保管してください(万が一紛失した場合は「ねんきんネット」や年金事務所で再発行が可能です)。
ステップ2:「給与所得者の保険料控除申告書」の記入見本
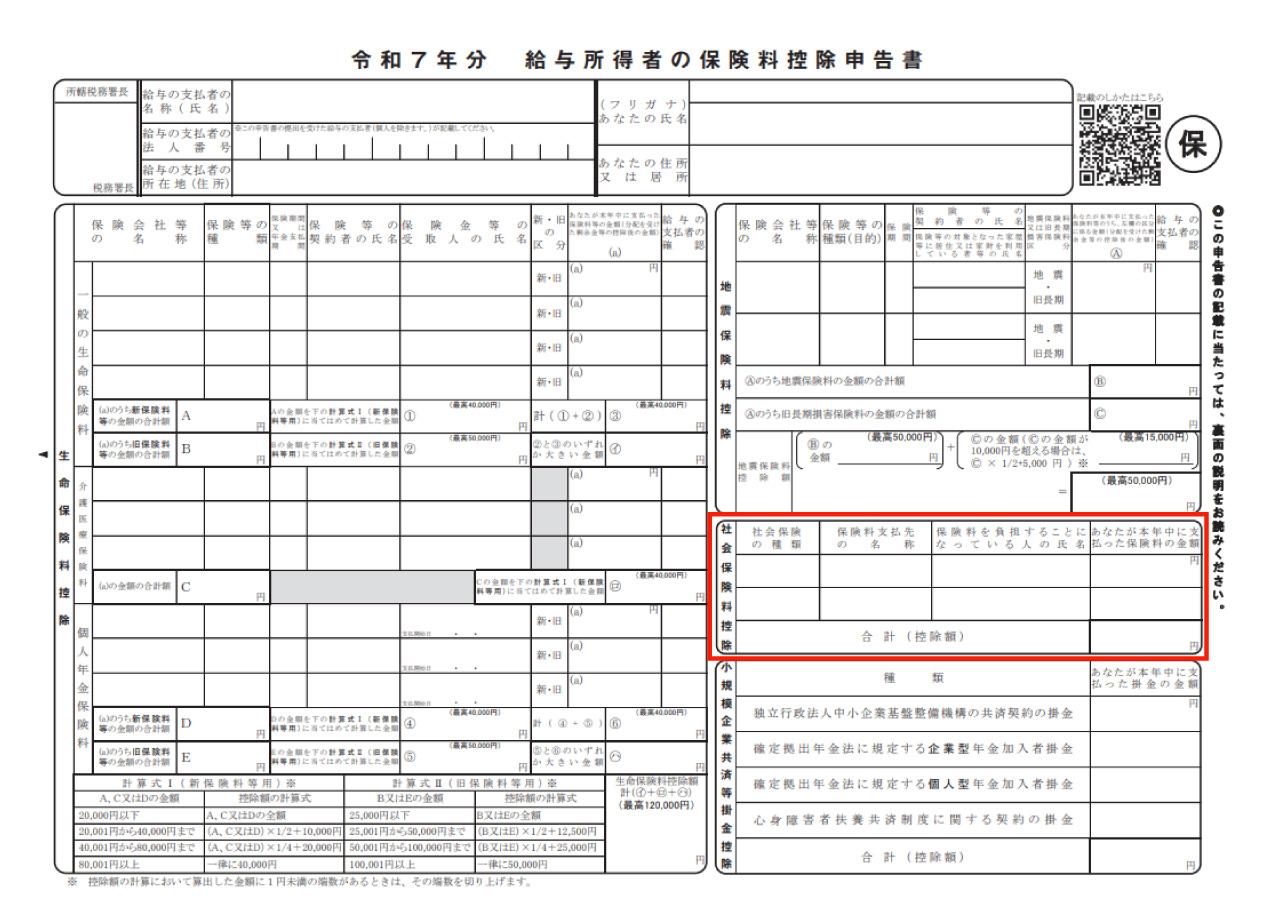
会社から配布される「給与所得者の保険料控除申告書」の右下にある「社会保険料控除」欄に以下のように記入します。
- 保険料の種類:「国民年金」と記入
- 保険料の支払先の名称:「日本年金機構」と記入
- 保険料を負担することになっている人(氏名・続柄):「(子どもの氏名)」「子」と記入
- あなたが本年中に支払った保険料の金額:控除証明書に記載されている「納付済額」または「見込額を含む合計額」を記入(例:205,000円)
- 控除額の合計:親自身の健康保険や厚生年金などの社会保険料と合算した数値を記入
申告書の裏面に控除証明書の原本をホッチキスまたは糊で貼付し、会社の総務・経理担当部署へ提出すれば完了です。
【プロの結論】世帯の家計最適化と子どもの自立を両立させる判断基準
家族社会学や行動経済学の視点から見ると、子どもの年金問題は単なる「節税テクニック」にとどまらず、親子間の「経済的・心理的自立(バウンダリー)」をどのように築くかという教育的課題を内包しています。
親が支払うべき家庭の条件
- 親に安定した給与所得・事業所得がある:所得税率が高い家庭ほど節税効率が最大化されます。
- 手元の流動資金に余力がある:年間約20万円の支出が親自身の老後資金計画を圧迫しないことが前提です。
- 家庭内での合意形成ができている:「全額親からの進学支援とする」あるいは「将来の出世払いとする」など、金銭の扱いについて親子でオープンに合意できている家庭。
学生納付特例を選択すべき家庭の条件
- 親の家計に余裕がない:無理をして親が立替払いを行うと、教育ローンや家計破綻のリスクを高めます。
- 子どもの経済的自立心を育てたい:「自分の年金は社会人になってから自分で追納する」という自立の覚悟を持たせたい場合。10年の猶予期間内に追納すれば、将来の受給額満額を確保できます。
最も不合理な選択は、「何も手続きをせず未納のまま放置すること」です。未納状態では将来の年金が減額されるだけでなく、万が一大怪我や重い病気で障害が残った際に「障害基礎年金」が一切受け取れなくなるという致命的なリスクを背負うことになります。
【大学生 国民 年金 年末 調整】に関するよくある質問(FAQ)
Q1:控除証明書は子どもの名前宛てで届きますが、親の年末調整に出して税務署に怒られませんか?
A1:全く問題ありません。国税庁の通達により、親族の年金保険料を支払った本人が控除を受けることが正式に認められています。会社に提出する際も、子どもの名前が記載された証明書原本をそのまま添付してください。
Q2:子どもが20歳になった年の途中で数カ月分だけ支払った場合も控除できますか?
A2:可能です。その年の1月1日から12月31日までに実際に支払った合計金額がその年の控除対象になります。誕生月以降の数カ月分のみ支払った場合でも、証明書に記載された金額を記入すれば全額控除されます。
Q3:国民年金を「2年前納」でまとめて支払った場合、年末調整はどう書けばいいですか?
A3:2年前納した場合、①支払った年に全額を一括控除する方法と、②各年に分割して控除する方法のいずれかを選択できます。通常は、支払った年に一括控除した方がその年の税金還付額が大きくなり、手続きも一度で済むため有利になるケースが多いです。
Q4:会社での年末調整の提出期限に控除証明書が間に合わなかったらどうすればいいですか?
A4:勤務先での年末調整に間に合わなかった場合でも、翌年2月16日〜3月15日の確定申告期間中に親自身が所轄の税務署へ確定申告を行えば、納めすぎた税金の還付を受けることができます。
まとめ:世帯全体の節税と賢い選択で将来の年金資産を守る
大学生の国民年金保険料は、正しい知識を持ってアプローチすれば、世帯全体の税負担を数万〜十数万円単位で圧縮できる貴重なセービング機会に変わります。本人がバイト先で中途半端に申告するのではなく、「所得の高い親が支払い、親の年末調整で社会保険料控除を適用する」ことが税制上の最適解です。
もちろん、家計の状況に応じて「学生納付特例制度」を活用し、卒業後の追納を見据えることも立派な戦略的選択です。決して放置することなく、2026年の年末調整・税金対策として親子で話し合い、最も有利な選択を実行してください。 (出典: 大学生 国民 年金 年末 調整(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。