楽天カード再引き落とし時間は何時?当日入金の期限と銀行別対処法
毎月27日の引き落とし日、口座の残高不足に気づいて「今すぐ入金すれば間に合うのか」「再引き落としは何時に行われるのか」と焦る利用者は少なくありません。キャッシュレス決済が生活基盤となった2026年現在、クレジットカードの支払遅延は日常の利便性を損なうだけでなく、個人の信用力に直結する極めて重大な問題です。
楽天カードの再振替(再引き落とし)は、設定している金融機関によって「実施されるかどうか」や「引き落としのタイミング」が根本から異なります。本記事では、主要銀行ごとの再引き落とし時間や当日入金のタイムリミット、利用停止から復活までの流れ、万が一再引き落としに間に合わなかった場合の確実なリカバリー手順まで、現場取材と最新の金融規約に基づき徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:楽天銀行は引き落とし日翌日〜月末まで毎日複数回再振替を実施し、当日入金でも間に合う可能性が高い。
- 要点2:メガバンクやゆうちょ銀行は再振替日が指定されており、地銀や一部ネット銀行は再振替自体がないため自己振込が必須。
- 要点3:残高不足を放置すると翌日から順次カードが利用停止となり、遅延損害金の発生や信用情報(CIC)への悪影響が生じる。
【2026年最新】楽天カード再引き落としは何時?当日入金のタイムリミット
引き落とし日である27日(金融機関休業日の場合は翌営業日)に口座残高が不足していた場合、最も気になるのが「当日入金間に合う時間」の限界点です。結論から言えば、再引き落としが行われる正確な時間帯は、楽天カード側ではなく各金融機関のシステム処理スケジュールに完全に依存しています。
特に優遇されているのが楽天銀行を引き落とし口座に設定しているケースです。楽天銀行では、引き落とし不能となった場合でも、翌日から月末までの全営業日において1日に複数回の自動引き落とし処理が走ります。日付変更直後の深夜、早朝、日中、そして夜間と順次システムバッチが処理されるため、極端な例では「当日23時台の入金」であっても即座に引き落としが完了することが確認されています。
一方で、三菱UFJ銀行、三井住友銀行、みずほ銀行、ゆうちょ銀行などの主要金融機関では、再引き落としの処理が「早朝(午前6時〜8時前後)」や「夕方(16時〜18時前後)」など1日1〜2回に限定されています。そのため、当日日中に入金してもその日のバッチ処理に間に合わず、引き落としがかからないトラブルが多発しています。安全を期すならば、再振替日の前営業日中、遅くとも当日早朝までに入金を済ませるのが鉄則です。

【金融機関別一覧】再振替の対象銀行と自動振替実施日まとめ
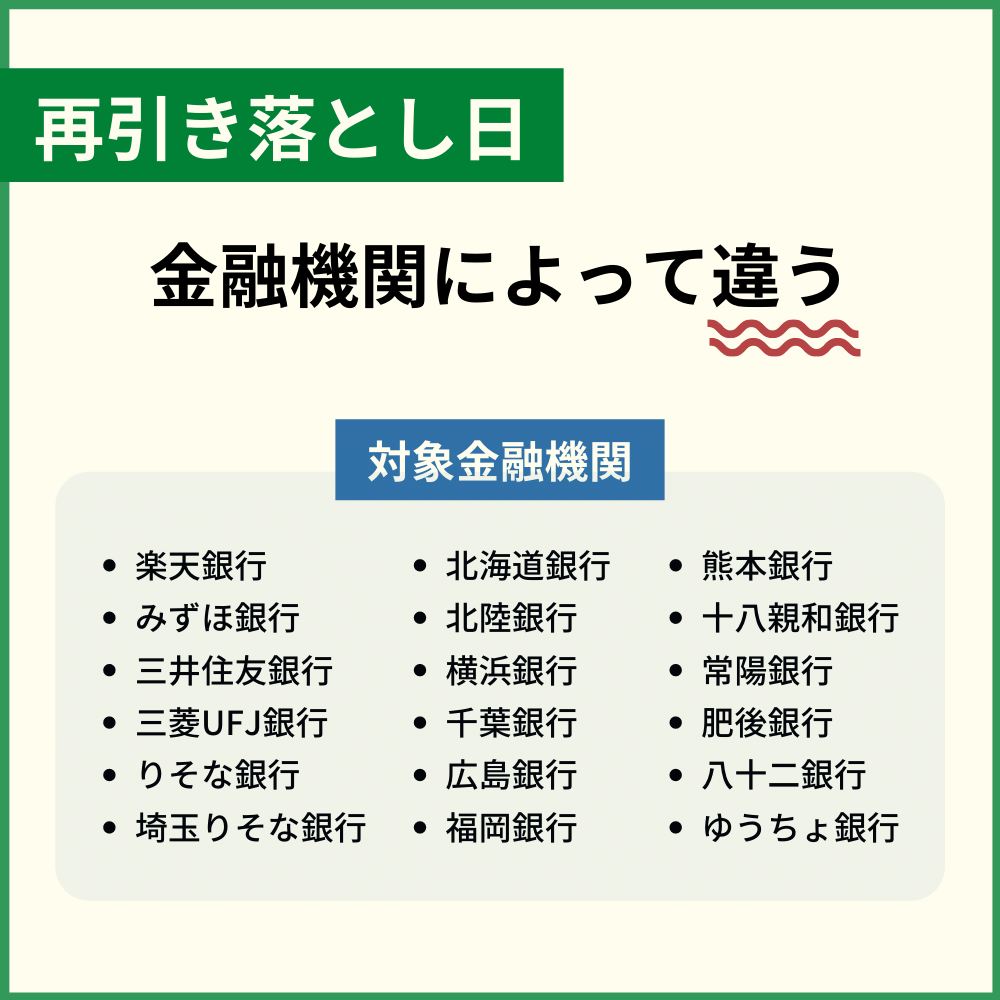
楽天カードの再引き落としに対応している金融機関と、再振替が行われない金融機関の差異を把握しておくことは、迅速な事後対応において決定的に重要です。主要金融機関の対応状況と実施スケジュールは以下の通りです。
| 金融機関名 | 再振替の実施有無・日程 | 当日入金のタイムリミット目安 | 編集部の見解・対応指針 |
|---|---|---|---|
| 楽天銀行 | 翌日〜月末まで毎日実施(土日祝除く) | 当日23:59まで(複数回処理) | 最も救済範囲が広い。気づいた時点で即時入金すればリカバリー可能。 |
| みずほ銀行 | 翌月1日〜5日の連続営業日 | 前営業日中〜当日早朝まで | 再振替期間が月初に限定。月をまたぐため早めの資金移動が必須。 |
| 三菱UFJ銀行 三井住友銀行 | 翌月特定営業日(1日〜5日等) | 前営業日中を強く推奨 | システム更新タイミング次第で当日入金が反映されないリスクあり。 |
| ゆうちょ銀行 | 翌月15日前後の指定日(1回のみ) | 指定日前日の営業時間内 | 再振替日まで半月以上の空白が生じるため、早期の振込返済が賢明。 |
| 地方銀行・信用金庫 その他ネット銀行 | 再振替なし(一部例外を除く) | 対象外(自動引き落とし不可) | 口座に入金しても無意味。楽天e-NAVI等で振込先を確認し即時手動振込。 |
表から明らかなように、楽天銀行以外の口座を指定している場合、再引き落としの回数は極めて限定的です。特に地方銀行や信用金庫、PayPay銀行や住信SBIネット銀行などを設定している場合、自動での再振替は一切行われません。口座に入金して待機していても支払いは完了しないため、自発的な振込手続きへ直ちに移行する必要があります。
【実態検証】利用者の生の声と現場目線で見えたリアル
SNSや知恵袋、金融コミュニティでは、「当日にお金を入れたのに引き落とされずカードが止まった」「何時に引き落とされるのか分からず不安で問い合わせた」といったトラブル報告が毎月27日前後に集中します。こうした現場の声を取材・検証すると、利用者が陥りがちな共通の落とし穴が浮き彫りになります。
「27日の昼休みにコンビニATMから三菱UFJの口座に満額入金した。しかし夜になっても引き落としされず、翌日28日の朝には楽天ペイもクレカも使えなくなっていた」という利用者の証言は典型例です。メガバンクの多くは早朝の1次バッチで引き落とし不能と判定されると、日中に入金があっても即座には再処理を行いません。夕方の2次バッチで拾われれば幸いですが、間に合わなければその時点で「当月支払不能」とみなされ、翌朝の利用停止措置へ直行します。
また、「ゆうちょ銀行の再振替を待っていたら、カード停止期間が2週間以上に及び、公共料金の引き落としが連続でエラーになった」という手記も確認されています。ゆうちょ銀行の再振替日は翌月中旬に設定されていることが多く、その間カード機能は凍結され続けるため、実生活へのダメージが極めて大きくなります。
一般に知られていない盲点|再引き落としされない理由と利用停止・復活までの全貌
残高を入金したにもかかわらず再引き落としが行われない場合、そこには明確なシステム上の理由が存在します。ネット上の誤解を是正し、カード機能が復活するまでの正確なタイムラインを理解しておくことが不可欠です。
再引き落としが実行されない3大要因
- 金融機関自体が再振替非対応:前述の通り、地方銀行や一部ネット銀行は再振替契約を結んでいません。
- 1円でも残高が不足している:年会費やリボ手数料、遅延損害金などが加算され、請求確定額より1円でも残高が下回っていれば、1円も引き落とされません。
- 入金反映時間のズレ:銀行間の他行宛振込などでモアタイムシステム経由の着金が夜間処理に回った場合、引き落としバッチの終了後に入金扱いとなるケースがあります。
利用停止から復活までのプロセス
引き落としが確認できない場合、通常は引き落とし日の翌日(28日)または翌々日(29日)から順次カードが利用停止となります。店頭でのカード決済はもちろん、ETCカード、楽天Edyのオートチャージ、公共料金やサブスクリプションの自動決済もすべてストップします。
利用再開(復活)のタイミングは、支払いが完了してから楽天カード側で入金確認が取れた日の翌営業日〜最長4営業日程度を要します。楽天銀行の再振替で決済された場合は早ければ当日夜間〜翌日に復活しますが、他行からの銀行振込やコンビニ払いの場合は社内消込処理に時間を要するため、即座には復活しません。
再振替がない金融機関を設定している場合、待機は無意味です。直ちに会員専用オンラインサービス楽天e-NAVIにログインし、「お支払い口座の照会・変更」や「振込のご案内」画面から指定の振込専用口座(バーチャル口座)を確認し、電信振込で即時入金を行ってください。
放置は厳禁!遅延損害金計算と信用情報ブラックリストの境界線
「数日の遅れなら大した問題ではない」と軽視するのは極めて危険です。支払期日を過ぎた瞬間から、法的なペナルティと信用リスクのカウントダウンが始まります。
遅延損害金の計算ロジック
引き落とし日翌日から完済に至るまでの日数分、日割りで遅延損害金が発生します。法定利率および会員規約に基づく料率は以下の通りです。
- ショッピング利用分:年利 14.6%
- キャッシング利用分:年利 20.0%
計算式は「請求元金 × 遅延損害金年率 ÷ 365日 × 延滞日数」となります。金額自体は数日から1週間程度であれば数百円規模にとどまることが多いものの、次回の請求時に合算され、確実な金銭的損失となります。
信用情報機関(CIC・JICC)への登録と「61日の壁」
最も回避すべきは、個人信用情報機関への傷(いわゆるブラックリスト入り)です。信用情報上、返済状況は月ごとに記号で記録されます。
数日程度の遅延で直ちに重大な金融事故情報(異動情報)が記載されるわけではありませんが、引き落とし月内に解消されない場合、信用情報に「未入金」を示すサイン(Aマーク等)が刻まれるリスクが高まります。さらに、支払期日から61日以上または3ヶ月以上の長期延滞に至った場合、信用情報機関に「異動」情報が登録されます。これが登録されると、以後約5年間にわたり新規クレジットカードの発行、住宅ローンや自動車ローンの審査通過が絶望的となります。
【プロの結論】信用リスク管理から見出すべき賢いカード運用の教訓
行動経済学やパーソナルファイナンスの観点から見ると、クレジットカードの引き落とし不備を繰り返す根本原因は「決済口座と生活防衛資金の分離不全」にあります。日々の生活費と引き落とし口座を同一にしていると、急な出費や月末の残高変動を見落としやすくなります。
【楽天カード運用を見直すべき判断基準】
- 楽天銀行を引き落とし口座に設定できる人:再振替の救済バッチが充実しており、ポイント還元等の恩恵も最大化できるため、楽天カードをメインカードとして継続利用する価値が極めて高い。
- 地銀や他行ネット銀行を引き落とし口座に固定したい人:再振替が一切機能しないため、残高不足を起こした際の手動リカバリー負荷が非常に重い。毎月25日時点で確実に請求確定額を口座へ移管する自動入金サービス等を併用できない場合は、運用の見直しが推奨される。

【楽天カードの再引き落とし時間】に関するよくある質問(FAQ)
Q1:楽天銀行を使っていますが、27日の当日夜に入金しても引き落としは間に合いますか?
A1:間に合う可能性が非常に高いです。楽天銀行は23:59までシステムバッチが稼働しており、当日夜間の入金でも自動的に引き落としが実行されます。ただし、システムメンテナンス等の不測の事態に備え、可能な限り日中の早い時間帯に入金を完了させることを推奨します。
Q2:三菱UFJや三井住友銀行で27日に引き落とせなかった場合、次はいつ口座にお金を入れればいいですか?
A2:翌月1日〜5日の平日に再振替が実施されます。ただし、引き落とし処理は朝一番に実行されることが多いため、前月の最終営業日(月末)中、遅くとも再振替当日の早朝までに確実に入金を済ませておく必要があります。
Q3:再引き落としを待たずに、今すぐ銀行振込で支払うことはできますか?
A3:可能です。楽天e-NAVIにログインし、「お支払い口座の照会」等のメニューからお客様専用の振込先口座(バーチャル口座)を確認して振り込むことができます。特に再振替のない地方銀行をご利用の方や、ゆうちょ銀行で半月もカード停止を待ちたくない場合は、振込による早期決済が最適解です。
Q4:残高不足で引き落とせなかった場合、楽天ポイントはどうなりますか?
A4:当月獲得予定だった通常ポイントや特典ポイントの付与が保留または無効化される場合があります。また、支払いが完了してカード利用が正常に戻るまで、新たなポイント利用やキャンペーン特典の進呈が制限されることがあります。
まとめ:残高不足時の初動スピードが信用の未来を左右する
楽天カードの再引き落とし時間は、設定している金融機関のシステム構造によって「当日夜まで自動処理されるケース」から「朝一番の1回きりで終了するケース」、さらには「再振替そのものが存在しないケース」まで多岐にわたります。
万が一引き落とし日当日に残高不足が発覚した場合は、自身の登録銀行が持つ再振替ルールを即座に確認し、楽天銀行であれば即時入金、再振替非対応の銀行であれば楽天e-NAVIを通じた電信振込へと即座に舵を切る初動の速さが求められます。キャッシュレス社会において個人の信用情報はかけがえのない無形資産です。正しい知識と迅速なアクションで、信用リスクを最小限に抑えましょう。 (出典: 楽天 カード 再 引き落とし 時間(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。