野村證券の新NISAは罠?デメリットとネット証券比較で判明した真実
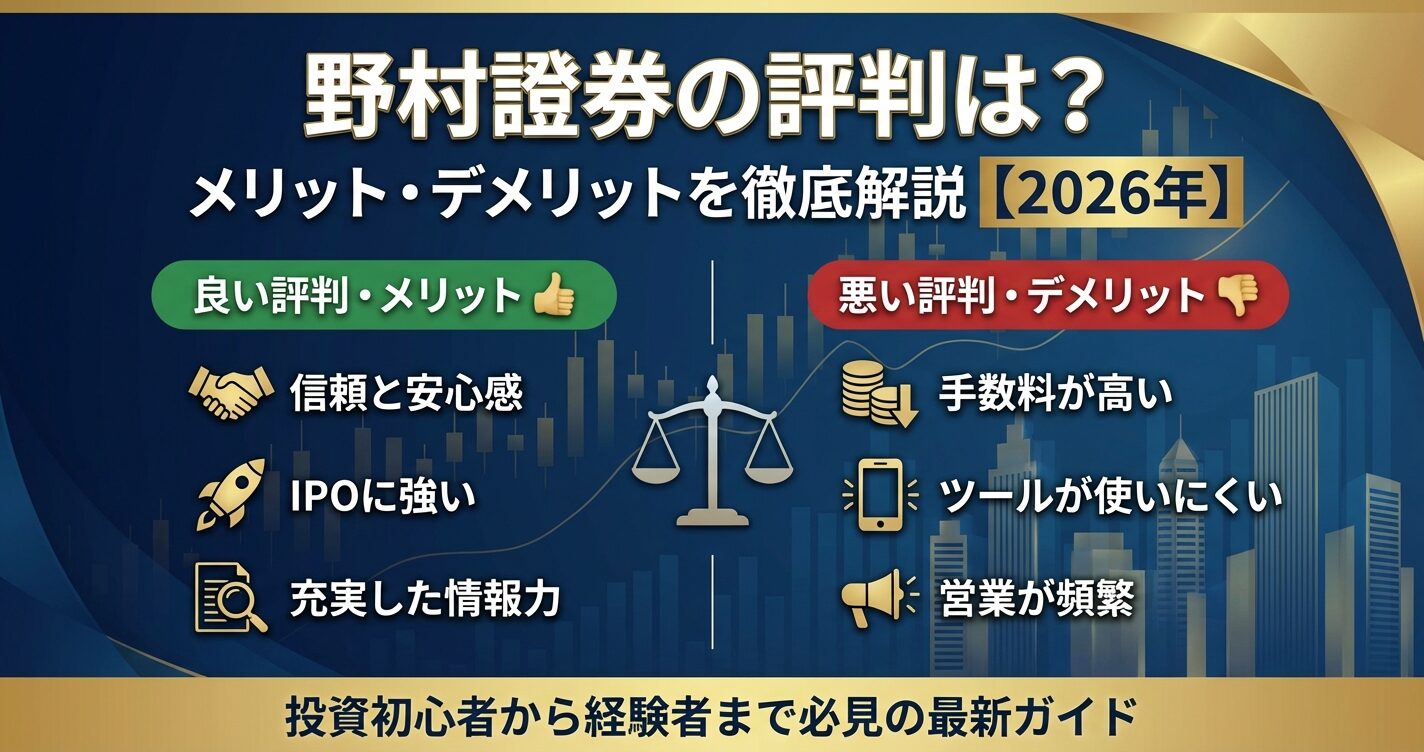
新NISAの普及に伴い、資産運用の門戸が大きく広がるなか、国内最大手の看板を掲げる野村證券で口座を開設すべきか悩む個人投資家が後を絶ちません。長年培われた圧倒的なブランド力や全国の店舗網による安心感を期待する声がある一方、ネット上では「手数料が高い」「ネット証券に比べて選択肢が狭い」といったシビアな評価も飛び交っています。
最大手ならではの強みがある反面、個人の資産形成において致命的となりかねない構造的な障壁が存在するのも事実です。ネット証券とのコスト差や取扱商品数の実態、さらには対面相談に潜む行動経済学的な落とし穴まで、現場のデータと利用者の声をもとに客観的な視点から徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:野村證券の新NISAは「つみたて投資枠」の取扱商品数が主要ネット証券の約10分の1程度にとどまり、低コストな超人気インデックスファンドの一部が選べない制約がある。
- 要点2:クレカ積立によるポイント還元競争においてネット証券に大きく後れを取っており、長期の複利運用で資産形成効率に無視できない差が生じる。
- 要点3:対面窓口での手厚いサポートは魅力に見えるものの、営業員の販売プレッシャーや投資信託の信託報酬差など、初心者ほど慎重に見極めるべきコストとリスクを内包している。
【2026年最新比較】野村證券の新NISAに潜む決定的な5つのデメリット
大手金融機関としての信頼性は抜群であるものの、個人が長期で資産を築くプラットフォームとして見た場合、野村證券の新NISA口座には看過できない明確なデメリットが存在します。特にオンライン完結型のプラットフォームと比較した際、以下の5つのポイントで大きな乖離が生じています。
第1に、「つみたて投資枠」における取扱投資信託の少なさです。業界最先端のネット証券が200本以上のラインナップを揃え、信託報酬が年0.05%台といった超低コスト投信を網羅しているのに対し、野村證券の取扱銘柄数は約20〜30本前後に絞り込まれています。金融庁の基準を満たした厳選銘柄のみを揃えている体裁ではあるものの、世界中の投資家から支持される「eMAXIS Slim全世界株式(オール・カントリー)」や「S&P500」などの最低コスト水準のファンドを自由に選び抜く自由度は狭まります。
第2に、クレジットカード積立に伴うポイント還元の格差です。ネット証券各社が毎月の積立額に対して0.5%〜最大3.0%前後のポイント付与を行い、実質的な初期リターンを底上げしている現在、野村證券におけるキャッシュレス積立の還元施策は見劣りせざるを得ません。毎月10万円を満額積み立てた場合、年間で数万ポイントの差が生まれ、20年〜30年の運用期間ではポイントの再投資効果を含めて数百万円規模の運用資産格差へと膨らみます。
第3に、成長投資枠における日本株・外国株の取引手数料と注文自由度です。野村證券でも新NISA口座内での国内株式売買手数料は無料化されていますが、電話や窓口を経由する「本・支店口座」を利用した場合、約定金額や注文形態によって追加コストや為替スプレッドの負担が重くのしかかります。さらに、米国株をはじめとする海外ETFの取扱銘柄数やリアルタイム取引の利便性においても、ネット証券に軍配が上がります。
第4に、投資信託の保有コスト(信託報酬)の傾向差が挙げられます。野村證券の窓口で提案される銘柄群は、自社系列である野村アセットマネジメントの運用商品が多く、インデックスファンドであっても信託報酬が年0.1%〜0.5%程度と、ネット証券専売の超低コストファンド(年0.05%〜0.09%)と比較して数倍の手数料設定になっているケースが散見されます。
第5に、WEBインターフェースおよびスマートフォンの取引アプリの操作性です。近年刷新が進んでいるものの、UI/UXの設計思想が「従来のPC・対面顧客向けシステム」の延長線上にあり、直感的なポートフォリオ分析や資産推移の可視化において、デジタルネイティブ向けに最適化された競合アプリに比べると硬さが否めません。

【徹底データ検証】野村證券 vs 主要ネット証券(SBI・楽天)比較表
金融庁や証券各社が公表している客観的データに基づき、野村證券(店舗・オンライン)と主要ネット証券2大巨頭のスペックを詳細に比較しました。
| 比較項目 | 野村證券(店舗/ネット) | SBI証券 | 楽天証券 |
|---|---|---|---|
| つみたて投資枠 取扱商品数 | 約20〜30本(厳選型) | 220本以上(業界最多水準) | 220本以上(業界最多水準) |
| 成長投資枠 取扱銘柄(日本株/米国株) | 国内株全般 / 米国株主要銘柄 | 国内株全般 / 米国株5,000銘柄超 | 国内株全般 / 米国株4,500銘柄超 |
| クレカ積立・ポイント還元率 | 限定的(提携施策等による) | 最大 3.0%(三井住友カード等) | 最大 1.0%(楽天カード決済) |
| 投信保有ポイント(保有残高還元) | 原則なし | あり(投信マイレージ等) | あり(投信残高ポイントプログラム) |
| 対面相談・コンサルティング | 全国店舗で対面相談可能 | なし(原則オンライン/提携IFA) | なし(原則オンライン/提携IFA) |
| 総合評価・コスト競争力 | 対面重視の富裕層向け | コスト・商品数ともに最高峰 | UIとポイント経済圏で最高水準 |
データを見れば明らかなように、コスト削減とリターンの最大化を重視する個人投資家にとって、主要ネット証券に対する野村證券のアドバンテージは「店舗窓口があること」以外に見出すのが極めて困難な状況となっています。
対面相談の光と影|初心者が窓口で陥りやすい「心理的バイアス」の罠
「自分は投資の初心者だから、専門のプロに直接窓口で相談して決めたい」と考える層は依然として多く存在します。しかし、金融行動心理学や証券ビジネスの収益構造の観点から分析すると、この「安心料」を求めた窓口相談こそが、長期的な資産形成を阻害する最大のトラップになり得ます。
大手対面証券の営業員には、企業としての販売目標やキャンペーン推進商品が存在します。新NISAのつみたて投資枠で買える超低コストインデックスファンドは、販売会社に入る信託報酬(代行手数料)が年間わずか0.02%〜0.04%程度しかありません。これは、100万円の預かり資産に対して年間200円〜400円の粗利にしかならない計算です。店舗の人件費や地代家賃を賄うためには、営業員が成長投資枠や課税口座を使って、より手数料率の高いアクティブファンドやテーマ型投信、個別株の回転売買を提案せざるを得ない構造的インセンティブが働きます。
ここで初心者が陥るのが、「権威バイアス」と「同調心理」です。立派なスーツを着た大手証券のエリート営業員から「今の市場環境ではこの新興国ファンドが有望です」「インデックスよりプロが厳選したこちらのアクティブ型が資産を増やせます」と理路整然と提案されると、知識の浅い顧客はそれを疑うことができず、信託報酬が年1.5%を超える高コスト商品を選んでしまう傾向にあります。
一度購入してしまうと、「担当者が親切にしてくれたから断れない」「せっかく勧めてもらったから」という「返報性の原理」や「サンクコスト効果」が働き、運用成績が低迷しても解約や銘柄入れ替えの決断が遅れ、損失を拡大させる結果を招くのです。
【実態検証】利用者の口コミ・評判から見えた「おすすめしない理由」の真実
SNSや大手質問掲示板、投資コミュニティにおいて、実際に野村證券で新NISA口座を開設した、あるいは他社へ乗り換えた投資家の生々しい証言を検証すると、共通する不満のパターンが浮き彫りになります。
現場から寄せられる最も痛烈な指摘は、「買いたい銘柄が取扱ラインナップにない」という商品選択の壁です。ネット上で高パフォーマンスと低コストで話題になっているオルカン(全世界株式)の特定シリーズを買おうとしたところ、野村證券の窓口やアプリでは取り扱いがなく、類似する手数料の高い自社系ファンドを案内されたという報告が相次いでいます。
また、窓口利用者の手記やインタビューからは、「NISAの積立相談に行っただけなのに、退職金や預金残高を聞き出され、最終的に別の高リスク商品や一時払い保険の営業を受けた」という声も目立ちます。担当者との人間関係が構築されるほど、資産運用の合理的な判断よりも人間関係の維持が優先されてしまうという対面特有のストレスを訴える投資家は少なくありません。
一方で、オンライン専用コース(旧ネット&コールや現在のWeb取引中心のサービス形態)を利用している層からも、「ネット専業のSBI証券や楽天証券と比較すると、画面の推移が煩雑で、夜間のシステムメンテナンスが多く使いづらい」といった、プラットフォームの機能性に対する不満が噴出しています。
一般に知られていない盲点とネットの誤解|野村證券でも得する人の条件
ここまでデメリットを中心に解説してきましたが、ネット上の「野村證券は絶対に使うな」という極端な言説には一部の誤解や偏見も含まれています。野村證券の強みが真に発揮される限定的な環境下においては、他社を圧倒するメリットを享受できる層が存在するのも事実です。
最大の強みは、IPO(新規公開株)の主幹事実績における圧倒的なシェアです。野村證券は日本国内の大型上場案件で主幹事を務める確率が極めて高く、新NISAの成長投資枠を活用して「初値高騰が期待されるIPO銘柄」を非課税で手に入れたい投資家にとっては、有力な配分先候補となります。
さらに、数千万円から数億円規模の運用資金を持つ富裕層であれば、提供される「野村グループのリサーチレポート(経済研究所の独自分析)」や、相続・事業承継を含めた総合的なタックスプランニングの恩恵を受けることができます。単なるインデックス投資の枠を超えた包括的なウェルスマネジメントを必要とする超富裕層にとっては、優秀なプライベートバンカーの知見をワンストップで得られるプラットフォームとして機能します。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
資産運用における成功の秘訣は、自らの投資目的と金融機関のビジネスモデルを正しく合致させる点にあります。以下の基準に照らし合わせて自身の適性を判断してください。
【野村證券の新NISAをおすすめしない人】
- 毎月1万円〜10万円の積立投資をメインに行う一般投資家・会社員(低コストなオルカンやS&P500を最安手数料で運用したい層)
- クレカ積立や投信保有によるポイント還元をフル活用したい人(ポイントによる利回り底上げ効果を重視する層)
- 対面営業による余計なセールスや心理的負担を避けたい人(合理的な自己判断で投資を完結させたい層)
【野村證券の新NISAを活用してもよい人】
- PCやスマホの操作が極めて苦手で、書類の書き方から窓口で手取り足取り教えてもらわないと手続きができない高齢者層
- 数千万円以上の金融資産を保有し、相続税対策や事業承継を含めた対面アドバイスを一括して受けたい富裕層
- 大型IPO銘柄の当選を狙い、成長投資枠で非課税メリットを狙いたい経験者層
【野村 證券 nisa デメリット】に関するよくある質問(FAQ)
Q1:野村證券の新NISA口座をすでに開設してしまった場合、他社へ変更することはできますか?
A1:はい、金融機関の変更手続きを行えば、SBI証券や楽天証券などのネット証券へNISA口座を移管することが可能です。毎年10月1日から翌年分の変更受付が開始され、年内にその年の非課税枠を一度も使用(買付)していなければ、その年の途中でも変更手続きができます。野村證券から「勘定廃止通知書」を取り寄せ、新しく利用したい証券会社へ提出することで完了します。
Q2:野村證券の「つみたて投資枠」で選べる銘柄は本当に悪質な商品ばかりなのですか?
A2:悪質な商品ではありません。金融庁の厳しい基準(長期・積立・分散に適した低コスト要件)をクリアした投資信託のみが採用されています。ただし、ネット証券で大人気の「最安水準ファンド(信託報酬0.05%台)」の選択肢が限られており、年0.1%〜0.2%程度のやや高めなファンドが主力となっている点が、コストにシビアな投資家から敬遠される理由です。
Q3:野村證券のオンラインコースを利用すれば、ネット証券と全く同じ条件で運用できますか?
A3:同じ条件にはなりません。オンライン専用サービスを利用すれば、国内株式の売買手数料などは低廉になりますが、投資信託のラインナップ数や、クレジットカード決済による高還元ポイントプログラム、投信保有ポイント制度などの面で、依然としてSBI証券や楽天証券などの専業ネット証券に明確なスペック差をつけられています。
まとめ:新NISAの口座開設で失敗しないための最終チェック
新NISAは、非課税保有期間が無期限化され、生涯にわたる資産形成の基盤となる画期的な制度です。運用期間が20年、30年と長期に及ぶからこそ、日々の信託報酬のわずかな差や、クレカ積立による還元ポイントの蓄積が、将来の受取金額に決定的な格差をもたらします。
「誰もが知っている業界最大手だから」という安心感だけで口座を選んでしまうと、限られた商品数や見えないコストに縛られ、制度の恩恵を最大限に享受できなくなるリスクがあります。自身が求めるサービスが「店舗での対話と総合コンサルティング」なのか、それとも「圧倒的な低コストと自由な商品選択」なのかを冷静に天秤にかけ、納得のいくプラットフォームを選択してください。 (出典: 野村 證券 nisa デメリット(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。