ふるさと納税の年収期間はいつ?昨年の年収と勘違いして損する理由と対策
ふるさと納税を活用してお得に返礼品を受け取ろうとする際、最も多くの人がつまずくのが「計算基準となる年収の対象期間」です。手元にある前年の源泉徴収票を基準に上限額を計算し、年末に慌てて寄付を申し込んだ結果、自己負担額が2,000円を大幅に超えて大損してしまったという相談が後を絶ちません。
実質2,000円の負担で全国の名産品を楽しめるお得な制度でありながら、仕組みの根本を誤解していると単なる「割高な買い物」になってしまいます。2026年の最新制度に基づき、年収期間の正確な定義や限度額の確定タイミング、12月締切に向けた実践的なスケジューリングを徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:ふるさと納税の対象となる年収期間は「寄付を行う年と同じ1月1日〜12月31日」であり、前年の年収ではない。
- 要点2:会社員の年収が確定するのは12月の給与・冬ボーナス支給時であり、事前の正確な上限額把握にはシミュレーションと安全枠の設定が必須。
- 要点3:12月31日の決済完了タイミングや翌年1月10日のワンストップ特例申請期限など、手続きの期限管理を怠ると控除が受けられないリスクがある。
【対象期間の真実】ふるさと納税の年収期間はいつからいつまで?去年の年収と勘違いする罠
ふるさと納税における最大の盲点は、寄付を行う年(1月1日〜12月31日)の年収によってその年の控除上限額が決定されるという点です。「去年の源泉徴収票」をそのまま見て寄付可能額を算出してしまう人が多い理由は、今年1年間の年収を証明する書類が手元にないためです。
税制上の基本ルールとして、所得税の還付や翌年の住民税の控除は、すべて「その年(1月〜12月)に発生した所得」を基礎として計算されます。つまり、2026年にふるさと納税を行う場合、基準となるのは2026年1月1日から12月31日までの総収入です。
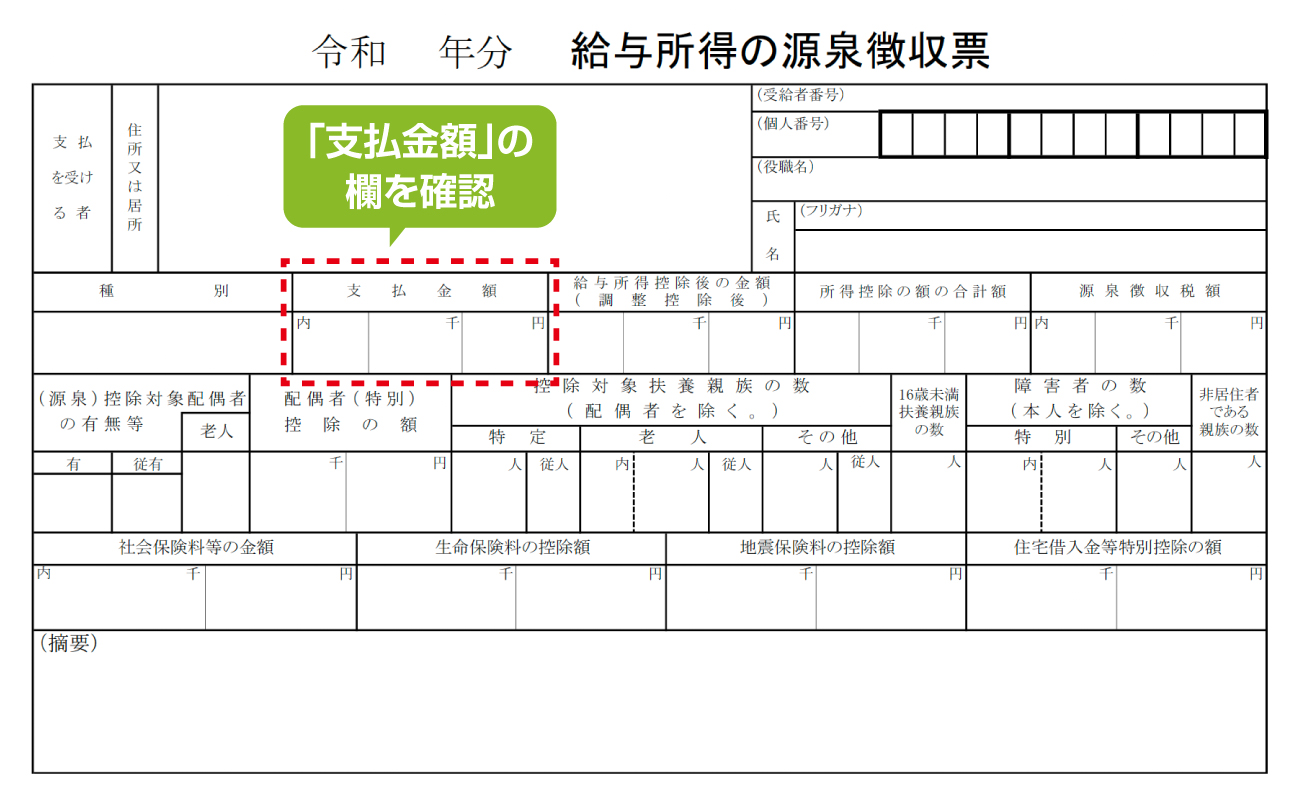
給与所得者の場合、手取り金額ではなく額面の「支払金額」がベースとなります。昨年の年収と今年の年収の違いを意識せずに「去年と同じくらいだろう」と高をくくっていると、業績悪化による賞与のカットや残業代の減少などで実際の年収が下がり、控除上限額をオーバーして全額自己負担になる危険性があります。

【早見表で比較】年収確定時期と控除スケジュールの決定的な違い
ふるさと納税を安全に使いこなすためには、寄付を行うタイミングから税金が実際に控除されるまでの年間スケジュールを時系列で把握しておく必要があります。多くの納税者が混乱しやすい各種手続きの期限や反映時期を一覧表に整理しました。
| 手続き・イベント項目 | 該当期間・確定時期 | 一般的な基準・手続き先 | 編集部の見解・注意点 |
|---|---|---|---|
| 年収の対象期間 | 寄付年の1月1日〜12月31日 | 1年間の総所得(額面年収) | 前年の年収ではない点に最大の注意が必要。 |
| 年収の確定時期 | 12月中旬〜下旬 | 会社から源泉徴収票が交付 | 冬の賞与額が確定するまで正確な上限は算出不能。 |
| 寄付の申込・決済期限 | 12月31日 23時59分まで | 各ふるさと納税ポータルサイト | カード決済完了日時が基準。システム混雑に警戒。 |
| ワンストップ特例申請期限 | 寄付翌年の1月10日(必着) | 寄付先自治体(郵送またはオンライン) | 年末寄付時は書類到着を待たず自力DL申請が安全。 |
| 確定申告の受付期限 | 寄付翌年の2月16日〜3月15日 | 所轄税務署(e-Tax対応) | ワンストップ申請に間に合わなかった場合の救済策。 |
| 住民税の控除期間 | 寄付翌年の6月〜翌々年5月 | 毎月の給与天引き住民税が減額 | 住民税決定通知書の「税額控除額」で反映を確認。 |
【現場の実態検証】ボーナス変動や転職・産休で上限枠が激変するリアル
SNSや税務相談の現場では、「想定していた上限額と実際の控除額が数万円も乖離していた」という悲鳴が毎年寄せられます。このギャップを引き起こす主原因が、ボーナス・賞与の反映時期とライフイベントに伴う所得変動です。
会社員の場合、年間給与所得の大きな割合を占める冬のボーナスが支給されるのは12月上旬から中旬です。夏冬の業績連動賞与が予想を下回った場合、年収総額は数十万円単位で目減りします。年収500万円を想定して上限枠いっぱいの寄付を行っていたところ、冬のボーナス減少で年収450万円にとどまった場合、控除上限額は約8,000円〜10,000円も低下し、その分が純粋な自己負担増となります。
さらに注意が必要なのが、年内の転職や産休・育休の取得です。年の途中で転職して給与水準が変わった場合や、無給期間・時短勤務が発生した場合は、前年の年収から大きく落ち込むケースが珍しくありません。産休手当(出産手当金)や育児休業給付金は非課税所得となるため、ふるさと納税の控除上限額を計算する年収には一切含まれません。
給与収入が途絶えている期間があるにもかかわらず「去年と同じ年収水準」と思い込んで寄付してしまうと、控除しきれない寄付金がそのまま持ち出しになるという痛手を被ることになります。

12月31日締切の盲点|決済タイミングと受領証明書の落とし穴を検証
年末の駆け込み寄付において、手続き上のルールを誤認して控除資格を失うトラブルが多発しています。特に「年内寄付」として認められる条件と、その後の書類手続きの期限設定には厳格な法的手続きが求められます。
ふるさと納税の対象年を決定づけるのは、寄付金の決済完了日時です。クレジットカード決済であれば「2026年12月31日 23時59分59秒」までにカード決済承認(オーソリ完了)が下りたものがその年の寄付分となります。しかし、アクセス集中によるサーバー遅延や決済エラー、銀行振込の着金遅れなどが発生すると、処理が1月1日にずれ込み、翌年の寄付として扱われてしまいます。
また、確定申告に必要な寄附金受領証明書の到着時期は、自治体によって大きく異なります。12月下旬に寄付した場合、受領証明書やワンストップ特例申請書が自宅に届くのは1月中旬以降になるケースが一般的です。翌年1月10日のワンストップ特例申請期限に間に合わせるためには、自治体からの郵送を待たず、ポータルサイトから申請書を自身でダウンロード・印刷して郵送するか、マイナンバーカードを用いたオンラインワンストップ申請を活用する必要があります。
【2026年最新】ふるさと納税の限度額シミュレーションと失敗しない計算手順
自己負担2,000円で確実に収めるためには、年間の所得推移を見越した段階的なアプローチが欠かせません。限度額計算における確実なステップは以下の通りです。
第1段階として、年初から秋口(1月〜10月)までは「前年年収の70〜80%程度」を目安に寄付枠を抑えておく戦略が極めて有効です。この段階で枠のすべてを使い切ってしまうと、後半の年収変動に対応できなくなります。
第2段階として、12月の給与明細および冬の賞与明細が出揃ったタイミングで、2026年最新のシミュレーションツールを用いて正確な年収見込み額を入力します。住宅ローン控除や医療費控除、iDeCo(個人型確定拠出年金)の掛金など、課税所得を引き下げる他の控除項目をすべて反映させた上で、最終的な残枠を算出します。
第3段階として、算出した上限額のギリギリを狙うのではなく、数千円程度の安全マージン(バッファ)を残して寄付を完了させるのがプロのリスク管理です。計算上の誤差や端数処理によるオーバーを防ぎ、最も安全に恩恵を最大化できます。
【プロの結論】ふるさと納税で得する人・上限オーバーで損する人の判断基準
ふるさと納税は万人に均一なメリットをもたらす制度ではなく、個人の雇用形態や収入の安定度によってリスクの度合いが異なります。自身の状況を客観的に評価し、適切なスタンスを取ることが大切です。
ふるさと納税で手堅くメリットを享受できる人
- 固定給中心で年収のブレが極めて少ない正社員・公務員(年間収入の見通しが立ちやすく、上限管理が容易)
- 他の税額控除(住宅ローン控除初年度など)の適用予定がない人(控除枠の競合が発生しにくいため計算がシンプル)
- オンラインワンストップ申請やe-Taxの操作をスムーズに行える人(年末年始のタイトなスケジュールでも確実に手続きを完結できる)
上限オーバーや手続き遅延で損をしやすい人
- 歩合給の比率が高い営業職や、冬の業績賞与の変動幅が大きい人(年末まで年収が確定しないため、早期の満額寄付は高リスク)
- 年内に転職・退職・独立・産休入りなどを経験した人(課税所得が想定以上に低くなり、上限枠が大幅に縮小する可能性大)
- 期限管理が苦手で書類提出を後回しにしがちな人(1月10日のワンストップ締切を過ぎて確定申告も怠ると、控除が一切適用されず全額自己負担となる)
【ふるさと納税の年収期間】に関するよくある質問(FAQ)
Q1:12月に転職した場合、ふるさと納税の限度額計算はどうなりますか?
A1:前の職場と新しい職場の給与を合算した「2026年1月〜12月の総収入」で計算します。転職先で前職分の源泉徴収票を提出して年末調整を行う場合は、年末に発行される合算後の源泉徴収票の支払金額が基準となります。合算処理が間に合わない場合は、確定申告によって両方の収入を合算して寄付金控除を適用させる必要があります。
Q2:ワンストップ特例申請の期限(1月10日)に遅れたらどうすればいいですか?
A2:寄付翌年の2月16日〜3月15日の期間内に「確定申告」を行えば問題なく控除を受けられます。ワンストップ特例は確定申告を行わない給与所得者向けの簡便な手続きに過ぎないため、期限を過ぎてしまっても確定申告を行えば所得税の還付および住民税の控除が正常に実行されます。
Q3:12月31日の寄付でワンストップ特例申請書が1月10日までに届かない場合は?
A3:寄付先自治体からの書類到着を待たずに、ポータルサイトや自治体の公式ホームページから「寄附金税額控除に係る申告特例申請書」をPDF等でダウンロードして印刷し、マイナンバー関連書類のコピーを同封して1月10日必着で郵送してください。自治体によっては「ふるまど」や「自治体マイページ」などのオンライン申請に対応しており、スマートフォンとマイナンバーカードがあれば郵送不要で即日申請が完了します。
まとめ:今後の動向と失敗しないための判断基準
ふるさと納税における「年収期間」の正確な理解は、制度の恩恵を最大化するための絶対条件です。基準となるのは常に「寄付を行う年と同じ1月1日〜12月31日の年収」であり、手元の古い源泉徴収票の数値を盲信することは大きな金銭的リスクを伴います。
年間の収入動向を注視しながら、秋までは枠の7〜8割にとどめ、冬の賞与が確定した12月に残りの枠を調整するという二段構えのアプローチを徹底してください。スケジュールと数値の管理を冷静に行うことこそが、失敗を防ぐ確実な道筋です。 (出典: ふるさと 納税 年収 期間(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。