源泉徴収票を発行してくれない時の対処法|違法性と税務署への届出手順
退職した元勤務先やアルバイト先から「源泉徴収票がいつまで経っても送られてこない」「請求したのに発行を拒否された」というトラブルは、転職活動や確定申告を控えた時期に頻発する深刻な問題です。次の職場への提出期限が迫っている場合や、確定申告を行わなければならない状況で書類が手元にないと、焦りや不安が募るのも無理はありません。
源泉徴収票の交付は事業主の法的な義務であり、会社側の都合で発行を拒むことは明確な法律違反に該当します。事業主が交付を渋る背景や法的な根拠、会社への適切な催促手順から、最終手段として税務署を動かして強制的に交付させる公的手続きまで、労働者が知っておくべき実践的な解決策を整理して解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:源泉徴収票の交付は所得税法第226条で定められた会社の義務であり、退職後1か月以内の交付を怠ると罰則の対象となる。
- 要点2:会社が催促に応じない場合は、管轄の税務署へ「源泉徴収票不交付の届出書」を提出することで行政指導による強制発行が可能。
- 要点3:転職先に間に合わない際や確定申告期限が迫る場合は、給与明細による代用申請や事後提出の手続きで不利益を回避できる。
【法律上の義務】源泉徴収票を出さないのは明確な違法!罰則と会社の交付期限
給与の支払いを受ける労働者にとって、源泉徴収票は自らの所得と納税額を証明する極めて重要な法定書類です。労働基準法ではなく税法上の規定に基づき、すべての事業主に対して厳格な作成・交付ルールが課されています。
根拠となるのは所得税法第226条交付義務です。同条文では、給与を支払う者はすべての従業員に対して源泉徴収票を作成し、交付しなければならないと定めています。正社員だけでなく、契約社員、パート、短期アルバイト、日雇い労働者に至るまで、給与の支払いが発生したすべての労働者が対象です。
退職時の交付スケジュールに関して、「退職後源泉徴収票いつ届くのか」という疑問を抱く方は少なくありません。法律上の明確な基準として、退職日以後1か月以内の交付が義務付けられています。例えば3月31日付で退職した場合、会社は遅くとも4月30日までに元従業員の手元へ源泉徴収票を届けなければなりません。
この義務を故意に怠ったり発行を拒否した場合の源泉徴収票会社出してくれない罰則は非常に重く設定されています。所得税法第242条に基づき、正当な理由なく交付を行わなかった事業主には「1年以下の懲役または50万円以下の罰金」が科される可能性があります。「源泉徴収票発行拒否違法」という事実は、感情論ではなく厳然たる刑事罰付きの法令違反です。
なぜ拒否される?バイトや退職先が発行を渋る「4つの裏事情」とネットの誤解
法的義務と重い罰則が存在するにもかかわらず、なぜ交付を拒否したり放置したりする事業所が存在するのでしょうか。現場の労務トラブル取材や税務相談の実態から見えてくる主な理由は、以下の4パターンに集約されます。
第1に、バイト源泉徴収票もらえない理由として最も多いのが「事務担当者の知識不足や業務怠慢」です。小規模な飲食店や個人商店などでは、「年の途中で辞めたバイトには年末調整の時期まで出さなくていい」「給与額が年間103万円以下なら発行不要」といった誤った解釈が現場に定着しているケースが散見されます。
第2に、「退職時の感情的な対立や嫌がらせ」です。突然の退職やトラブルによる離職に対し、経営者や担当者が意趣返しとして書類送付を意図的に遅らせるパターンです。もちろん動機がいかなるものであっても不交付は違法ですが、心理的障壁から嫌がらせに及ぶ事業主は後を絶ちません。
第3に、「社会保険や税金の不正処理・ごまかし」が背景にあるケースです。従業員から源泉徴収として税金を天引きしておきながら税務署へ納付していなかったり、裏帳簿を作成して売上・人件費を過少申告している悪質企業の場合、公的な書類を発行することで不正の発覚を恐れて隠蔽を図ろうとします。
第4に、一度発行した後の「源泉徴収票再発行拒否対処法」をめぐるトラブルです。紛失した元従業員が再発行を求めた際、「再発行の義務はない」「発行手数料を支払え」と突っぱねる会社が存在します。しかし、所得税法上、再発行請求に対しても会社は速やかに応じる義務を負っています。
| 会社側の主張・言い分 | 法的な真実・客観的データ | 一般的な基準・相場 | 編集部の見解・対応方針 |
|---|---|---|---|
| 「短期バイトやパートには発行義務がない」 | 所得税法第226条により雇用形態に関わらず1円以上の支払いで交付義務あり | 1日のみの勤務であっても全額記載して交付するのが法令遵守基準 | 明確な誤認。雇用形態を問わず即座に交付を請求すべき事案。 |
| 「年末調整の時期(12月)まで発行できない」 | 中途退職者は退職日以後1か月以内の交付が法定期限 | 最終給与計算の確定後、数日〜最長1か月以内に郵送または電磁的交付 | 事務処理の遅延を理由にした不当な先延ばし。条文を添えて催促が有効。 |
| 「紛失した自己責任だから再発行は拒否する」 | 従業員・元従業員からの請求に対し事業主は再交付する義務を負う | 再発行手数料を請求せず速やかに再作成して送付するのが通例 | 社内規定で拒絶することは違法。再交付の正当性を冷静に伝える。 |
| 「会社が倒産・破産したため発行できない」 | 破産管財人が作成業務を承継、不在時は税務署手続きで代替可能 | 管財人弁護士への申請、または税務署への直接届出により解決 | 諦める必要なし。公的窓口経由で確定申告手続きを進めるのが鉄則。 |
【即効性抜群】税務署を動かす「源泉徴収票不交付の届出書」提出手順
電話やメールで催促しても会社側が誠実に対応しない場合、個人でこれ以上交渉を続けるのは時間と労力の無駄になりかねません。最も強力かつ即効性のある公的解決策が、国税庁の制度である源泉徴収票不交付の届出書の提出です。
この書類は、給与の支払いを受けた者が「会社から源泉徴収票の交付を受けられない」という事実を国税庁へ正式に通報するための申告書です。届出書が提出されると、管轄の税務署から該当の事業者に対して「税務署名義の行政指導(是正指導・督促)」が直接下されます。
税務署からの連絡は、企業側にとって税務調査への発展を示唆する非常に強い心理的プレッシャーとなります。これまで個人の催促を無視していた企業であっても、税務署からの指導状や電話が入った途端、数日以内に慌てて源泉徴収票を作成・送付してくる事例が全体の8割以上を占めます。
提出の手順と必要書類は以下の通りです。
- 提出先:自身の住所地を管轄する税務署(※会社の所在地ではなく、本人の納税地を管轄する税務署源泉徴収票相談窓口へ提出)。
- 必要書類:
- 源泉徴収票不交付の届出書(国税庁公式ホームページからダウンロード可能)
- 給与振込口座の通帳コピーまたは毎月の給与明細書のコピー(給与が支払われていた事実の証明)
- 本人確認書類(マイナンバーカード、運転免許証など)
- 提出方法:税務署窓口への直接持参、郵送、またはe-Taxによるオンライン提出。
なお、混同されやすい注意点として労働基準監督署源泉徴収票対応の限界が挙げられます。労働基準監督署は「労働基準法」を取り締まる機関であり、所得税法に規定される源泉徴収票の不交付に関しては指導権限を持ちません。労基署へ相談に行っても「管轄外のため税務署へ行ってください」と案内されるため、最初から税務署へ持ち込むことが早期解決の鉄則です。
また、事業主が夜逃げしたり音信不通になった場合の会社倒産源泉徴収票入手方法としても、この不交付届出書が機能します。会社から書類を回収できない場合でも、税務署に不交付届出書を提出して受理されれば、手持ちの給与明細をベースにして確定申告を受理してもらうことが可能です。

【緊急対応】転職先への提出が間に合わない・確定申告が迫った場合の回避策
会社への催促や税務署への届出を行っていても、次の職場の年末調整期限や、3月15日の確定申告締め切りに物理的に間に合わない局面が考えられます。その際の実務的な回避ルートを把握しておけば、パニックに陥る心配はありません。
まず、転職先源泉徴収票間に合わない場合の対応です。転職先の人事・労務担当者に対し、事情を正直に説明して前職からの書類到着が遅れている旨を伝えます。「前職へ請求中ですが発行が遅延しており、〇月〇日までには到着予定です」と具体的に共有すれば、多くの企業では年末調整の書類確定直前まで提出を猶予してくれます。
万が一、転職先の年末調整処理期日(通常11月下旬〜12月中旬)にどうしても間に合わなかった場合は、「今回の転職先では前職分を含めずに年末調整を行ってもらい、年明け2月〜3月に自身で確定申告を行う」という合法的な代替手段があります。転職先での年末調整自体をキャンセルする必要はなく、転職先の源泉徴収票と前職の源泉徴収票を合算して個人で申告すれば、税制上のペナルティを受けることは一切ありません。
次に、確定申告の時期に書類がない場合の源泉徴収票ない確定申告やり方です。本来は源泉徴収票の原本や数値を基に申告書を作成しますが、未交付の場合は給与明細代用確定申告が認められています。
毎月受け取っていた給与明細書の「総支給額」「社会保険料控除額」「源泉徴収税額」を1年分(1月〜12月支給分)すべて集計し、その合算値を確定申告書の各項目に転記します。確定申告書を税務署へ提出する際、前述した「源泉徴収票不交付の届出書」をセットで添付することで、税務署側は正式な申告として受理します。
【コピペで使える】角を立てずに請求する「催促メール・連絡用テンプレート」
会社に対して感情的な言葉で抗議すると、相手が頑なになって手続きがさらに遅延するリスクがあります。まずはビジネスマナーに則った文面で、法的な期日と次の提出先が存在することを淡々と伝えるのがベストです。
状況に合わせてカスタマイズできる催促文面テンプレートを用意しました。
パターン1:退職後に源泉徴収票が届かない場合の初回催促メール
件名:【依頼】源泉徴収票の発行・送付のお願い(〇〇年〇月退職:氏名)
〇〇株式会社 総務部(人事部)ご担当者様
お疲れ様です。〇年〇月〇日付で退職いたしました【氏名】です。
在職中は大変お世話になり、心より感謝申し上げます。
退職時に伴う源泉徴収票の送付について確認させていただきたくご連絡いたしました。
転職先での手続き(または確定申告の準備)に伴い、源泉徴収票が必要となっております。
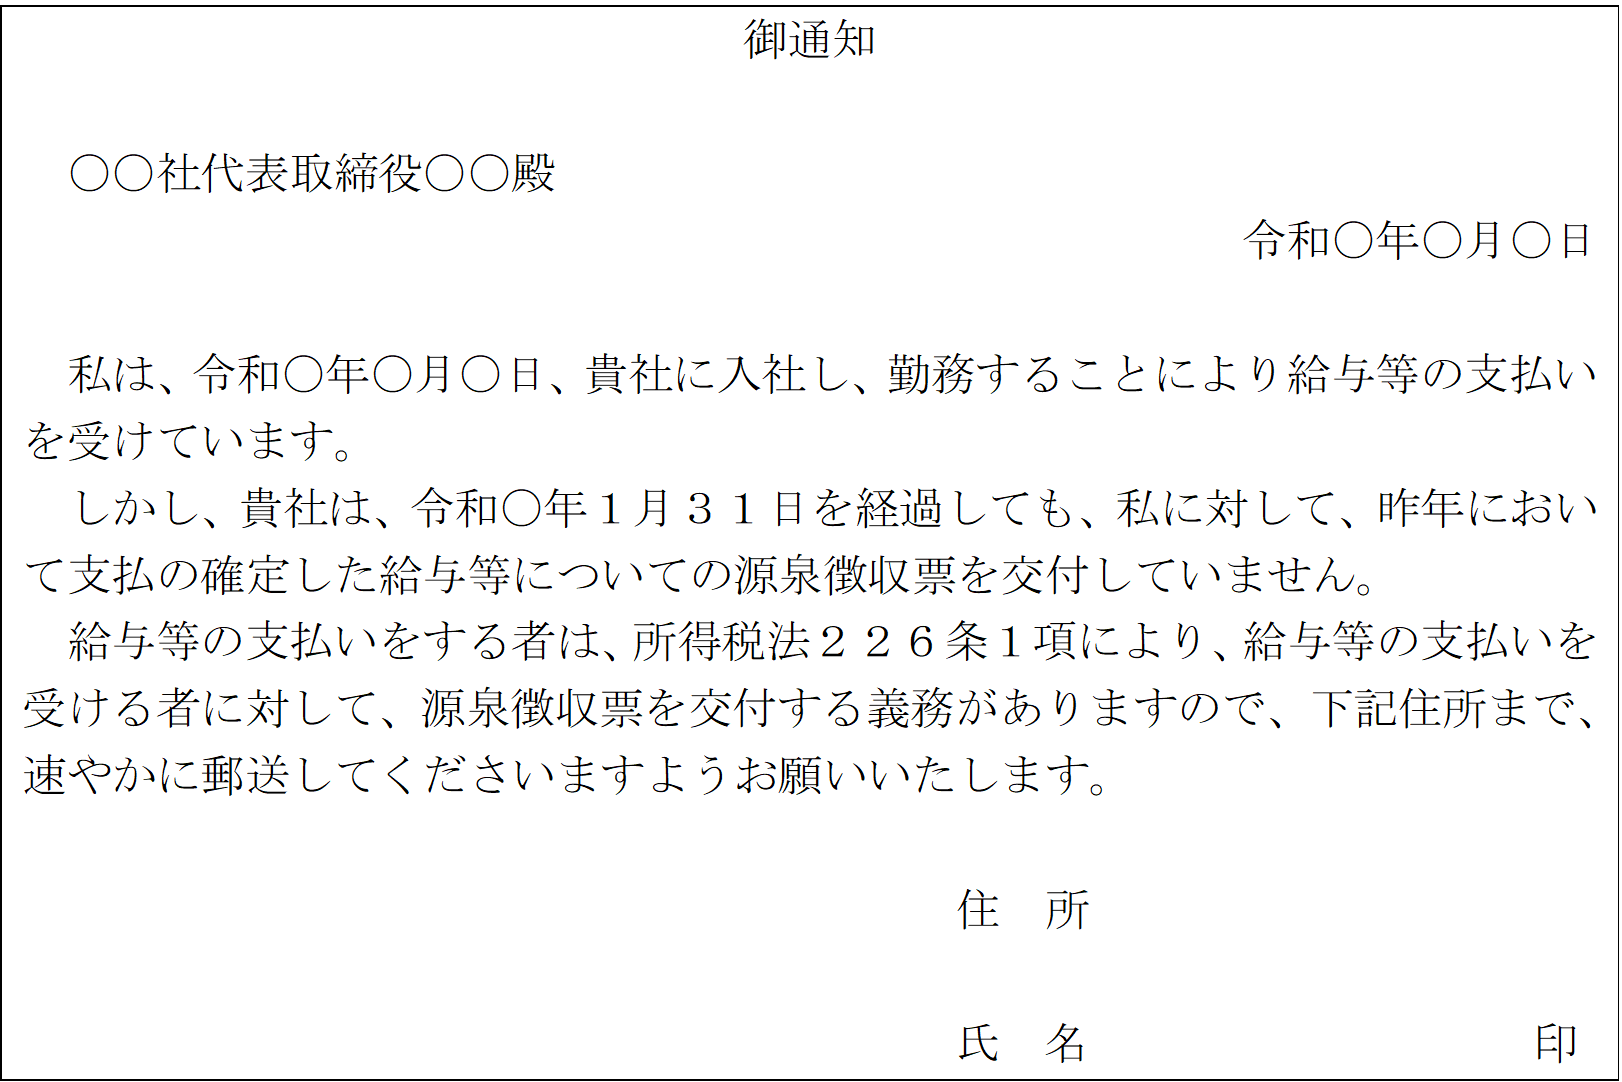
お忙しいところ恐縮ですが、所得税法第226条に基づき、速やかに下記送付先までご郵送いただけますでしょうか。
〇月〇日(〇)までに発送いただけますと大変助かります。
【送付先住所】
〒000-0000
東京都〇〇区〇〇 1-2-3 〇〇マンション101
氏名:〇〇 〇〇
電話番号:090-0000-0000
ご多忙の折お手数をおかけいたしますが、何卒よろしくお願い申し上げます。
パターン2:催促を無視された・発行を渋られた場合の最終通告文面
件名:【重要・再確認】源泉徴収票の交付について(〇〇年〇月退職:氏名)
〇〇株式会社 代表取締役 〇〇様(またはご担当者様)
〇年〇月〇日付で退職いたしました【氏名】です。
〇月〇日付でお送りした「源泉徴収票の発行依頼」につきまして、現時点で書類の到着およびご連絡をいただいておりません。
退職後1か月以内の源泉徴収票の交付は所得税法第226条に定められた事業主の義務であり、提出先への期日が迫っており非常に困惑しております。
大変不本意ではございますが、【〇月〇日(木)】までに源泉徴収票をご送付いただけない場合、管轄税務署へ「源泉徴収票不交付の届出書」を提出し、公的機関を通じた是正手続きへ移行せざるを得ません。
双方にとって無用な手続きを避けるためにも、期日までの速やかな発行・発送手続きを何卒よろしくお願い申し上げます。

【プロの結論】労使関係のパワーハラスメント構造と労働者が持つべき防衛リテラシー
源泉徴収票の不交付や発行拒絶という問題の本質は、単なる事務処理の遅れにとどまりません。雇用側と労働者の間に生じる「非対称な力関係(権力格差)」を背景とした、構造的なパワーハラスメントの一種として捉える必要があります。
心理学および組織社会学の観点から見ると、退職や契約終了によって支配関係から離脱しようとする労働者に対し、会社側が「書類の発行」という独占的な権限を盾にして心理的優位を保とうとする無意識の防衛行動が働くケースが多々あります。「辞めた人間に時間を割きたくない」「こちらの要求に従わなければ不利益を被らせる」という無言の圧力は、労働者の自立を阻害する不当な干渉です。
これに対抗するために労働者が持つべきものは、感情的な怒りではなく「心理的バウンダリー(境界線)」を意識した法的手続きの執行です。会社と元従業員の関係は退職によって完全に終了しており、書類の受領は法で保障された正当な権利行使に過ぎません。
相手の嫌がらせや不誠実な対応に振り回され、自分を責めたり泣き寝入りする必要は一切ありません。個人の力で解決しようと固執せず、法制度として用意されている「税務署への届出」という第三者の強制力を冷静に活用することこそが、理不尽な組織支配から自身を守る最大の防衛リテラシーです。
【源泉 徴収 票 発行 し て くれ ない】に関するよくある質問(FAQ)
Q1:給料から所得税が引かれていなかった(源泉徴収税額が0円)場合でも、源泉徴収票は発行されますか?
A1:はい、必ず発行されます。給与収入が年間103万円以下などの理由で所得税が引かれていない場合であっても、会社側には支払った給与総額を記載した源泉徴収票を交付する義務があります。「税金を引いていないから発行できない」という会社の主張は法律上誤りです。
Q2:会社と音信不通になったり倒産してしまった場合、どうやって源泉徴収票を入手すればいいですか?
A2:破産手続き中の場合は破産管財人(弁護士)へ請求します。すでに会社が消滅していたり連絡が途絶えている場合は、手元の給与明細を揃えて管轄の税務署へ「源泉徴収票不交付の届出書」を提出してください。税務署側で事実確認が行われ、給与明細をもとにした確定申告が可能になります。
Q3:労働基準監督署に相談しても「対応できない」と断られたのはなぜですか?
A3:源泉徴収票の交付義務を定めているのは「所得税法」であり、労働基準法ではないためです。労働基準監督署は所得税法違反に対する取り締まり権限を持ちません。源泉徴収票に関する公的な相談および是正指導の申し立て先は、常に「税務署」となります。
Q4:過去に紛失した源泉徴収票の再発行を拒否されました。どう対処すればいいですか?
A4:事業主には従業員からの再交付請求に応じる義務があります。所得税法の規定を根拠に再度正式に再交付を求めてください。それでも拒絶される場合は、「再発行拒否により税務申告に支障が出るため税務署へ不交付届出を提出する」旨を会社へ通告するか、税務署へ直接ご相談ください。
まとめ:泣き寝入りは不要!正しい法的手順で確実に手に入れよう
退職先やアルバイト先が源泉徴収票を発行してくれない事態に直面しても、焦ったり諦めたりする必要はありません。所得税法第226条により、会社には給与を支払ったすべての労働者に対して源泉徴収票を交付する厳格な義務が課されており、正当な理由のない拒否は刑事罰を伴う違法行為です。
まずはビジネスマナーを保ちつつ期限を切った催促メールを送り、それでも解決しない場合は躊躇なく納税地を管轄する税務署へ「源泉徴収票不交付の届出書」を提出してください。行政の公的な指導力を利用することで、迅速かつ確実に書類を入手できます。
転職先への提出遅延や確定申告への影響を最小限に抑えるためにも、給与明細の保管や期限前の相談を徹底し、正当な権利を毅然とした態度で行使してトラブルを切り抜けましょう。 (出典: 源泉 徴収 票 発行 し て くれ ない(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。