年末調整の超過税額とは?給与明細のマイナス表示や還付の真相を徹底解説
年末や年明けの給与明細を受け取った際、支給・控除欄に突如として現れる「超過税額」という見慣れない項目に戸惑う会社員は少なくありません。「これは追加で引かれる税金なのか、それとも手元に戻ってくるお金なのか」「マイナス表記がついているが、損をしているのではないか」といった疑問や不安の声は、毎年多くの給与所得者から寄せられます。
国税庁が定める源泉徴収制度において、この「超過税額」は正しく理解すれば決して恐れるものではなく、むしろ手取り額を左右する極めて重要な数値です。本稿では、給与明細の不可解な表記の裏にある計算構造から、不足税額との決定的な違い、2026年現在の税務実務に即した具体的な振込時期や確認手順まで、専門記者の視点で徹底的に解明します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「超過税額」とは1年間に源泉徴収された所得税が本来納めるべき年税額を上回った差額であり、実質的に労働者へ戻る「還付金」そのものを指す。
- 要点2:給与明細の「控除欄」にマイナス(あるいは三角マーク)で記載される理由は、毎月の控除合計から差し引く(=手取りを増やす)会計上の処理ルールによるもの。
- 要点3:還付のタイミングは一般的に12月または翌年1月の給与支給日であり、各種控除申告の漏れや扶養親族の変動によって不足税額(追加徴収)が生じるケースもある。
【徹底解説】年末調整の超過税額とは?還付金との関係と発生する根本的な理由
年末調整超過税額とは、毎月の給与や賞与から天引き(源泉徴収)されていた所得税の合計額が、各種控除を適用して最終確定した年間の所得税額(年税額)よりも「多く払いすぎていた分」を指す税務用語です。つまり、年末調整超過税額と還付金の真相は同一であり、言葉の定義として「会社側が税務署に納めるべき税金を労働者から預かりすぎていた額=超過税額」となり、それが従業員に返還されるお金を「還付金」と呼びます。
給与所得者の所得税は、毎月の給与計算時に「源泉徴収税額表」に基づいて概算で天引きされています。この月々の天引き額は、生命保険料控除、地震保険料控除、住宅ローン控除、配偶者控除、扶養控除といった個人的な事情による各種控除が一切考慮されていない、あくまで「仮の税額」です。そのため、1年間の給与総額が確定する12月に各種控除申告書を反映させて正しい年税額を再計算すると、大半のケースで「前払いしていた税額」が「本来支払うべき年税額」を上回ります。この生じた差額こそが超過税額の正体です。
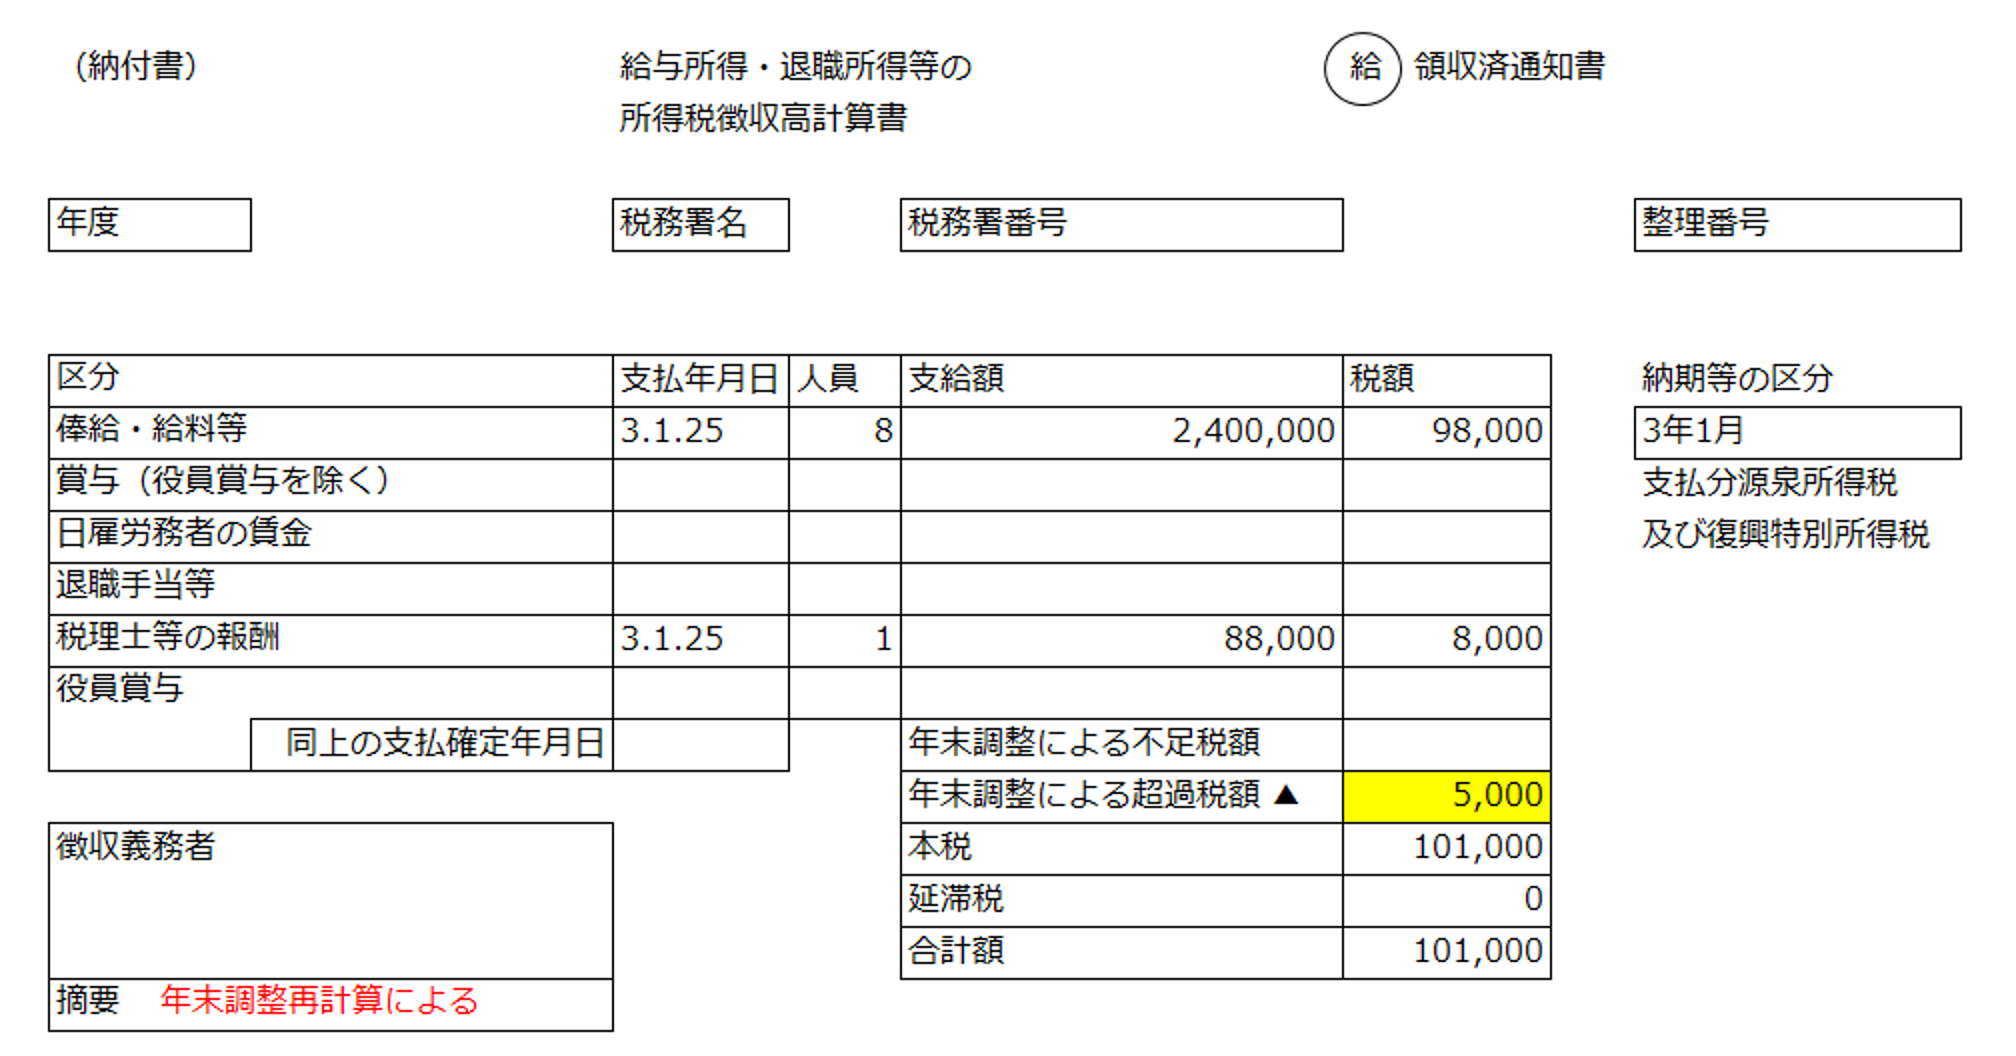
給与明細の「超過税額」とマイナス表示の真相|引かれるのか戻るのか?
給与明細を開いた瞬間、多くの読者が最も混乱するのが給与明細の超過税額マイナス表示理由です。「控除欄に『-15,000円』や『▲15,000円』と書かれており、給料からさらに引かれたのかと思った」という相談が給与計算の現場では後を絶ちません。
この表記の理由は、企業の給与計算システムのレイアウト構造にあります。給与明細は基本的に「支給の部」と「控除の部」で構成されており、社会保険料や所得税、住民税などはすべて「控除(給与から差し引く)」の項目に集約されています。年末調整の還付金を処理する際、多くの給与ソフトは「控除欄」に超過税額を計上します。控除すべき項目をマイナスにする、つまり「控除のマイナス=支給(加算)」として計算することで、結果的に総支給額から引かれる全体の控除額が減り、差引支給額(手取り額)が増加する仕組みになっています。
給与明細年末調整欄の見方と内訳を正しく読み解くためには、以下のポイントをチェックしてください。
- 控除欄にマイナス(-や▲)表記がある場合:その金額分だけ当月の天引き総額が減少し、手取り額に上乗せされて還付されています。
- 支給欄に「年末調整還付金」として記載がある場合:控除欄ではなく支給項目に直接プラス計上され、総支給額を押し上げる形で支払われます。
- 所得税欄が極端に少ない、またはマイナスの場合:当月分の源泉所得税と超過税額が相殺され、引ききれなかった分が還付されています。
年末調整の超過税額と不足税額の決定的な違い|追加徴収される経緯と背景
年末調整は必ずしもお金が戻ってくる手続きばかりではありません。場合によっては「不足税額」が発生し、給料から追加で税金が引かれる事態に直面することもあります。年末調整不足税額との決定的な違いは、事前の概算天引き額が確定した年税額に対して「多かったか」「足りなかったか」という点に尽きます。
年末調整で追加徴収される経緯と理由としては、主に以下のような状況が挙げられます。
- 扶養親族の減少:子どもが就職して扶養から外れた、配偶者の年収が上限を超えたなどの理由で扶養控除や配偶者控除が適用外になった場合。
- 賞与や給与の急激な変動:年の途中で急激に昇給した、あるいは賞与の支給割合が高く、毎月の概算税額の合計が実際の累進課税率に追いつかなかった場合。
- 配偶者特別控除の縮小:配偶者の所得が事前見込みより大幅に増加し、控除額が減額された場合。
また、年末調整の還付金が戻らない理由として、「年の初めから正しい扶養親族数が完璧に反映されており、各種保険料控除を一切申請していないため、差額が数円単位しか生じない」というケースも存在します。還付金がないこと自体は損をしたわけではなく、単に「前払いの税額と確定税額が一致していた」に過ぎません。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 超過税額(還付金) | 源泉徴収税額 > 正式な年税額 (差額が従業員へ返還される) | 数千円〜数万円程度 (住宅ローン控除初年度等は十数万円以上も) | 生命保険料控除や扶養控除を申請した大半の会社員に適用される正常な状態。 |
| 不足税額(追加徴収) | 源泉徴収税額 < 正式な年税額 (差額が給与から追加天引きされる) | 数千円〜数万円程度 (扶養異動や大幅昇給時に発生) | ペナルティではなく、本来払うべき正規の税額を正しく清算するための処理。 |
| 精算なし(差額ゼロ) | 源泉徴収税額 = 正式な年税額 (追加徴収も還付も発生しない) | 0円 (控除申告がなく変動がない単身者など) | 損得は発生しておらず、毎月の概算税額が正確に推移した結果といえる。 |
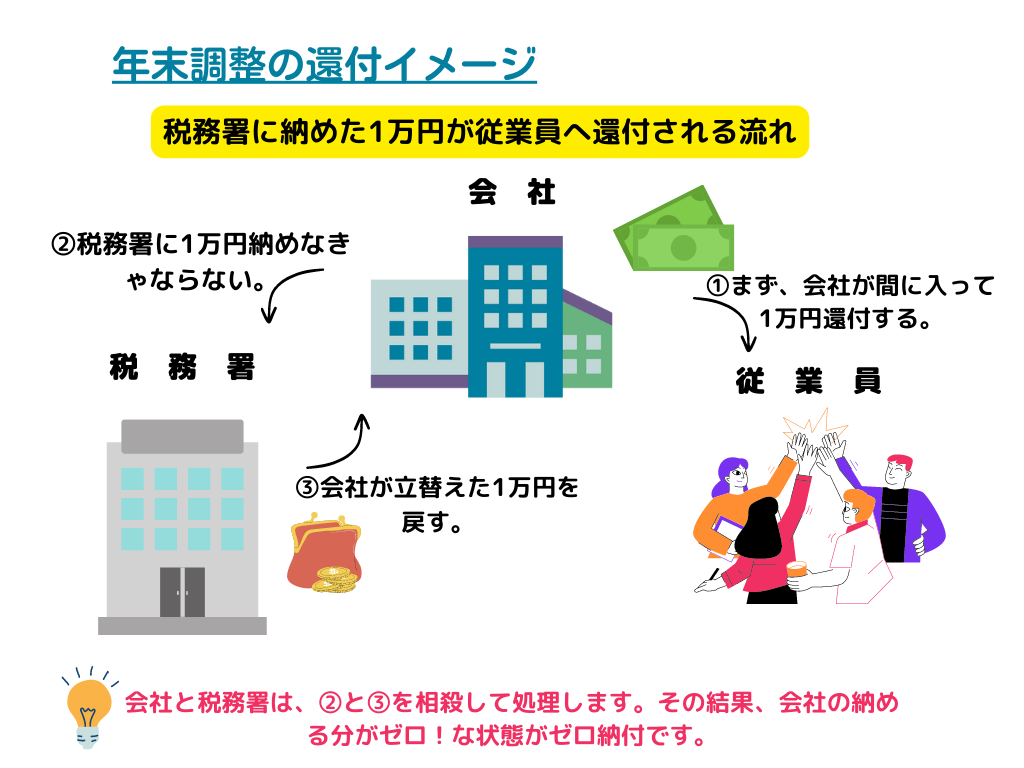
源泉徴収簿の計算方法と源泉徴収票での確認手順
社内の労務・経理担当者がどのような数式で超過税額を導き出しているのか、その裏側にある源泉徴収簿の超過税額計算方法を押さえておくと、金額の妥当性を自分自身で検証できるようになります。
国税庁の「給与所得・退職所得に対する源泉徴収簿」における計算フローは次の通りです。
- 給与総額の集計:1月1日から12月31日までに支払いが確定した給与・賞与の総支給額(非課税通勤費等を除く)を合算。
- 給与所得控除後の給与額を算出:収入金額に応じた法定の給与所得控除を差し引く。
- 各種所得控除の合計を差し引く:社会保険料控除、小規模企業共済等掛金控除(iDeCo等)、生命保険料控除、地震保険料控除、配偶者控除、扶養控除、基礎控除などを合算し、課税給与所得金額を算出(千円未満切り捨て)。
- 年税額の算出と税額控除の適用:所得税の税率を乗じて算出した税額から、住宅借入金等特別控除(住宅ローン控除)などの税額控除をマイナス。これに復興特別所得税(102.1%)を乗じて最終的な「確定年税額」を算出(百円未満切り捨て)。
- 超過税額または不足税額の確定:「1年間に源泉徴収した税額の合計」から「確定年税額」をマイナス。プラスであれば超過税額、マイナスであれば不足税額となる。
この結果を手元で検証する際は、源泉徴収票における還付税額の確認方法を知っておく必要があります。源泉徴収票そのものには「還付金額」という直接的な項目名はありません。しかし、「源泉徴収税額」欄に記載された金額が、最終的に確定した年税額です。給与明細に記載された1年間の所得税天引き累計額から、源泉徴収票の「源泉徴収税額」を差し引くことで、超過税額(還付された金額)と完全に一致することを確認できます。
【2026年最新】年末調整超過税額の振込時期と還付手続きの実務
年末調整超過税額の振込時期詳細まとめとして、実務上最も多いタイミングは「12月の給与支給日」です。ただし、企業の締め日や給与計算スケジュールによって支給時期は以下のように分かれます。
- 12月当月払い企業(当月末日支給など):12月分の給与明細上で超過税額が精算され、12月の給与と一緒に口座へ振り込まれます。
- 翌月払い企業(当月末締め・翌月10日や25日支給など):12月中に年末調整計算を行い、翌年1月の給与支給日に還付金が反映されるケースが一般的です。
- 12月の冬期賞与で精算する企業:給与計算の負荷分散のため、12月のボーナス明細内で超過税額を還付・相殺する運用を採る企業もあります。
2026年最新の年末調整還付手続きにおいては、企業のDX化と国税庁のマイナポータル連携が一段と進展しています。従業員がスマートフォン経由で保険料控除証明書や住宅ローン控除証明書データを電子提出(XMLデータ連携)している場合、従来の紙の原本提出に比べて人的計算ミスが大幅に削減され、還付金の計算スピードおよび確定通知の早期化が実現しています。書類の提出遅れがない限り、特別な追加手続きをすることなく指定口座へ自動的に還付金が支払われます。

一般に知られていない盲点とネットの誤解
SNSやネット掲示板などでは、「年末調整で超過税額がたくさん戻ってきたから得をした」「還付金が少なかったから会社に搾取されているのではないか」といった誤った認識が散見されます。しかし、これは税制の本質を見誤った誤解です。
還付金の多寡は「臨時ボーナス」ではありません。超過税額が多いということは、「1年を通じて無利息で国に余分なお金を預けていただけ」に過ぎないという事実を理解する必要があります。例えば、毎月の源泉徴収で過大に引かれていた金額が年末に10万円戻ってくる人と、毎月適正に引かれて年末の還付が1万円だった人を比較した場合、年間の手取り総額は全く同じです。むしろ毎月のキャッシュフローの観点から言えば、手元に早く資金が残っていた後者のほうが資金効率は高いと言えます。
【プロの結論】給与所得者が損をしないためのチェック基準とセルフ防衛策
年末調整の超過税額を正しく受け取るためには、「会社任せにしない主体的な申告」が不可欠です。以下に該当する人は、申告漏れによって本来受け取れるはずの超過税額(還付金)を取りこぼしているリスクがあります。
▼ 必ず申告状況を再点検すべき人の条件:
- 年間の途中で結婚・出産し、扶養家族が増えた人
- 個人で生命保険、個人年金保険、介護医療保険、地震保険に加入・支払っている人
- iDeCo(個人型確定拠出年金)の掛け金を給与天引きではなく個人口座から拠出している人
- 住宅ローンを組んで2年目以降の控除を受ける人
- 本業以外の所得控除(本人の国民年金を追納した、親族の社保を負担した等)がある人
もし年末調整の提出期限に間に合わず、超過税額が正しく計算されなかった場合でも、翌年1月以降に管轄の税務署へ「確定申告(還付申告)」を行うことで、過去5年間に遡って払いすぎた税金の還付を受けることが可能です。給与明細のマイナス表示を正しく理解し、控除漏れがないかを毎年確認する習慣こそが、最大の自己防衛策となります。
【年末調整の超過税額】に関するよくある質問(FAQ)
Q1:給与明細の「超過税額」がマイナス表示になっていましたが、手取りが減るわけではないのですか?
A1:手取りが減ることはありません。給与明細の「控除欄」にマイナス表記されている場合、それは「控除する金額を減らす(=手取りを増やす)」処理を意味します。実質的に超過税額の分だけ手取り額が増額されて振り込まれていますのでご安心ください。
Q2:年末調整で超過税額が発生したのに、銀行口座に別枠で振り込まれていません。なぜですか?
A2:年末調整の還付金は、個別の別振込ではなく、12月または翌年1月の「月例給与」と合算されて一つの振込額として口座に入金されるのが一般的な実務ルールです。給与明細の差引支給額の内訳をご確認ください。
Q3:超過税額が0円だったのですが、手続きが失敗しているのでしょうか?
A3:申告内容や毎月の源泉徴収税額に変動がなく、各種保険料控除などの追加控除申請を行っていない単身者などの場合、前払い税額と確定税額が一致して超過税額が0円になることがあります。源泉徴収票の控除項目が正しく反映されていれば、手続き自体に問題はありません。
Q4:年の途中で転職した場合、前職の超過税額はどうなりますか?
A4:前職の源泉徴収票を現職の会社に提出していれば、現職の会社で前職分の給与と源泉徴収税額を通算して年末調整が行われます。その結果として生じた超過税額は、現職の12月または1月の給与で一括して還付されます。
まとめ:超過税額の正しい理解で手取りと税務の不安を解消する
給与明細に刻まれる「年末調整の超過税額」は、1年間にわたって概算で納めてきた所得税を精算し、払いすぎた税金が手元に戻ってきた証拠です。控除欄のマイナス表記やシステムの記載方法に惑わされることなく、その構造を論理的に把握すれば、給与明細の見え方は劇的に変わります。
税制の電子化が進む現代だからこそ、送られてくる数字をただ眺めるだけでなく、自身の控除申告が漏れなく反映されているか、源泉徴収票と突き合わせて確認するリテラシーを持つことが、賢実な資産管理の第一歩となります。 (出典: 年末 調整 超過 税額(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。