現金チャージとは?カード不要の仕組みやコンビニ入金手順・盲点を徹底解説
📌 【この記事の重要ポイントまとめ】
- 要点1:現金チャージとは、コンビニレジやATMで紙幣を直接投入し、電子マネーやQRコード決済アプリに残高を反映させる仕組みであり、審査不要・口座登録なしで即座に買い物ができる。
- 要点2:セブン銀行ATMやローソンのレジ、駅の券売機などを利用すれば、原則として手数料無料で1,000円単位からの入金が可能だが、小銭対応の可否や1回あたりの限度額には明確な違いがある。
- 要点3:クレジットカードチャージに比べて「ポイントの2重取り」ができないデメリットはあるものの、物理的に使いすぎを防ぎ、不正利用被害をチャージ残高のみに限定できる強力なリスク遮断効果を持つ。
【基本構造】現金チャージとは?クレジットカード不要決済が選ばれる仕組み
現金チャージとは、街頭のATMや店舗のレジ、専用のチャージ機を介して、物理的な紙幣(一部硬貨)を支払い、その場で電子マネー 現金チャージやコード決済残高に等価交換する入金方式を指します。事前に現金を預託してデジタルバリュー化する「前払い(プリペイド)方式」を採用しているため、クレジットカード不要 決済の代表格として広く機能しています。
一般的なキャッシュレス決済は、後払い方式(ポストペイ)であるクレジットカードや、銀行口座から即時引き落とされるデビットカードの登録を前提とするケースが目立ちます。しかし、日本銀行や公正取引委員会が公表する決済動向調査を検証すると、依然として個人情報の流出懸念や、カード会社による与信審査の壁、あるいは「手元にお金がある感覚を失いたくない」という心理的抵抗感を持つ層が根強く存在することが浮き彫りになっています。
このニーズに応えるのが、アプリや専用カードに現金を直接流し込む手法です。プリペイドカード 現金入金や各種コード決済への入金は、金融機関の口座残高がゼロであっても、財布の中に千円札が1枚あれば即座に実行できます。身元確認のハードルが低く、借金を背負うリスクが原理的に生じない点が、電子決済 現金チャージ 2026年最新の利用実態においても最大の安心材料として支持されています。
【主要3大ルート】コンビニレジ・セブン銀行ATM・券売機の具体的な手順
手持ちの紙幣を電子マネーに変換するためのチャージスポットは、日常の生活動線上に数多く配置されています。場所ごとに操作方法や対応メディアが異なるため、代表的な3大チャージルートの手順を整理します。
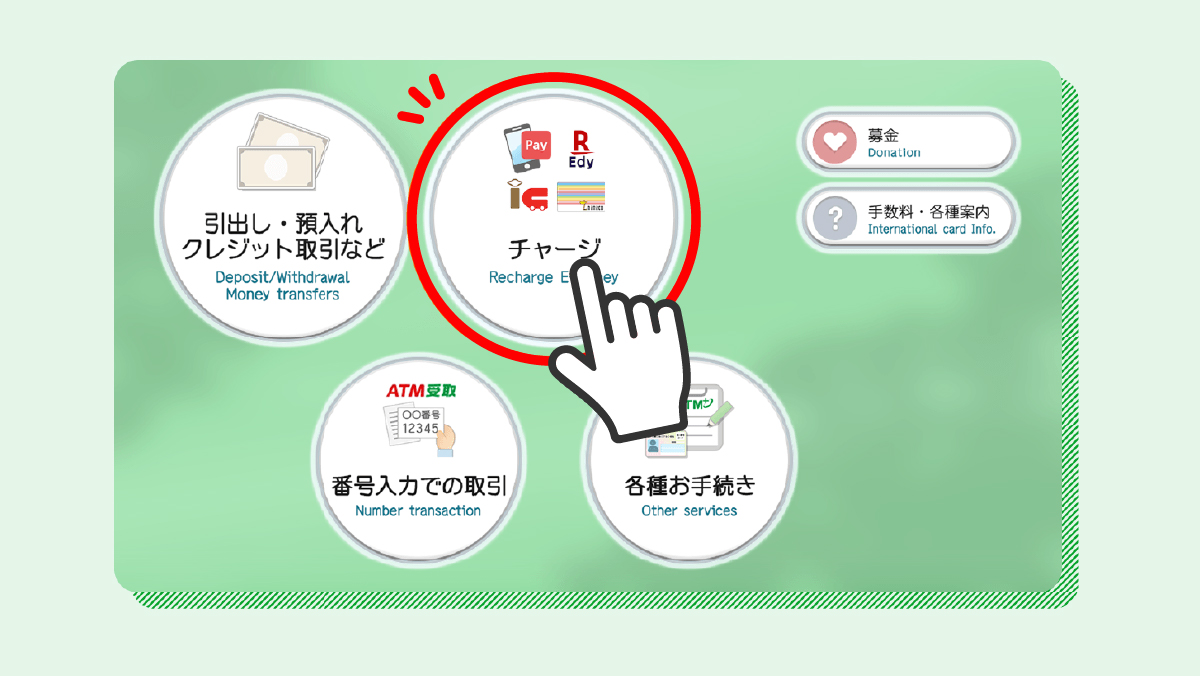
1. セブン銀行ATMでのチャージ手順(PayPay・au PAY・交通系など)
全国のセブン-イレブンや駅、商業施設に設置されているセブン銀行ATMは、QRコード決済や非接触ICカードへのチャージにおいて最も汎用性の高いインフラです。セブン銀行ATM チャージ 手数料は、原則として24時間365日いつでも完全無料で利用できます。
スマートフォンアプリを用いる場合、たとえば代表的なPayPay 現金チャージ やり方は次の4ステップで完了します。
- セブン銀行ATMの画面で「スマートフォンでの取引」を選択し、画面にQRコードを表示させる。
- スマホのPayPayアプリを開き、「チャージ」>「セブン銀行ATM」をタップしてカメラを起動する。
- ATM画面に表示されたQRコードをスマホカメラで読み取り、アプリに表示された4桁の企業番号をATMテンキーに入力する。
- ATMの紙幣投入口が開いたら希望金額の紙幣を入れ、画面で確認ボタンを押す。
入金は即時に反映され、スマートフォンの画面に残高加算の通知が届きます。プラスチック製の交通系ICカードやnanaco、楽天Edyの場合は、ATMの右側に設置されているリーダー機にカードを置くだけで画面がチャージモードに切り替わるため、スマホ操作すら不要です。
2. コンビニの店頭レジでの直接チャージ手順
機械操作が苦手な方に選ばれているのが、店舗スタッフに対面で入金を依頼するコンビニ レジ チャージ 手順です。ローソン、ファミリーマート、セブン-イレブン、ミニストップなどの主要チェーンで対応しています。
- レジカウンターで店員に対し、「(利用したいサービス名)にチャージをお願いします」と伝える(例:「Suicaにチャージ」「楽天Edyにチャージ」など)。
- 店員がレジ画面を操作した後、レジ客面ディスプレイに「1,000円」「3,000円」「5,000円」などの金額選択ボタンが表示されるため、入金したい金額をタッチする。
- 専用の決済端末にカードやスマートフォンをしっかりとタッチしたままにする。
- 指定した金額の現金を店員に手渡し、端末から「ピピピッ」と決済完了音が鳴るまで動かさずに待つ。
- 発行されるレシートを受け取り、記載された入金後残高を確認する。
レジチャージの際、決済端末からカードを早く離しすぎるとエラーが発生し、処理が中断される原因になります。必ず確認音が鳴り終わるまで静止させておくのが失敗を防ぐコツです。
3. 駅の券売機・専用チャージ機(交通系ICカード)
電車やバスの移動で欠かせない交通系IC 現金チャージ 方法の定番は、各鉄道駅に設置されている自動券売機です。JR東日本をはじめとする各社局のSuica 現金チャージ 券売機では、ICカード対応の多機能券売機またはチャージ専用機を利用します。
券売機の画面で「チャージ(入金)」を選択し、カード挿入口にICカードを投入、希望金額(500円、1,000円、2,000円など)のボタンを押して紙幣または硬貨を投入します。券売機チャージの強みは、駅設備によっては500円玉などの硬貨に対応している点にあります。コンビニATMでは紙幣のみに限定されるケースが大半であるのに対し、小銭をまとめたい場面で重宝します。また、一部の新型券売機や専用チャージ機では、モバイルSuicaやモバイルPASMOをセットしてチャージできるトレイ型リーダーの配備も進んでいます。
【徹底比較】現金チャージ vs クレジットカード連携|データと還元率の決定打
現金チャージとクレジットカード連携決済は、どちらも店頭での決済スピードそのものは変わりません。しかし、金銭管理の安全性、付与されるポイント、利用上限額には根本的な構造差が存在します。両者の違いを以下の比較表にまとめました。
| 項目 | 現金チャージ方式 | クレジットカード連携方式 | 編集部の見解・評価 |
|---|---|---|---|
| 利用審査・年齢制限 | 完全不要(誰でも即日利用可能) | 所定の与信審査あり(原則18歳以上) | 学生や信用情報を気にする層には現金チャージが圧倒的に優位。 |
| ポイント還元構造 | 決済時の通常付与のみ(0.5%〜1.0%程度) | チャージ+決済の「ポイント2重取り」が可能(1.5%〜2.0%超) | 純粋なポイ活効率ではクレカ連携が圧倒。現金側は還元率で劣る。 |
| 入金手数料 | 無料(提携ATM・主要レジ利用時) | 無料(分割・リボ払い時は高率利息発生) | 現金チャージは無駄なコストが一切発生しない堅牢な設計。 |
| 入金単位と小銭対応 | 原則1,000円単位(駅券売機等で一部硬貨可) | 1円単位で指定可能・オートチャージ対応 | 細かく調整したい場合や残高不足を気にしたくないならクレカ。 |
| 保有・利用限度額 | 残高上限2万円〜10万円程度(サービス別) | カードの利用可能枠に依存(数十万〜数百万円) | 現金チャージ 限度額の低さは、万が一の盗難時の被害防止壁となる。 |
| 使いすぎ・不正利用リスク | チャージ済み残高が上限(追加被害ゼロ) | 限度額いっぱいまで不正利用されるリスクあり | 心理的抑止力とセキュリティ耐性では現金チャージが勝る。 |
このように、現金チャージ メリット デメリットを冷徹に比較すると、利便性と還元率を極限まで追求するならクレジットカードが勝る一方、金銭感覚の麻痺やセキュリティー事故を完全に遮断したい局面では現金チャージが極めて合理的な選択肢となります。
噂の真偽を検証|「現金チャージは損」と言われる理由とポイント還元の真相
インターネット上のマネー系記事やSNSでは、「現金チャージを続けるのはポイントを捨てているのと同じ」「情報弱者のやり方だ」といった極端な言説が散見されます。この主張が事実なのか、それとも誇張なのか、還元構造の裏側を検証します。
結論から言えば、現金チャージ ポイント還元に関する噂は半分が真実で、半分は偏った視点に基づいています。
クレジットカードで残高をチャージした場合、一般的な高還元カードであればチャージ金額に対して0.5%〜1.0%のカード会社ポイントが付与されます。そして、店頭でその電子マネーを使って支払う際に、さらに0.5%〜1.0%の決済事業者ポイントが付与されるため、合計で最大1.5%〜2.0%の多重取りが成立します。
一方、ATMやレジで現金を入金した場合、チャージを行った瞬間には1ポイントも付与されません。獲得できるのは、店頭での支払時に発生する「決済ポイント」のみとなります。年間50万円を電子決済で消費するユーザーを例に取ると、獲得ポイントには年間で2,500円〜5,000円相当の明確な開きが生じます。この差額を指して「現金チャージは損」と糾弾されているのが実態です。
しかし、この比較には重大な盲点が抜け落ちています。金融行動に関する心理学研究や家計再生コンサルタントの報告によれば、後払い方式のクレジットカードを日常的に利用している消費者は、現金払いと比較して月間の支出額が12%〜18%程度無意識に増大するというデータが報告されています。「月末に引き落とされる」という支払いの時間的遅延が、支出時の痛みを著しく麻痺させるためです。
年間のポイント差が数千円であったとしても、無自覚な買い物が月に数千円発生していれば、トータルの家計収支は確実に大赤字となります。現金チャージを選択することで支出の総額を厳格にコントロールできるのであれば、ポイント還元分の損失など遥かに上回る実利を手元に残せます。「ポイント獲得」に目を奪われて「総支出の肥大化」を見失うことこそが、現代の決済における最大の罠と言えます。
【実態検証】利用者の生の声と現場目線で見えたリアル
大手ネット掲示板や知恵袋、各種SNSの投稿から、現金チャージを愛用しているユーザー、あるいは不便を感じて離脱したユーザーの生の声を拾い上げると、カタログスペックだけでは分からない現場のリアルが浮かび上がってきます。
都内のIT企業に勤務する20代男性は、独自の家計管理ルールとして現金チャージを貫いています。
「以前は給与口座直結のクレカをPayPayに紐付けていましたが、コンビニで新商品を見つけるたびにスマホをかざし、気づけば毎月の食費が予算を1万5千円以上オーバーしていました。そこで毎月第1月曜日に『今月の自由費』として1万5千円だけをセブン銀行ATMでチャージし、アプリの残高がゼロになったらその月は一切間食をやめるという縛りを設けました。強制的にストッパーがかかるので、残高が減っていく視覚的なプレッシャーが浪費防止に驚くほど効きます」
一方で、街頭の現場では運用上のストレスや予期せぬトラブルに直面した体験談も多数報告されています。
「朝の通勤ラッシュ時、駅前のコンビニレジでチャージを頼んだところ、新人スタッフが操作方法を把握しておらずレジがフリーズ。後ろに長い行列ができてしまい、冷や汗をかいた」(30代女性・事務職)
「近所のATMでチャージしようとしたら千円札を切らしており、一万円札しか持っていなかった。お釣りが出ない仕様の機械だったため、予定外に1万円全額をチャージする羽目になり、手元の現金が心もとなくなった」(40代男性・自営業)
特にセブン銀行ATMなどの無人端末では、機種や提携サービスによって「お釣りが出るもの」と「投入した紙幣全額が強制チャージされるもの」が存在するため事前の確認が欠かせません。こうした現場特有の仕様差が、利用者の快適さを大きく左右しています。
一般に知られていない盲点とネットの誤解
現金チャージを日常使いする上で、利用者の多くが事前に把握しておらず、トラブルに発展しやすい典型的な落とし穴が3点存在します。
1. 「一度チャージした現金は原則として手元に戻せない」という鉄則
最も相談件数が多いのが、「間違えて多額を入金してしまったので返金してほしい」「利用しなくなったアプリの残高を現金で引き出したい」という要望です。資金決済に関する法律(資金決済法)および各社の利用規約において、マネー・ローンダリング(資金洗浄)防止の観点から、プリペイド残高の現金による払い戻しは原則として禁止されています。本人確認を厳格に完了させた一部の決済アカウントを除き、一度チャージした残高は提携加盟店での買い物によって消費し尽くす以外に出口はありません。
2. 紛失・盗難時における「残高補償」の決定的な格差
クレジットカードであれば、紛失や不正利用の被害に遭った場合でも、警察への届出とカード会社への連絡を行えば、過去60日間に遡って被害額が全額補償される仕組みが整っています。しかし、無記名式の交通系ICカードやプリペイドカードの場合、紛失した瞬間に中の残高は現金を落としたのと法的に同等とみなされ、一切補償されません。記名式カードや、アカウント登録を済ませたスマホアプリであれば利用停止と残高移行が可能ですが、再発行手数料が発生したり、停止手続きが完了するまでに不正利用された残高は戻らないケースが大半です。
3. ATMやレジでの「硬貨投入不可」トラップ
「財布の中に溜まった小銭を電子マネーにまとめて整理したい」と考える人は多いものの、コンビニのATMや店頭レジでは硬貨によるチャージを全面的に受け付けていない場合がほとんどです。セブン銀行やローソン銀行のATMは紙幣専用機であり、千円札未満の硬貨投入口は物理的に存在しません。小銭をデジタル残高に変えたい場合は、駅の券売機で交通系ICカードに入金するか、一部の銀行店舗内に設置された硬貨対応ATMを探し出す必要があります。
【プロの結論】行動経済学と家計防衛から導く「向いている人・避けるべき人」
家計経済の観点から、現金チャージを積極活用すべき人と、かえって生活効率を落としてしまう人の境界線を明確に定義します。
現金チャージを絶対的に選ぶべき人
- 家計簿をつけるのが苦手で、毎月カード請求額に驚いている人:「財布に入れた現金の範囲内でしか生活できない」という物理的制限を行動経済学のナッジとして機能させ、無意識の支出を強制シャットアウトできます。
- 未成年者や、諸事情でクレジットカードの審査に通らない人:家族カードに頼らず、自身の管理下で自立したデジタル決済環境を構築できます。
- オンライン詐欺やサイバー攻撃への不安が強い人:メインの銀行口座やクレジットカード情報をネット空間に露出させないため、最悪の事態が発生しても被害はチャージした数千円〜数万円のみに限定されます。
現金チャージを避けてカード連携を検討すべき人
- 徹底したポイ活で年間数万円の利回りを作りたい人:前述の通り、チャージ還元分のポイントを恒常的に取りこぼすため、ポイント経済圏の恩恵を最大化できません。
- レジ前やATMに立ち寄る時間コストを嫌う人:残高不足を起こすたびにATMへ足を運ぶ行為は、時間的リソースの浪費につながります。オートチャージ機能を活用した方が生活動線は遥かに滑らかになります。
- 高額な家電や旅行費用をキャッシュレスで決済したい人:交通系ICなどの現金チャージ上限額(多くは2万円〜5万円)では高価格帯の買い物をカバーしきれません。
【現金 チャージ と は】に関するよくある質問(FAQ)
Q1:セブン銀行ATMでPayPayに現金チャージする際、お釣りは出ますか?
A1:セブン銀行ATMでのチャージはお釣りが出ます。たとえば1万円札を投入し、ATM画面で「5,000円をチャージ」と指定すれば、残りの5,000円は紙幣返却口からお釣りとして返却されます。ただし、チャージの最低単位は1,000円からとなっており、千円未満の端数をチャージしたりお釣りにすることはできません。
Q2:小銭(硬貨)を使ってコンビニレジでチャージすることはできますか?
A2:原則としてコンビニのレジでは小銭でのチャージを断られるケースが大半です。決済システムの仕様上、チャージ金額が「1,000円単位」に固定されているためです。小銭を電子マネー化したい場合は、硬貨投入に対応している駅の自動券売機を使って交通系ICカード(SuicaやPASMO等)に入金するのが最も確実な方法です。
Q3:チャージした電子マネーの残高に有効期限はありますか?
A3:サービスによって大きく異なります。交通系ICカード(Suica等)は「最後の利用から10年間」、PayPay残高(PayPayマネーライト等)は「無期限」、楽天Edyも「無期限」となっています。一方で、特定のプリペイドカードや地域振興デジタル商品券などは「最終利用日から数ヶ月〜1年」といった短い有効期限が設定されている場合があるため、各アプリの規約画面で必ず確認してください。
Q4:現金チャージに本人確認(マイナンバーカード等の提出)は必要ですか?
A4:通常の買い物に使うためのチャージであれば、本人確認は一切不要です。アプリをインストールしたその日のうちにATMやレジで入金して即座に支払いができます。ただし、残高を別のアカウントへ個人間送金したり、銀行口座へ出金できる「上位アカウント」にアップグレードしたい場合に限り、所定の本人確認書類の提出が求められます。
まとめ:今後の動向と失敗しないための判断基準
現金チャージという決済手法は、単なる「クレジットカードを持てない人の代替手段」にとどまりません。情報漏洩リスクを遮断し、現代社会の消費トラップである「見えない浪費」を物理的に断ち切るための、きわめて合理的で実践的な家計防衛ツールです。
ATMに立ち寄る手間やポイント還元の目減りといったコスト要因と、使いすぎを未然に防げる精神的安心感のどちらに重きを置くのか。自身の消費傾向とライフスタイルを冷静に見つめ直し、日々の買い物における最適な決済ルートを選択してください。 (出典: 現金 チャージ と は(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。